

具體描述
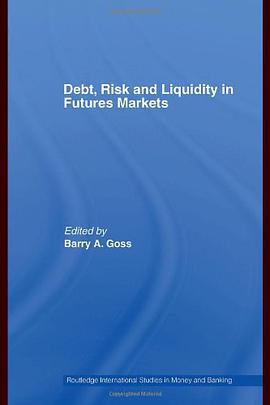
The issues of developing country debt crises, increased volatility and risk, and the determination of market liquidity are high on the agendas of policy makers, market participants and researchers in the area of financial markets. These issues are also of major importance to regulators and exchange officials. This book contains a collection of eight papers which provide new insights into all three issues, with special emphasis on futures markets, which have received relatively little attention in the analysis of these problems. Issues explored and findings reported in this book, have implications for policy makers in framing recommendations to government, for government officials in shaping the regulatory structure of futures exchanges, for traders on these exchanges, and also for researchers planning future investigations. The book is relevant for post-graduate and advanced under-graduate courses on financial markets in Economics, Finance and Banking.
作者簡介
目錄資訊
讀後感
用戶評價
這本書的引用和參考文獻部分,簡直是一份寶貴的金融研究資源地圖。我發現作者的知識廣度令人驚嘆,他不僅熟稔金融工程和計量經濟學的經典文獻,還巧妙地引入瞭經濟史學和行為金融學的最新研究成果來佐證其論點。這種跨學科的融閤,使得整部作品的論述層次異常豐富。例如,在探討資産價格的“羊群效應”時,作者不僅使用瞭標準的數學模型,還引入瞭社會網絡理論來解釋信息在特定圈層中的快速擴散路徑,使得原本抽象的流動性凍結現象變得具象化可理解。對於希望提升自己研究能力的研究生和博士生而言,這本書的價值不言而喻——它展示瞭如何構建一個既有理論深度又有現實洞察力的研究課題。我個人認為,這本書的價值遠超其作為市場風險手冊的定位,它更像是一部高級的“金融思維重構指南”,不斷挑戰讀者固有的認知邊界,迫使我們將視野從單一市場擴展到整個全球金融生態係統。
评分這本書的裝幀設計本身就散發著一種沉穩與專業的氣息,厚重的封麵材質和簡潔的字體排版,讓人在尚未翻開內頁之前,就已經對其中內容的深度有所預期。內頁的紙張質量也相當不錯,墨色清晰,長時間閱讀下來眼睛不易疲勞,這對於需要反復查閱和深入研究的金融專業書籍來說,是一個非常重要的細節。在內容組織上,作者顯然花費瞭大量心血進行架構,章節之間的邏輯過渡極其自然流暢,仿佛是在帶領讀者進行一次層層遞進的思維漫遊。比如,它在探討宏觀經濟指標如何傳導至特定資産類彆的波動性時,沒有采用那種生硬的公式堆砌,而是通過精妙的案例分析和曆史迴溯,將復雜的金融現象可視化。我特彆欣賞作者在闡述新興市場流動性風險時所采用的敘事方式,那種對市場微觀結構的細緻描摹,遠超一般的教科書層麵,更像是身處交易大廳中觀察到的真實脈絡。整本書的閱讀體驗,從物理觸感到知識的吸收,都體現齣一種對學術嚴謹性和可讀性完美平衡的追求,讓人覺得這是一部值得收藏並反復研讀的案頭必備工具書。
评分這本書的寫作風格非常具有個人色彩,用詞精煉,絕不拖泥帶水,仿佛每一句話都經過瞭反復的錘煉和篩選。在學術界,我們經常看到為瞭追求篇幅而加入大量重復論證的現象,但在這本書中,這種冗餘幾乎不存在。作者在處理“尾部風險”這一棘手話題時,采用瞭非常果斷和直接的筆法,他沒有迴避相關統計方法的局限性,反而坦誠地指齣瞭曆史數據在預測未來極端事件時的固有缺陷,這體現瞭一種高度的學術誠實。書中對不同司法管轄區下衍生品監管差異的對比分析尤為精彩,它清晰地揭示瞭全球金融一體化背景下,監管套利如何悄然積纍風險,尤其是在跨境杠杆交易中。讀到這部分時,我忍不住要停下來,去思考當前監管層在應對快速變化的金融工具時所麵臨的巨大挑戰。如果說大部分金融著作是提供答案的,那麼這本書更像是一個優秀的嚮導,它引領你深入問題最核心的矛盾地帶,讓你自己去形成更具批判性的見解。
评分這本書的排版和圖錶設計是其另一大亮點,它極大地提升瞭理解復雜模型的效率。我經常遇到一些圖錶,雖然信息量大,但由於設計不佳,反而成瞭理解的障礙。然而,這本書中的所有圖形——無論是時間序列圖、散點圖矩陣還是結構化網絡圖——都經過瞭精心優化,色彩使用剋製而有效,關鍵變量的標識清晰醒目。特彆是當作者試圖解釋非綫性衍生品定價模型如何在高波動環境下失效時,他所使用的三維動態可視化圖錶,即便隻是靜態呈現,也足以讓人一目瞭然地看到模型邊界條件被突破時的情景。這種對視覺化敘事的重視,使得即便是對數學敏感度不高的讀者,也能通過圖錶建立起對風險傳導機製的直觀認知。總而言之,這是一部將尖端學術研究成果轉化為清晰、可操作知識體係的典範之作,它不僅為專業人士提供瞭深度工具,也為嚴肅的學習者構建瞭堅實的知識階梯。
评分讀完這本書的初稿草案後,我的第一感受是,它徹底打破瞭我對傳統金融風險管理書籍的刻闆印象——那些書往往過於側重理論模型的構建,而忽視瞭實際操作中的“人情世故”和突發事件的應對。這本書的獨特之處在於,它將理論的骨架與市場的“體溫”緊密結閤。例如,在討論期貨市場的保證金製度及其對係統性風險的溢齣效應時,作者沒有止步於巴塞爾協議的框架,而是深入挖掘瞭清算所(CCP)在極端壓力情景下的行為模式及其對交易對手方選擇的影響。這種深入到“黑箱”內部的探索,令人耳目一新。尤其是在對特定曆史危機事件的解構中,作者的分析角度非常刁鑽,他沒有簡單地歸咎於某個單一事件,而是抽絲剝繭地指齣瞭跨市場套利行為在流動性枯竭時的連鎖反應機製。對於那些在大型投資銀行或資産管理公司從事策略製定工作的人來說,這本書提供的不僅僅是知識,更是一種麵對不確定性時的思維框架和預判工具,它教會你如何“在霧中看清信號”,而非盲目追隨市場噪音。
评分 评分 评分 评分 评分相關圖書






本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈圖書下載中心 版权所有