
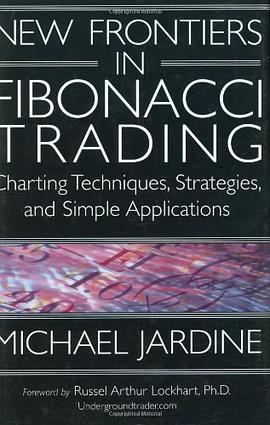
New Frontiers in Fibonacci Trading pdf epub mobi txt 电子书 下载 2026
- Fibonacci
- Trading
- Technical Analysis
- Financial Markets
- Investment
- Stocks
- Forex
- Algorithms
- Patterns
- Strategies

具体描述
Experienced and novice traders alike will discover powerful tools and strategies to assist them in their day-to-day decision-making. Written in an easy to read style with many practical examples, "New Frontiers in Fibonacci Trading: Charting Techniques, Strategies and Simple Applications" is a must read to help traders make logical, unemotional trading decisions. Join Michael as he breaks down a complicated mathematical equation into simplistic terms that even the novice trader will be able to follow. His years of trading in the trenches, has taught him the most practical ways to apply time-tested methods to an ever-changing market. This book is filled with concepts and techniques that profitable traders use everyday. The graphics, charts, and accompanying text found throughout the chapters clearly illustrate and explain real trading situations and setups.
作者简介
目录信息
读后感
用户评价
说实话,我一开始对这本书的期望值并不算太高,因为市面上关于交易策略的书籍实在太多了,大多是换汤不换药的重复。然而,这本书的切入点非常独特,它似乎完全避开了我们日常接触的主流技术分析流派,转而构建了一个基于非线性动力学和复杂系统理论的全新视角。我特别欣赏作者在描述市场结构时所使用的类比,比如将市场比作一个不断自我组织的生态系统,而不是一个可以被精确预测的机器。这种视角上的转变,极大地拓宽了我的思维边界。书中对于市场“临界点”的识别方法,虽然概念抽象,但一旦理解了其背后的逻辑,你会发现它在识别重大趋势反转时异常有效。它不像传统指标那样提供一个明确的买入卖出信号,更多的是提供一个“概率范围”和“风险敞口”的评估工具。对于那些厌倦了传统K线图和移动平均线分析,渴望更高维度理解的资深交易者来说,这本书无疑提供了一份难得的智力挑战和实践指导。我花了很长时间消化其中的理论部分,但随后的回报是值得的。
评分这本书的价值在于它提供了一种哲学层面的市场观。它没有给我任何可以立刻复制粘贴到交易软件中的代码或参数设置,但这正是它的伟大之处。它致力于提升读者的“元认知”能力,即关于如何思考市场如何运作的思考能力。作者在论证过程中引用的跨学科知识,从物理学到社会学,都极大地丰富了这本书的内涵。我特别喜欢其中对“市场共识的脆弱性”的剖析,这让我对追随主流观点产生了本能的警惕。书中的图表和模型虽然不常见,但一旦理解了其背后的数学逻辑,你会发现它们比那些被过度使用的震荡指标更加强大和稳定。这本书要求读者投入大量的精力去构建自己的理解框架,但一旦这个框架搭建起来,它就能为你抵御市场情绪的冲击提供坚实的心理基础。对于那些追求市场理解深度,而非仅仅追求短期收益的专业人士而言,这本书绝对是不可多得的珍藏。
评分这是一本真正意义上的“深度学习”材料,而不是那种快速阅读就能掌握的入门指南。它要求读者不仅要有基础的金融市场知识,更需要具备一定的抽象思维能力。我发现书中很多关于市场“记忆”和“惯性”的论述,与现代认知心理学的一些前沿研究不谋而合。作者似乎在试图描绘一个宏大的市场全景图,其中价格的波动不再是随机游走,而是历史经验在特定条件下的重现。我对书中关于市场波动率与信息传播速度之间关系的分析特别感兴趣,它解释了为什么在信息真空期,市场反而更容易出现极端走势。读完这本书后,我最大的收获是学会了如何去“慢下来”观察市场,而不是急于在每一个跳动的数字上做出反应。它提供了一套完整的“过滤系统”,帮助我剔除市场噪音,专注于那些真正具有统计学意义的结构性偏差。这本书更像是一份长期的研究报告,需要反复研读和实践对照。
评分这本书的编排结构堪称教科书级别。每一章都像是一个精心打磨的工具箱,里面装满了作者经过多年实战检验的洞察力。最让我印象深刻的是其对“时间维度”的解构。它没有停留于简单的日线、周线级别划分,而是深入探讨了不同时间尺度下市场参与者的行为差异如何叠加在一起,形成我们所观察到的宏观走势。作者非常慷慨地分享了自己是如何构建和管理交易模型的,这部分内容远超我对一本“策略书”的预期。我尤其欣赏作者的严谨态度,他从不声称自己的方法是万无一失的,而是强调“概率优势”和“风险控制”才是生存之道。阅读过程中,我发现自己开始更谨慎地对待那些“明显的机会”,因为作者已经教会我如何去分辨哪些是市场抛出的糖衣炮弹,哪些才是真正值得下注的结构性优势。这本书的厚度足以说明其内容的广度和深度,但幸运的是,作者的叙述清晰有力,避免了不必要的冗长,使得每一次翻阅都能有所收获。
评分这本关于金融市场分析的书籍给我带来了耳目一新的感觉。它没有过多纠缠于那些陈词滥调的技术指标分析,而是深入挖掘了市场行为背后更深层次的心理学和群体动力学。作者非常擅长将复杂的市场现象拆解成易于理解的模块,并通过大量的真实案例来佐证其观点。特别是关于市场情绪周期的论述,我感觉自己对价格波动的理解上升到了一个全新的高度。过去我总是在寻找那些“神奇的公式”,试图用纯粹的数学模型去预测未来,结果往往是徒劳。这本书引导我关注市场的“人性”层面,认识到每一次价格的剧烈变动背后,都蕴含着贪婪与恐惧的博弈。书中对信息不对称如何影响短期价格走势的分析尤其精辟,让我开始重新审视那些被市场普遍接受的“共识”。阅读过程中,我常常需要停下来,结合自己过往的交易记录进行反思,感觉像是在进行一次深度的自我认知提升,而不仅仅是学习一套交易技巧。书中的语言风格沉稳而富有洞察力,绝非那种浮夸的“暴富秘籍”式写作,而是真正想让读者建立起一个稳固的交易框架。
评分看看
评分看看
评分看看
评分看看
评分看看
相关图书





本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈图书下载中心 版权所有