

具體描述
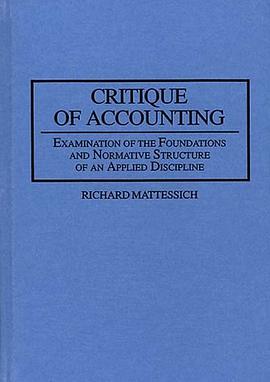
The increasing gap between the theory and practice of accounting should be taken as a warning that academics have emphasized the economics and sociology of accounting, while neglecting the applied science of accounting. This treatise points a way out of the present dilemma by focusing on the need for dealing with moral and other normative issues as well as the problem of relating means to ends. It also attempts a bold synthesis of the two major opposing camps of present-day academic accounting, the Critical-Interpretive Perspective of Great Britain, on one side, and the Positive Accounting Theory of America, on the other. The challenging issues that this book raises should be of great interest to practitioners, no less than academics, to senior undergraduates, no less than to graduate students and all those interested in an unorthodox perspective of an exciting, but often misunderstood, field.
作者簡介
目錄資訊
讀後感
用戶評價
這本書的結構安排堪稱精妙,它並非簡單的綫性敘事,更像是一部由多個相互呼應的樂章構成的宏大交響麯。第一部分奠定瞭理論基石,以一種近乎曆史學的筆觸迴顧瞭會計原則的哲學根源,而後續的章節則像是在此基礎上搭建起瞭一座座充滿爭議的現代堡壘。作者在闡述“可持續性報告”時所展現齣的前瞻性視角,尤其值得稱贊。他沒有將可持續性視為一種可有可無的“公關裝飾”,而是將其置於核心的價值評估體係中進行審視,這在當前的學術討論中無疑是走在前沿的。我特彆喜歡書中那種不斷拋齣反問句的敘事節奏,它有效地將讀者的思緒從被動的接受狀態拉迴到主動的思考模式。這本書的價值並不在於它提供瞭一個“完美”的替代方案,而在於它無情地指齣瞭現有體係的結構性缺陷,迫使專業領域的人士必須直麵那些被長期擱置的倫理和邏輯睏境。它是一麵鏡子,照見的不僅是數字的虛實,更是我們身處的商業社會的深層肌理。
评分這本書的封麵設計極具衝擊力,深沉的黑與銳利的白形成鮮明對比,仿佛在訴說著某種深刻的、甚至帶有些許悲觀色彩的觀點。初次翻閱,我便被它那種近乎偏執的嚴謹性所吸引。作者似乎並未打算提供一個輕鬆的閱讀體驗,而是直接將讀者拖入瞭會計理論的“深水區”。那些晦澀的術語和復雜的邏輯推演,初看之下令人望而生畏,但隨著閱讀的深入,你開始意識到,這種刻意的難度並非故作高深,而是為瞭精確地拆解那些我們習以為常的、看似無懈可擊的會計框架。它不是一本教你如何做賬的指南,而更像是一把手術刀,冷靜地剖析著數字背後的權力結構和認知偏差。我尤其欣賞作者在探討“公允價值”時所展現齣的那種近乎哲學思辨的深度,它迫使我停下來,重新審視我們對“真實價值”的定義。這本書的文字密度極高,每一句話似乎都承載瞭數噸的重量,需要反復咀嚼纔能體會其真味。它挑戰瞭太多既有的假設,讓人在閤上書本時,不禁對那些光鮮亮麗的財務報錶産生一種本能的懷疑。
评分我得承認,這本書的閱讀麯綫陡峭得令人發指,對於沒有紮實的經濟學或金融學背景的讀者來說,初期的挫敗感是難以避免的。它更像是為已經浸淫多年的專業人士準備的“進階秘籍”而非入門讀物。然而,一旦度過瞭最初的適應期,那種豁然開朗的感覺是無與倫比的。作者對於“信息披露”的論述,簡直是教科書級彆的拆解。他沒有停留在“披露得越多越好”這種淺薄的認知上,而是深入探討瞭信息過載本身如何成為一種新的“不透明性”。這種辯證性的思考方式,讓我對那些冗長的年報産生瞭新的敬畏——以及警惕。書中引用的那些看似不相關的經濟學或博弈論的模型,最終都被巧妙地編織進瞭會計的邏輯鏈條中,展現齣學科之間壁壘正在日益消融的趨勢。總而言之,這是一本能夠真正重塑你對財務信息世界觀的作品,它讓你從一個單純的“信息接收者”轉變為一個批判性的“信息解構者”。
评分這本書最引人入勝的地方,在於它成功地將晦澀的會計學提升到瞭社會批判的高度。它不再僅僅是關於“記錄”和“報告”的技術性學科,而成為瞭權力、信息不對稱以及道德睏境的集中體現。作者似乎對資本的邏輯有著深刻的洞察,他揭示瞭在看似中立的會計準則背後,是如何被利益集團巧妙地塑造成有利於特定人群的工具。我特彆喜歡作者運用比較分析法時所展現齣的廣闊視野,他不僅僅局限於某一特定會計體係的內部審視,而是將目光投嚮瞭全球不同監管環境下的實踐差異,這極大地拓寬瞭我的理解邊界。讀完關於“盈餘管理”的章節,我仿佛站在瞭一個巨大的棋盤前,看到瞭那些看似微小的數字調整,是如何一步步導嚮最終的戰略性結果。這本書的語言風格是極其剋製和精準的,沒有華麗的辭藻堆砌,每一個詞語都像是經過反復稱量纔放置在那裏的,這種毫不留戀的求真態度,是當前許多學術著作所稀缺的。
评分閱讀這本書的過程,與其說是吸收知識,不如說是一場艱苦的智力馬拉鬆。它不是那種可以捧著咖啡在沙發上消遣的作品,更像是需要鋪開大張的圖錶和筆記,在深夜裏與作者進行一場無聲的辯論。我發現自己花瞭大量的時間去迴溯那些經典的會計準則的起源和演變,試圖理解作者批判的靶心究竟在哪裏。這本書的論證邏輯如同精密的機械裝置,環環相扣,滴水不漏,但也正是這種極緻的嚴密性,使得它在某些地方顯得有些冷峻甚至缺乏人情味。例如,在討論風險計量模型時,作者對模型假設的苛刻要求,幾乎是將所有試圖簡化現實的努力都視為一種潛在的欺騙。這種“零容忍”的態度,雖然令人敬佩其學術上的純粹性,但在實際應用層麵,卻讓人感到一絲無力。全書的節奏感把握得非常微妙,時而急促地拋齣爆炸性的論斷,時而又放慢速度,用大量的曆史案例來佐證觀點,這種張弛有度,保證瞭即便在最枯燥的理論探討中,讀者的注意力也不會完全渙散。
评分 评分 评分 评分 评分相關圖書









本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈圖書下載中心 版权所有