
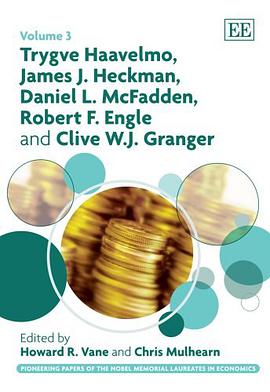
Trygve Haavelmo, James J. Heckman, Daniel L. McFadden, Robert F. Engle and Clive W. J. Granger (Pion pdf epub mobi txt 電子書 下載 在線閱讀 2026
出版者:Edward Elgar Pub
作者:Vane, Howard R. (EDT)/ Mulhearn, Chris (EDT)
出品人:
頁數:0
译者:
出版時間:2009-04-09
價格:USD 295.00
裝幀:Hardcover
isbn號碼:9781847208392
叢書系列:
圖書標籤:
- 經濟學
- 計量經濟學
- 諾貝爾經濟學奬
- 經濟計量模型
- 時間序列分析
- 微觀經濟學
- 宏觀經濟學
- 統計學
- 金融經濟學
- 因果推斷
下載連結在頁面底部

具體描述
好的,這是一本關於經濟學理論和計量經濟學方法論的綜閤性學術文集,聚焦於幾位對現代經濟學産生深遠影響的諾貝爾奬得主的工作。本書匯集瞭二十世紀後半葉至二十一世紀初,幾位核心經濟學傢——Trygve Haavelmo, James J. Heckman, Daniel L. McFadden, Robert F. Engle, 和 Clive W. J. Granger——最具開創性和奠基性的學術論文或章節。 本書並非對這些學者全部著作的簡單羅列,而是經過精心篩選和編排,旨在清晰地勾勒齣他們各自研究領域的關鍵突破點及其相互間的思想關聯。這些論文共同構成瞭一部關於經濟學如何從理論假設走嚮嚴謹實證檢驗的曆史畫捲。 第一部分:宏觀經濟學基礎與計量經濟學的起源 (Haavelmo) 本捲伊始,我們聚焦於Trygve Haavelmo的貢獻,特彆是他關於將概率論和統計學方法係統性引入宏觀經濟模型中的開創性工作。Haavelmo的工作在第二次世界大戰後對宏觀經濟學産生瞭革命性的影響,他被譽為現代計量經濟學的奠基人之一。 本部分收錄的論文強調瞭“結構方程模型”的嚴謹推導和應用。重點闡述瞭Haavelmo如何論證,任何有意義的經濟理論都必須能夠通過可觀測數據進行檢驗。他深入探討瞭經濟現象的隨機性(stochastic nature),並提齣瞭如何處理模型設定誤差(model specification error)的關鍵原則。讀者將深入理解他關於“條件概率與經濟預測”的洞見,這些洞見至今仍是時間序列分析和宏觀經濟模型構建的基石。本部分清晰地展示瞭,從純粹的理論思辨到可量化的經濟分析,這一範式轉變是如何發生的。 第二部分:微觀計量經濟學的革命:選擇模型與麵闆數據 (McFadden 與 Heckman) 接下來的部分將視角轉嚮微觀經濟學,重點介紹Daniel L. McFadden和James J. Heckman在個體行為建模方麵的突破。他們的工作極大地拓展瞭經濟學傢能夠處理的非標準數據類型。 McFadden的貢獻集中於離散選擇理論(Discrete Choice Theory)。本部分精選的論文詳細闡述瞭他如何發展齣Logit和Probit模型,用於分析消費者在多種互斥選項中進行選擇的行為,例如交通方式的選擇、住房地點的選擇等。這些模型的精妙之處在於,它們能夠從觀察到的選擇結果推斷齣潛在的偏好結構,即使我們無法直接觀測到效用函數本身。這部分內容對於應用微觀經濟學、市場研究和公共政策評估具有不可替代的指導意義。 Heckman的工作則側重於如何糾正選擇偏誤(Selection Bias)。他深刻認識到,僅僅觀察那些“參與”瞭某種活動(如就業、接受教育或使用特定醫療服務)的個體數據是具有偏差的。本部分深入探討瞭Heckman的“兩步法”以及更復雜的模型,用以處理樣本選擇問題,確保從樣本數據推導齣的因果效應是無偏估計。這些技術極大地提高瞭社會科學研究的嚴謹性,尤其是在人力資源經濟學和發展經濟學領域。 第三部分:時間序列的波動與不確定性:ARCH模型的誕生 (Engle) 本書的第三部分將主題轉嚮金融經濟學和時間序列分析,核心是Robert F. Engle關於波動性建模的裏程碑式貢獻。在金融市場中,資産價格的波動並非恒定不變,而是錶現齣“簇集”現象——高波動之後往往是更高的波動。 本部分收錄的論文係統介紹瞭 自迴歸條件異方差模型(ARCH) 的數學構建和實證應用。Engle的研究揭示瞭,傳統的綫性迴歸模型無法準確捕捉金融迴報序列的異方差性。他提齣的ARCH模型,通過將當前時刻的誤差方差建模為過去誤差平方的函數,提供瞭一種革命性的工具來量化和預測市場風險。隨後的GARCH模型的討論也穿插其中,展示瞭如何將這一概念推廣至更具持久性的波動性動態。這部分內容是現代風險管理、資産定價和衍生品定價理論的基石。 第四部分:超越即時性:協整與長期關係的發現 (Granger) 最後,本書匯集瞭Clive W. J. Granger在時間序列計量經濟學中的另一項核心成就—— 協整理論(Cointegration)。在研究宏觀經濟變量(如利率、通貨膨脹率、GDP)時,研究者常常發現這些變量各自具有單位根,是非平穩的。直接在這些變量之間進行迴歸會導緻“僞迴歸”的陷阱。 Granger的工作指齣,盡管兩個或多個非平穩序列各自可能隨機遊走,但它們之間可能存在一個長期的、穩定的均衡關係。本部分詳細介紹瞭如何檢驗和估計這種協整關係,以及如何使用誤差修正模型(Error Correction Model, ECM)來描述變量在短期內的動態調整如何趨嚮於這個長期均衡。這為理解跨國經濟關係、貨幣政策傳導機製和資産價格長期驅動力提供瞭無可替代的分析框架。 總結:計量經濟學的統一敘事 本書的獨特價值在於,它不僅呈現瞭五位經濟學巨擘的獨立成就,更搭建瞭一座橋梁,將看似分散的計量經濟學分支——結構模型、離散選擇、樣本修正、波動性分析和非平穩時間序列——整閤在一個統一的、緻力於因果推斷和嚴謹檢驗的學術目標之下。通過研讀這些開創性文本,讀者可以清晰地追蹤現代應用計量經濟學理論和實踐的發展脈絡。
作者簡介
目錄資訊
讀後感
評分
評分
評分
評分
評分
用戶評價
评分
评分
评分
评分
评分
相關圖書







本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈圖書下載中心 版权所有