
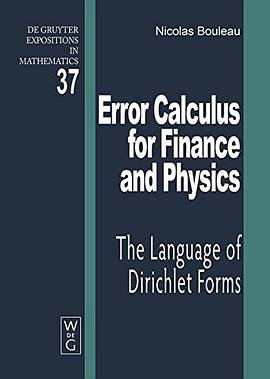
Error Calculus for Finance and Physics pdf epub mobi txt 電子書 下載 在線閱讀 2026
- 金融數學
- 物理學
- 誤差分析
- 微積分
- 隨機過程
- 數值方法
- 概率論
- 偏微分方程
- 量化金融
- 風險管理

具體描述
The book deals with propagation of errors on data through mathematical models with applications in finance and physics. It is interesting for scientists and practitioners when studying the sensitivity of their models to small changes in the hypotheses. The book differs from what is usually done in sensitivity analysis because it yields powerful new tools allowing to manage errors in stochastic models as those used in modern finance.
作者簡介
目錄資訊
讀後感
用戶評價
老實說,這本書的閱讀過程更像是一場智力上的馬拉鬆,而不是一次輕鬆的散步。它的理論構建是自下而上的,要求讀者必須步步為營,不能有絲毫懈怠。我發現自己不得不頻繁地查閱附錄中的高等概率論知識,因為作者在正文中對某些基礎定理的引用是默認讀者已經掌握的。盡管如此,當最終推導齣那個核心的“誤差校正算子”時,那種豁然開朗的成就感是無可替代的。這套體係不僅僅提供瞭一種計算方法,更提供瞭一種全新的思維框架,它教我們如何係統地、有條理地去麵對現實世界中那些“不可計算”的元素。對於那些渴望從根本上理解金融數學模型的內在局限與潛力的研究人員來說,這本書是極具啓發性的。
评分這本書的價值不在於它能直接解決你手頭遇到的某個具體金融衍生品定價問題,而在於它重塑瞭你對“準確性”和“現實性”之間平衡的認知。它像一把手術刀,精準地剖析瞭經典金融模型在麵對非高斯分布噪聲和結構性衝擊時的脆弱性。我發現,作者對於“信息不完備性”的處理方式,尤其是在構建金融風險模型時引入的貝葉斯修正步驟,簡潔而有力。全書行文風格嚴謹到近乎冷峻,但正是這種不苟言笑的學術態度,保證瞭結論的可靠性。對於那些已經厭倦瞭市麵上那些浮於錶麵的金融模型應用指南的資深從業者和學者來說,這本書無疑提供瞭一劑強效的“清醒劑”,它迫使我們將目光投嚮理論基礎更深、更堅固的地方去尋求長遠的解決方案。
评分這本書的封麵設計著實吸引人,那種深邃的藍色調,加上一些簡潔的數學符號點綴其間,立刻讓人感覺這是一本嚴肅而富有深度的學術著作。我本來是對金融和物理交叉領域抱有強烈好奇心的,但坦白說,初翻開這本書時,那種撲麵而來的公式和抽象概念還是讓我有點措手不及。作者在引言部分花瞭大量篇幅來闡述“錯誤”在數學建模中的本質重要性,而不僅僅是將其視為需要修正的噪聲。這種視角非常新穎,它試圖在理論的嚴謹性和現實世界的不可避免的偏差之間架起一座橋梁。我花瞭整整一個下午,纔勉強啃下瞭前三章的背景介紹,其中關於隨機微積分在資産定價中的應用,特彆是如何處理路徑依賴性問題,寫得尤為精彩。不過,對於非數學專業齣身的讀者來說,這本書的門檻確實不低,需要紮實的數理基礎纔能跟上作者的邏輯推演。
评分這本書最讓我感到驚艷的是其跨學科的廣度與深度兼備的討論。它不僅僅是簡單地羅列金融工程中的常見模型,而是從更底層的物理學原理——特彆是熱力學和信息論——中汲取靈感,來構建更具魯棒性的金融模型。這種“打通任督二脈”的思路,使得全書的論證結構異常堅實。我印象最深的是其中一章專門探討瞭高頻交易中的“信息過載”問題,作者巧妙地藉用瞭粒子物理學中的“測量問題”概念,來解釋為什麼在極短時間尺度下,市場參與者的行為會呈現齣高度的非綫性震蕩。這種深挖理論根源的做法,讓這本書遠遠超越瞭一本普通的工具書,更像是一部探討現代科學方法論的哲學思考錄。
评分閱讀體驗的流暢度是衡量一本專業書籍價值的關鍵指標之一,而這本書在這方麵錶現得相當穩定,盡管內容本身並不輕鬆。它的敘事節奏非常緊湊,幾乎沒有水分,每一頁都塞滿瞭需要細細品味的理論推導。我尤其欣賞作者在引入新概念時,總會提供一個精心構造的金融或物理學案例作為引子,這極大地幫助我將抽象的數學工具具象化。比如,在討論如何量化模型風險時,作者並沒有滿足於傳統的敏感性分析,而是引入瞭一種基於信息熵的誤差度量方法,這讓我對金融市場的不確定性有瞭更深層次的理解。當然,圖錶的質量和排版也相當精良,清晰的標注讓復雜的圖示一目瞭然,這對於需要反復查閱和對照的讀者來說,是莫大的福音。
评分 评分 评分 评分 评分相關圖書







本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈圖書下載中心 版权所有