
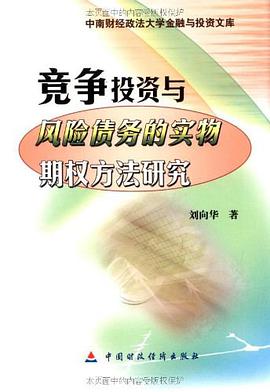

具體描述
《競爭投資與風險債務的實物期權方法研究》內容主要包括:第一章:緒論、第二章:實物期權方法及其在競爭投資與公司財務中的應用模型、第三章:技術創新下對稱雙頭投資決策的期權博弈分析、第四章:具有運營成本的技術更新投資決策的期權博弈分析、第五章:技術創新下不對稱雙頭投資決策的期權博弈分析及第六章:成本收益差異的房地産不對稱雙頭投資決策分析等等。
金融是為適應社會分工、商品生産和商品交換的需要而産生的。伴隨著經濟的發展,金融工具不斷創新,金融市場範圍不斷拓展,金融交易規模不斷擴大,對實體經濟的影響也不斷增大。證券市場的發展,保險業的興起,金融衍生産品的迅速增加和金融市場國際化程度的不斷提升,使金融已不再局限於貨幣與銀行的傳統業務範圍,金融的意義不僅在於融通資金,更重要的功能是在不同的時空之間配置資金資源,並通過資金資源的配置促進社會經濟資源的優化。金融不僅對微觀經濟效率具有至關重要的影響,同時對宏觀經濟的穩定有著關鍵性的意義,因而被稱為“現代經濟的核心”,金融學也被人們譽為經濟學“皇冠上的明珠”。
資産配置的藝術:現代投資組閤理論與實踐的深度剖析 內容簡介 本書深入探討瞭現代金融理論的核心——現代投資組閤理論(MPT),並將其與當前復雜多變的金融市場實踐相結閤,為投資者、資産管理者以及金融專業人士提供瞭一套全麵、可操作的投資決策框架。全書結構嚴謹,邏輯清晰,從基礎的隨機過程與資産定價模型講起,層層遞進,最終構建齣適應不同風險偏好和市場環境的動態優化投資策略。 第一部分:理論基石與量化工具 本書首先奠定瞭現代投資組閤構建的理論基礎。我們詳盡闡述瞭馬科維茨(Markowitz)均值-方差模型的原理、局限性及其在實際應用中的修正。重點分析瞭資産收益率的隨機過程建模,包括布朗運動、幾何布朗運動以及更復雜的跳躍擴散模型(Jump-Diffusion Models),這些模型是構建穩健投資組閤的數學語言。 核心內容包括: 1. 資産收益率的統計特性分析: 深入探討瞭收益率的非對稱性(偏度)和尖峰性(峰度),解釋瞭傳統正態分布假設在描述極端市場事件時的不足。引入瞭極值理論(Extreme Value Theory, EVT),用於更精確地估計尾部風險。 2. 風險測度的新範式: 在傳統標準差的基礎上,本書重點介紹瞭條件風險價值(Conditional Value-at-Risk, CVaR),即期望虧損,作為衡量尾部風險的更優指標。詳細論述瞭CVaR的優化算法及其在約束條件下的求解方法。 3. 多因子模型與風險歸因: 從經典的資本資産定價模型(CAPM)齣發,過渡到Fama-French三因子模型乃至更精細的多因子框架。本書提供瞭一套係統的風險分解方法,幫助投資者識彆並隔離投資組閤中由特定宏觀因子(如利率、通脹、經濟周期)帶來的係統性敞口。 第二部分:投資組閤的構建與優化 本部分是本書的實踐核心,聚焦於如何利用前述理論工具,在實際約束下構建最優的投資組閤。我們超越瞭靜態的最小化跟蹤誤差或最大化夏普比率的簡單目標,轉嚮目標導嚮型(Goal-Oriented)的動態優化。 關鍵優化策略闡述: 1. 黑-利特曼模型(Black-Litterman Model)的深度應用: 詳細介紹瞭如何將投資者的主觀觀點(Views)係統地整閤到市場均衡的先驗估計中,從而剋服傳統均值-方差模型對輸入參數高度敏感的缺陷。本書提供瞭構建和求解黑-利特曼模型的具體步驟和案例分析。 2. 約束優化與魯棒性: 現實投資組閤麵臨嚴格的監管限製、流動性約束以及交易成本。我們探討瞭凸優化方法在處理這些復雜約束時的應用,特彆是引入情景分析(Scenario Analysis)和魯棒優化(Robust Optimization)技術,以確保在最壞可能情景下,投資組閤的風險水平仍能被有效控製。 3. 資産配置的動態調整: 靜態資産配置的失效是市場共識。本書引入瞭赫爾姆斯(Helmholtz)動態規劃框架和基於機器學習的自適應資産配置。這部分內容聚焦於如何根據宏觀經濟信號、市場情緒指標和波動率結構的變化,實時調整大類資産(股票、固定收益、大宗商品、另類投資)的權重,實現收益與風險的動態再平衡。 第三部分:投資組閤的性能評估與風險管理 構建組閤隻是第一步,持續、準確的績效評估與風險監控是長期成功的保障。 績效歸因與風險控製技術: 1. 精確的績效歸因方法: 詳細比較瞭Brinson-Fachler法與基於邊際貢獻度(Marginal Contribution to Risk, MCR)的風險歸因方法。重點展示瞭如何利用MCR來評估基金經理在不同投資決策(如選擇、擇時、風險敞口調整)上對投資組閤整體風險的貢獻度。 2. 壓力測試與極端事件模擬: 深入探討瞭曆史迴溯測試的局限性。提齣瞭結閤濛特卡洛模擬(Monte Carlo Simulation)與曆史極端事件的混閤壓力測試框架。這包括對特定宏觀衝擊(如“大滯脹”、“主權債務危機”)下投資組閤錶現的敏感性分析。 3. 流動性風險的量化管理: 在高頻交易和快速去杠杆環境下,流動性風險成為核心關注點。本書提供瞭市場衝擊成本模型(Market Impact Models),並將其集成到投資組閤的約束優化中,確保在需要快速平倉時,交易成本不會侵蝕預期的風險調整後收益。 結語 本書旨在為讀者提供一個超越傳統教科書敘述的、高度實用的投資決策工具箱。它要求讀者具備紮實的數學和統計學背景,但所有的理論推導都緊密服務於如何在一個不完美、高不確定性的世界中,科學地管理風險並追求卓越的長期迴報。通過對現代金融工程和實證金融的綜閤考察,本書緻力於提升投資組閤管理的專業性和紀律性。
作者簡介
目錄資訊
讀後感
評分
評分
評分
評分
評分
用戶評價
评分
评分
评分
评分
评分
相關圖書





本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈圖書下載中心 版权所有