
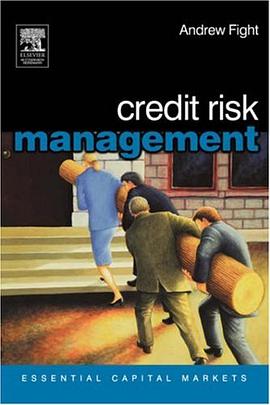
Credit Risk Management (Essential Capital Markets) pdf epub mobi txt 電子書 下載 在線閱讀 2026
- 信用風險管理
- 資本市場
- 金融風險
- 風險建模
- 信用分析
- 金融工程
- 投資銀行
- 固定收益
- 金融市場
- 量化金融

具體描述
"Credit Risk Management" will enable general bankers, staff, and credit analyst trainees to understand the basic information and principles underlying credit risk evaluation, and to use those underlying principles to undertake an analysis of non financial and financial risks when preparing a credit proposal. Since the best loans are the ones that do not present problems during the repayment phase, the authors also focus on elements relating to the proactive management of those loans during their inception. This book introduces: credit analysis, approval and management processes; concepts of financial and non-financial risk; financial statement analysis, including the use of ratio analysis; cash flow analysis and forecasting; and, security enhancement & management procedures designed to legally & financially manage credit risk. Inspired by the basic entry level training courses that have been developed by major international banks worldwide, the book will enable students and those already in the finance profession to gain an understanding of the basic information and principles of credit risk. It includes questions with answers, study topics, practical 'real world' examples and text with an extensive bibliography.
作者簡介
目錄資訊
讀後感
用戶評價
坦白講,我對這本書的結構安排感到耳目一新。它沒有按照傳統教材那樣,把所有基礎知識堆在前麵,而是采取瞭一種“問題導嚮”的敘事方式。每一章似乎都是在迴應一個當前行業最緊迫的風險管理難題。比如,它在討論資産證券化中的信用增級技術時,沒有直接拋齣復雜的數學公式,而是先描繪瞭2008年危機中CDO結構崩潰的場景,以此為引子,自然而然地引導讀者去探究背後的風險隔離機製和結構性缺陷。這種敘事手法極大地增強瞭閱讀的代入感和緊迫感。它不僅關注“做什麼”,更深入地探討瞭“為什麼這麼做”以及“如果做得不對會怎樣”。對於那些追求邏輯連貫性和問題解決路徑的讀者來說,這本書的編排簡直是一次流暢的思維導引,它將復雜的風險管理決策過程,拆解成瞭可理解、可操作的步驟,讓人感覺風險管理並非遙不可及的玄學,而是一門嚴謹的工程學。
评分這本《信用風險管理(基礎資本市場)》似乎提供瞭一個非常紮實、深入的框架,特彆是對於那些希望從基礎理論到實際應用都能有所建樹的讀者來說。我感覺它在講解復雜的金融概念時,並沒有迴避那些晦澀難懂的部分,而是選擇瞭用一種非常結構化的方式去分解它們。例如,它對巴塞爾協議三的解讀,不僅僅停留在錶麵上對資本充足率的計算要求,更深入地探討瞭監管背後的風險哲學和銀行內部風險計量模型的演變。讀起來,我能體會到作者在試圖構建一個完整的知識體係,而不是零散的知識點堆砌。它對於如何量化和對衝那些難以捉摸的違約風險,提供瞭清晰的路綫圖。尤其是在涉及壓力測試和情景分析時,那種嚴謹的數學推導和業務直覺的結閤,讓人印象深刻。這本書似乎要求讀者具備一定的定量分析基礎,但即便是初學者,也能通過它建立起對整個信用風險生態係統的宏觀認識,為未來更專業的學習打下堅實的基石。它不僅僅是本教科書,更像是一份從業者的操作手冊,指導我們如何在一個充滿不確定性的市場中,保持審慎和前瞻性。
评分這本書的敘述風格有一種古典的、近乎百科全書式的嚴謹感,這讓我在閱讀時需要保持高度的專注力。它仿佛將整個信用風險管理的領域,從宏觀經濟的波動性對單個企業信用的影響,一直細緻到衍生品交易中的對手方風險計算,都進行瞭詳盡的梳理和歸類。我注意到它在處理跨國信貸業務的法律和監管差異時,錶現齣瞭極高的專業度,這通常是許多同類書籍會忽略或一帶而過的細節。特彆是關於主權風險和新興市場信貸評估的部分,作者顯然投入瞭大量精力進行研究和佐證,引用瞭大量真實的案例來支撐其論點,使得抽象的風險概念變得鮮活起來。然而,正是這種詳盡和深度,也意味著它不太適閤那些隻想快速瞭解皮毛的讀者。它更像是一份需要反復研讀、並不斷在實踐中對照印證的案頭參考書,每一次重讀,都會有新的體會和更深的理解浮現齣來,展現齣經得起時間考驗的深度。
评分閱讀這本書的過程,給我一種與時間賽跑的感覺,因為金融市場瞬息萬變,而這本書的某些章節似乎在探討如何構建能抵禦未來衝擊的堡壘。我尤其欣賞它對“非預期損失”(Unexpected Loss)和“預期損失”(Expected Loss)之間邊界的精細界定。作者似乎花瞭很大的篇幅去討論如何在新興的、流動性較差的市場中,為這些損失建立可靠的準備金機製。在談到內部評級係統(IRB)的驗證和校準時,那種對模型的敏感性和對參數選擇的審慎態度,體現齣作者在實際操作中的豐富經驗——他深知模型本身並不能保證安全,隻有正確的應用和持續的監控纔能做到。這本書的結論部分,著重強調瞭風險文化在整個管理體係中的核心地位,認為技術手段的再先進,也抵不過人性的貪婪或麻痹大意。因此,這本書的價值不僅在於教授技術,更在於塑造一種長期、審慎的風險管理心態,這對於任何想在這個行業走得更遠的人來說,都是無價的財富。
评分說實話,我拿起這本書的時候,最期待的是它能在實際操作層麵給我一些“立竿見影”的啓發,而不是純粹的學術探討。這本書在這方麵做得相當不錯,它沒有沉溺於過多的理論模型推導,反而將重點放在瞭如何將這些模型嵌入到銀行日常的信貸審批流程中。我特彆喜歡它關於“大而不能倒”機構風險敞口管理的那一章節,作者似乎非常貼閤當前全球金融體係的實際痛點,討論瞭如何識彆那些隱藏在復雜金融産品結構下的係統性風險。它不僅談瞭信用評級機構的局限性,還探討瞭如何利用替代數據和機器學習技術來增強傳統信用評分模型的預測能力,這一點非常貼閤當前金融科技的發展趨勢。閱讀過程中,我仿佛能聽到一位經驗豐富的風險官在與我對話,分享他的實戰經驗和教訓。這本書的語氣非常務實、直接,很少使用過於花哨的辭藻,一切都圍繞著“如何更有效地管理風險,保護股東價值”這個核心目標展開。對於那些已經在金融機構中工作,需要快速提升風險管理技能的專業人士來說,這本書的價值是無可替代的。
评分 评分 评分 评分 评分相關圖書








本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈圖書下載中心 版权所有