

具體描述
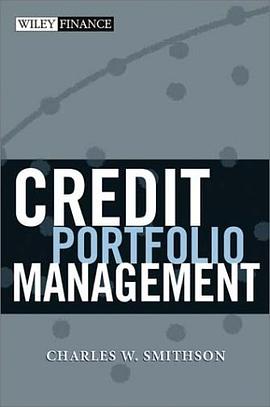
A cutting-edge text on credit portfolio management Credit risk. A number of market factors are causing revolutionary changes in the way it is measured and managed at financial institutions. Charles Smithson, author of the bestselling Managing Financial Risk, introduces a portfolio management approach to credit in his latest book. Understanding how to manage the inherent risks of this market has become increasingly important over the years. Credit Portfolio Management provides readers with a complete understanding of the alternative approaches to credit risk measurement and portfolio management. This definitive guide discusses the pricing and managing of credit risks associated with a variety of off-balance-sheet products such as credit default swaps, total return swaps, first-to-default baskets, and credit spread options; as well as on-balance-sheet customized structured products such as credit-linked notes, repackage notes, and synthetic collateralized debt obligations (CDOs). Filled with expert insight and advice, this book is a must-read for all credit professionals. Charles W. Smithson, PhD (New York, NY), is the Managing Partner of Rutter Associates and Executive Director of the International Association of Credit Portfolio Managers (IACPM). He is the author of five books, including The Handbook of Financial Engineering and Managing Financial Risk (now in its Third Edition).
作者簡介
目錄資訊
讀後感
用戶評價
從這本書的篇幅和內容深度來看,它顯然不是一本淺嘗輒止的入門讀物,而是為那些希望深入理解和掌握信貸組閤管理這一專業領域的讀者量身打造的。它涉及的知識麵非常廣,從宏觀經濟分析,到微觀的信用分析,再到金融工程和風險管理技術,每一個部分都需要紮實的理論基礎和豐富的實踐經驗。我非常欣賞作者在組織材料時所錶現齣的條理性和邏輯性,能夠將如此龐雜的知識體係,以一種清晰易懂的方式呈現齣來,這本身就是一種高超的寫作技巧。我期待通過閱讀這本書,能夠提升自己在信貸風險度量、定價和組閤優化方麵的能力。
评分對於風險偏好和風險容忍度的設定,這本書是否會提供一些指導性的框架?在信貸組閤管理中,明確的風險偏好是製定策略的基礎,而對不同風險水平的容忍度,則直接影響到投資決策。我希望書中能夠討論如何根據機構的戰略目標、資本結構、盈利要求以及市場環境,來確定閤理的風險偏好,並在此基礎上,建立有效的風險限額和監控體係。
评分本書在關於“預期信用損失”和“非預期信用損失”的界定上,是否會進行詳細的闡述?這是信貸組閤管理中的核心概念,直接關係到資本的充足性和風險的計量。我希望書中能夠詳細解釋這兩種損失是如何計算的,它們分彆代錶瞭什麼,以及在不同的監管框架下,是如何被界定的。例如,巴塞爾協議對這兩種損失的計算和管理有著明確的要求,這本書是否會結閤這些監管要求,來指導讀者如何構建閤規的信貸組閤?
评分我非常期待書中能夠深入探討“客戶細分”在信貸組閤管理中的重要性。不同的客戶群體,其風險特徵、收益潛力以及對市場波動的敏感度都可能存在顯著差異。如何根據客戶的行業、規模、信用評級、還款能力等因素進行有效的細分,並在此基礎上構建差異化的信貸策略,是提升組閤效率的關鍵。我希望書中能提供具體的客戶細分方法和模型,並說明如何根據細分結果,調整資産配置、風險敞口和收益目標。
评分這本書的封麵設計就非常吸引人,采用瞭一種沉穩而專業的藍色調,搭配上銀色的字體,散發齣一種金融領域的專業感。它給人的第一印象就是,這是一本內容嚴謹、深度十足的著作。我本身對金融領域,尤其是信用風險管理有著濃厚的興趣,而“Credit Portfolio Management”這個書名,直接點明瞭它的核心主題,讓我對其中可能涉及的策略、模型和實踐充滿瞭期待。翻開書頁,首先映入眼簾的是清晰的目錄結構,從基礎概念的梳理,到復雜的組閤構建和風險度量,再到前沿的量化模型和技術應用,幾乎涵蓋瞭信貸組閤管理的所有關鍵環節。這種結構化、係統化的編排方式,對於我這樣希望全麵瞭解一個領域的讀者來說,是非常友好的,能夠幫助我循序漸進地掌握知識。
评分這本書的書寫風格,我注意到非常注重理論與實踐的結閤。它不僅僅羅列枯燥的公式和模型,更重要的是,它會結閤實際的案例分析,來闡釋理論知識的應用。這對於像我一樣,希望將所學知識應用於實際工作中的讀者來說,是非常寶貴的。通過真實的商業案例,我們可以更直觀地理解,在復雜的金融市場環境中,信貸組閤管理所麵臨的挑戰,以及作者所提齣的解決方案的有效性。我尤其期待書中能夠包含一些具體的量化工具和技術,例如如何利用濛特卡洛模擬來評估極端情況下的組閤損失,或者如何運用壓力測試來檢驗組閤在不利經濟情景下的韌性。
评分我特彆關注書中關於信用風險評估和定價的部分。理解瞭單個藉款人的信用質量,是構建穩健信貸組閤的基礎。我希望這本書能詳細闡述各種信用評分模型,比如邏輯迴歸、支持嚮量機、決策樹等,並解釋它們在實際應用中的優劣。更重要的是,我期待書中能深入探討如何將這些微觀層麵的信用評估結果,轉化為宏觀層麵的組閤風險管理策略。例如,如何通過分散化來降低非係統性風險,如何在不同資産類彆之間進行有效的風險對衝,以及如何根據經濟周期的不同階段,動態調整信貸組閤的風險敞口。這本書的齣版,恰逢當前全球經濟麵臨諸多不確定性的時刻,如何在這種環境下維持信貸組閤的穩健性,無疑是一個至關重要的話題。
评分本書在處理“貸款組閤的集中度風險”方麵,是否會提供一些實操性的建議?過度集中於某個行業、某個區域或某個大型藉款人,都可能給信貸組閤帶來巨大的風險。我希望書中能夠介紹如何量化和管理這種集中度風險,例如通過設置行業限製、區域限製、單筆貸款限額等措施,來降低組閤的脆弱性。同時,我也想瞭解,在某些特殊情況下,例如為瞭抓住某個行業的增長機會,是否可以適度提高集中度,但同時需要采取哪些額外的風險對衝措施。
评分我一直對金融衍生品在信貸組閤管理中的作用感到好奇,這本書會不會深入探討這方麵的內容呢?比如,如何利用信用違約互換(CDS)來對衝組閤的違約風險,或者如何構建結構化産品來優化風險收益特徵。在當前的金融市場中,這些工具的應用越來越廣泛,理解它們如何與信貸組閤管理相結閤,對於提升組閤的整體錶現至關重要。我希望這本書能夠提供一些前沿的見解,介紹最新的衍生品策略,以及如何在復雜的金融工具運用中,仍然保持對風險的清晰認識和有效控製。
评分這本書的論述方式,我注意到非常注重邏輯性和嚴謹性。每一章節的論述都建立在前一章節的基礎上,層層遞進,使得整個知識體係非常完整和連貫。這種結構對於我這樣需要係統性學習的讀者來說,是極其寶貴的。我尤其欣賞書中在解釋復雜金融概念時,所使用的清晰、準確的語言,以及輔以恰當的圖錶和示例,使得原本抽象的理論變得生動具體,易於理解和記憶。我期待通過深入閱讀,能夠完全掌握信貸組閤管理的精髓,並在未來的職業生涯中,能夠靈活運用書中所學的知識。
评分part
评分part
评分part
评分part
评分part
相關圖書









本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈圖書下載中心 版权所有