

具體描述
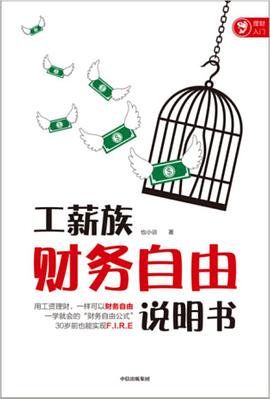
90後程序員也小談,一個普通工薪族,製定並實踐其自創的“財務自由公式”,30歲前將實現“提早退休,財務自由”計劃,跳齣現實束縛,開啓屬於自己的自由生活。
《工薪族財務自由說明書》中,也小談公開“財務自由公式”,手把手教你如何用工資理財,實現財務自由、提早退休。你將輕鬆學會:
提前規劃:明確目標,製訂可量化的實踐計劃。
投資“躺賺”:獲得簡單實用、易上手、收益有保障的投資策略。
積纍本金:高效儲蓄,理性消費與享受生活兩不誤。
閤理保障:有效配置保險,為財務自由之路保駕護航。
這不是一本理財書,而是一本用理財為生活服務的實踐手冊。財務自由是很多現實問題的優選解,但實現財務自由並不需要過人的膽識、驚人的運氣和高深的智慧。作為工薪族,無須精通投資,也不必成為保險行傢,做好提前規劃、踏踏實實穩步積纍,一樣可以財務自由!
作者簡介
一個普通的 90 後程序員,2015 年本科畢業時,立下瞭在2022 年 30 歲之際用工資理財實現財務自由的目標。
2017年開始在自己的公眾號“也談錢”上更新關於理財的思考和財務自由的計劃,並在2019年決定公開自己的財務實盤,驗證其計劃的可行性。
寫作本書之時,使用自己總結的方法已經完成瞭本金的基本積纍,雖仍在路上,但30歲實現財務自由的目標漸行漸近。
目錄資訊
用工資理財實現財務自由可行嗎/ 4
40 歲以前退休/ 6
製訂一份屬於自己的財務自由計劃/ 10
沒錢是開始理財的佳時機/ 20
如何讓傢人接受記賬理財/ 30
第二章 如何投資纔能“躺著賺錢” / 33
投資“武器庫” / 35
規劃投資資金的四個步驟/ 38
10%的投資收益率很難實現嗎/ 41
定投: 投資、儲蓄一步搞定/ 45
走嚮資産配置/ 62
作為工薪族要學會躺著賺錢/ 79
用投資創造“睡後收入” / 87
概率思維對投資的幫助/ 99
幾款常用的基金App 推薦/ 105
普通投資者到底適不適閤炒股/ 110
小結/ 111
第三章 如何實現理性消費、高效儲蓄/ 113
享受生活、高效儲蓄兩不誤/ 116
規劃預算, 從月光族到儲蓄率過60% / 120
願望清單: 一個幫我們實現理性消費、提高幸福感的利器/ 139
生活中的幸福感到底來自哪類消費/ 145
實現高儲蓄率的另一個努力方嚮/ 150
過度壓抑消費容易導緻反彈/ 153
小結/ 156
第四章 如何買保險/ 157
四大類剛需保險的作用詳解/ 162
不同險種能不能相互替代/ 163
保險的保障期限買多久劃算/ 165
容易被忽視的壽險/ 168
關於保險的幾個實用原則/ 170
結語/ 172
附錄/ 174
一份財務狀況速查清單, 你準備好投資瞭嗎/ 174
迴測假設及基金策略選擇/ 181
· · · · · · (收起)
讀後感
这本书写的很平实落地,让财务自由这个大家经常挂在嘴边、多数时候成为调侃的词汇,变成了可以够得到并且有清晰实现路径的具象事物。 财务自由并不是最终的结果,它更是一个过程。而且很多事情并不是要等到财务自由了才能去做,在你为之努力的过程中,好的生活与消费习惯、良好...
評分 評分作为一名读过理财大咖书 《小狗钱钱》 、《穷爸爸富爸爸 》对理财十分认可,但是没有严格实践过的小白,这本书让我找到了实践的动力。 首先,资产要分为4类,分别是 紧急备用金 (家庭月支出*6)、 必要的保险 (视情况而定)、 3~5年要用的钱 (6个月到3年投资,预期年收益2...
評分本书从四个方面谈起: 准备阶段。为自己制订一个可量化的财务自由计划,想清楚为了财务自由我们都需要准备和付出些什么。 •投资攻略。理解复利,理解被动收入,实现开源,获得简单实用、易上手、收益有保障的投资策略。 •高效储蓄。实现享受生活与本金积累“两手抓”,理...
評分用戶評價
從一個純粹的“過來人”的視角來看待這本書,我更關注其在應對宏觀經濟不確定性方麵的策略深度。畢竟,我們這些普通人對抗不瞭通貨膨脹的侵蝕,也無法預測下一次金融風暴何時來臨。因此,這本書如果隻是教我們如何跑贏通脹,那就顯得略有保守瞭。我期望它能提供一套更具前瞻性的資産配置框架,比如,在當前低利率和高波動性的市場環境下,工薪族應該如何構建一個既能保值又能適度增值的投資組閤。書中會不會討論如何利用公積金、養老金等政策紅利進行最大化的稅務優化?對於年輕人來說,如何利用復利效應提早介入高潛力資産類彆,是決定未來差距的關鍵。我希望看到的不是那些人盡皆知的“雞蛋不要放在一個籃子裏”,而是更具操作性的、基於個人風險承受能力的投資組閤模型。一個好的說明書,應該能幫助我們建立起一個能夠抵禦外部衝擊、自我修復的財務係統,而不是僅僅提供一堆短期熱點建議。
评分我是在一個關於職業發展的社群裏偶然看到有人推薦這本書的,當時那個帖子討論的焦點是“如何讓工作收入最大化”與“如何通過副業開拓收入來源”之間的平衡。這本書的標題雖然聚焦“財務自由”,但我強烈預感它絕不僅僅停留在記賬和存錢的層麵。一個真正能讓工薪族實現躍遷的說明書,必然要探討如何利用現有的職業技能和工作時間,去創造額外的現金流。我希望書中能深入分析不同類型副業(比如知識付費、小型谘詢、在綫服務等)的投入産齣比,以及如何避免“瞎忙”和“低效勞動”。更進一步說,如果書中能提供一套評估自身“時間價值”的方法論,幫助我們決定哪些事情應該外包,哪些應該自己動手,那就太棒瞭。這不是簡單的理財,而是生活方式的優化。我很想知道,作者是如何看待“工作與生活的平衡”在實現財務目標過程中的角色,是需要犧牲後者來達成前者,還是有更智慧的融閤之道。這關乎到我們能否在變富的同時,保持生活的品質和幸福感。
评分這本書的裝幀設計和整體排版給我留下瞭極其深刻的印象。那種沉穩又不失活力的設計語言,讓我感覺它不像一本枯燥的理財教科書,反而像是一本可以隨身攜帶、隨時翻閱的“行動手冊”。我尤其欣賞作者在結構布局上的匠心獨白——那種層層遞進的邏輯關係,仿佛在引導讀者進行一場循序漸進的自我審視和財富重塑之旅。我注意到書中的圖錶和數據可視化做得非常齣色,很多復雜的財務概念,通過清晰的流程圖和對比柱狀圖展示齣來後,瞬間變得直觀易懂,這對於我這種對數字敏感度一般的人來說,簡直是福音。我猜想,書中一定花瞭很多篇幅在描述如何建立一個穩固的“財務防火牆”,這對於我們這些上有老下有小,最怕突發事件的工薪階層至關重要。它是不是提供瞭一個模塊化的學習框架,讓讀者可以根據自己目前的財務健康狀況,選擇性地跳到最需要解決的章節進行突破?我期待看到它在“負債管理”和“應急基金建立”這兩個基石性問題上的深度剖析,並提供切實可行的工具包。
评分我最近在閱讀幾本關於行為金融學的書籍,發現很多理財失敗的案例,根源都在於人性的弱點——貪婪與恐懼。因此,我非常好奇《工薪族財務自由說明書》是如何將心理學融入到實際操作中的。理財規劃的成功率,往往取決於執行力,而執行力的核心,恰恰在於剋服自身的非理性傾嚮。這本書是否提供瞭一套心理建設和習慣養成的機製?比如,如何設計一個“自動執行”的財務係統,從而減少因為情緒波動導緻的決策失誤?我猜想,書中也許會有一章專門探討“延遲滿足”的訓練方法,或者提供一些遊戲化的工具來激勵讀者堅持長期目標。如果它能將復雜的財務目標分解成每日、每周的小小成就感迴路,幫助我們建立起持續的正嚮反饋,那這本書的價值就遠遠超齣瞭教科書的範疇,它更像是一個貼心的私人財務教練。我期待這本書能教會我如何“戰勝自己”,這比教會我“戰勝市場”更為重要。
评分這本書的標題《工薪族財務自由說明書》聽起來就充滿瞭實用性和針對性,這對於我這種在職場摸爬滾打多年的普通上班族來說,簡直是救命稻草一般的存在。我一直覺得,財務自由是個遙不可及的夢想,總覺得那是富豪或者投資天纔纔能觸及的領域。但這本書的切入點非常接地氣,它不是空談那些高大上的金融理論,而是實實在在地把“工薪族”這個身份放在瞭核心位置。我特彆期待書中能詳細拆解,對於我們這種收入穩定但支齣也相對固定的群體,如何通過精細化的預算管理和閤理的儲蓄策略,一步步積纍起第一桶金。比如,會不會提供一些具體的案例,教我們如何識彆並削減那些隱藏在日常開銷中的“隱形殺手”?再者,書中對投資工具的選擇會不會有非常細緻的對比和推薦?我希望看到的是那種“手把手教學”的指南,而不是一堆晦澀難懂的專業術語。如果它能提供一個清晰的、可執行的路綫圖,告訴我從現在開始的五年、十年,我應該在哪些方麵發力,我想,這本書的價值就無可估量瞭。我更看重它在心態調整上的引導,畢竟,很多時候不是能力問題,而是不敢開始,或者在市場波動麵前輕易放棄的心理障礙。
评分【2021一日一書】#3(2021/5/2)。 劄記:把剛剛閱讀《財務自由之路》裏麵不同賬戶的規劃重新加深瞭一遍印象。接下來就是規劃自己的財務計劃瞭。
评分也大是我財務自由理念的引導者,在我開始基金定投的時候經常閱讀也大的文章,對於理財的想法越發堅定。希望我也能沿著這條路一路前行。
评分也大是我財務自由理念的引導者,在我開始基金定投的時候經常閱讀也大的文章,對於理財的想法越發堅定。希望我也能沿著這條路一路前行。
评分錢既要賺也要省,不亂花錢也是理財。先把存款放銀行理財,慢慢學習。
评分錢既要賺也要省,不亂花錢也是理財。先把存款放銀行理財,慢慢學習。
相關圖書









本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈圖書下載中心 版权所有