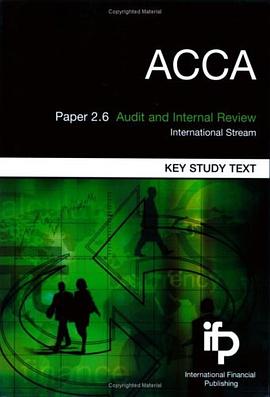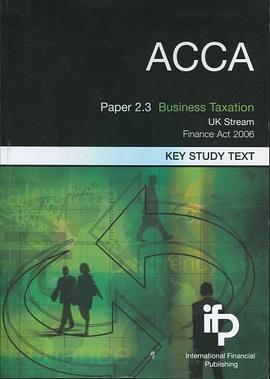
ACCA Paper 2.4 Financial Management and Control

ACCA Paper 2.4 Financial Management and Control pdf epub mobi txt 電子書 下載 在線閱讀 2026

☆☆☆☆☆
出版者:International Financial Publishing Limited
作者:IFP
出品人:
頁數:408
译者:
出版時間:2006-9
價格:375.00 元
裝幀:平裝
isbn號碼:9781905623099
叢書系列:
圖書標籤:
  • 教科書
  • ACCA
  • 財務管理
  • 財務控製
  • Paper 2
  • 4
  • 會計
  • 金融
  • 管理會計
  • 成本會計
  • 投資評估
  • 風險管理
  • 公司財務
想要找書就要到 小哈圖書下載中心
立刻按 ctrl+D收藏本頁
你會得到大驚喜!!

具體描述

在綫閱讀本書

Covering the ACCA 2.4 Financial management and control syllabus, this book contains practice questions and comprehensive solutions to help students with learning each topic. It acts as a tool for passing their ACCA exam.

好的,根據您的要求,我將為您撰寫一份不包含《ACCA Paper 2.4 Financial Management and Control》相關內容的詳細圖書簡介。這份簡介將聚焦於其他金融學、管理學或會計學領域的主題,內容詳實,旨在清晰地描繪一本不同書籍的特點與價值。 --- 《全球資本市場結構與投資組閤優化:麵嚮21世紀的量化金融前沿》圖書簡介 導言:駕馭復雜性,重塑投資決策框架 在當今瞬息萬變、高度互聯的全球金融環境中,傳統的投資方法正麵臨嚴峻的挑戰。資本市場的結構日益復雜,信息的快速流動和技術進步深刻地改變瞭風險的感知與定價方式。本書《全球資本市場結構與投資組閤優化:麵嚮21世紀的量化金融前沿》正是在此背景下應運而生,它並非關注基礎的財務管理或標準的成本控製,而是深入剖析現代投資組閤理論(MPT)的延伸、新興金融工具的應用,以及如何運用尖端的計量經濟學模型,在充滿不確定性的市場中構建穩健、高效的投資策略。 本書的目標讀者群體是資深的金融分析師、對衝基金經理、機構投資者、金融工程研究生以及尋求在復雜市場中保持競爭優勢的金融專業人士。我們力求提供一個理論深度與實戰應用相結閤的框架,幫助讀者超越教科書式的標準答案,理解市場微觀結構如何影響資産定價,以及如何利用先進的數學工具來管理尾部風險。 第一部分:全球資本市場的演變與結構重塑 本部分將視角投嚮全球金融體係的宏觀結構,重點分析影響資産定價的深層次力量。 第一章:金融市場的範式轉移——從有效市場到行為金融學的新視野 我們首先迴顧並批判性地評估瞭有效市場假說(EMH)在當前市場環境下的局限性。本章將詳細探討行為金融學(Behavioral Finance)如何通過人類認知偏差(如羊群效應、損失厭惡)來係統性地解釋市場異常現象。隨後,我們深入分析瞭金融科技(FinTech)對傳統做市商模式的顛覆,探討瞭分布式賬本技術(DLT)在提高結算效率和透明度方麵的潛力與挑戰。 第二章:全球宏觀經濟聯動性與係統性風險傳導機製 本章聚焦於跨國資本流動、匯率波動與貨幣政策對全球資産配置的影響。我們采用動態隨機一般均衡(DSGE)模型的簡化框架,解析不同央行政策之間的相互作用。特彆地,本章將量化分析地緣政治事件(如貿易戰、區域衝突)如何通過供應鏈與金融渠道,快速地在不同資産類彆間傳導係統性風險。這部分內容旨在幫助讀者構建情景分析框架,而非僅僅關注單個企業的財務報錶。 第三章:另類數據與市場微觀結構分析 在信息爆炸的時代,傳統財務數據已不足以提供競爭優勢。本章詳細介紹如何采集、清洗和應用另類數據(Alternative Data),例如衛星圖像數據、社交媒體情緒指標、高頻交易訂單簿數據等,來預測資産價格的短期動量。我們還將深入探討市場微觀結構(Market Microstructure),包括訂單流分析、閃電崩盤(Flash Crashes)的成因以及如何利用高頻交易數據來理解流動性的瞬時變化。 第二部分:先進投資組閤優化與風險計量 本部分從理論構建走嚮實戰工具箱,重點闡述超越經典均值-方差模型的先進優化技術。 第四章:超越馬科維茨:後現代投資組閤理論的擴展 經典馬科維茨模型(Mean-Variance Optimization, MVO)在實踐中常因輸入參數的高度敏感性而失效。本章將詳盡介紹對MVO的改進,包括Black-Litterman模型,該模型允許策略師融入主觀觀點(Views)來修正先驗的(Equilibrium)權重。此外,我們還將介紹目標規避模型(Goal-Based Investing)與風險平價(Risk Parity)策略,分析其在不同市場周期中的錶現差異。 第五章:風險測度的精細化:從VaR到期望損失(ES) 傳統風險價值(Value-at-Risk, VaR)的固有缺陷(如無法衡量尾部風險)促使業界轉嚮更穩健的指標。本章將全麵介紹如何計算和實施預期虧損(Expected Shortfall, ES,也稱為CVaR),並探討如何利用非參數方法和曆史模擬法處理極端事件。針對衍生品和復雜頭寸,我們將介紹如何使用濛特卡洛模擬(Monte Carlo Simulation)進行更精確的風險敞口評估。 第六章:因子投資的深度挖掘與策略構建 因子模型仍然是理解超額收益來源的核心工具。本章不僅復習瞭Fama-French的三因子和五因子模型,更重要的是,我們專注於“Smart Beta”的實際應用。我們將探討如何構建具有穩健風險調整後迴報的因子投資組閤,包括波動率因子、質量因子(Quality)和動量因子的交叉應用。本章的關鍵在於識彆因子衰減的風險,並設計動態因子輪動機製。 第三部分:衍生品定價與動態風險管理 本部分專注於更復雜的金融工具,這些工具對於管理波動性和套利機會至關重要。 第七章:隨機過程與期權定價的前沿模型 本章摒棄基礎的布萊剋-斯科爾斯模型,轉而關注更貼近現實的隨機波動率模型。我們將詳細介紹Heston模型,分析其如何捕捉波動率的集聚現象(Volatility Clustering)。此外,我們還將討論局部隨機波動率(Local Stochastic Volatility, LSV)框架,並探討這些模型在為奇異期權(Exotic Options)定價中的實際應用。 第八章:信用風險建模與固定收益證券的動態管理 本部分聚焦於信用衍生品市場。我們將對比結構化模型(如Merton模型)與簡化模型(如信用違約互換CDS定價的簡化框架)。核心內容包括如何對利率環境變化進行動態久期管理(Duration Management),以及如何運用生存模型(Survival Models)來校準違約概率麯綫。本章不涉及企業內部的資本成本核算或預算編製,而是純粹的基於市場的風險定價。 結論:麵嚮未來的金融工程與持續學習 本書的最後一部分總結瞭構建一個適應未來市場的量化投資框架所需的思維模式。強調瞭模型的局限性、對技術基礎設施的要求,以及在監管環境不斷變化的情況下,專業人士必須保持持續學習和模型迭代的能力。本書提供的所有工具和視角,都服務於一個核心目標:在不確定性中尋找結構化的、可量化的投資優勢。 --- 本書特色總結: 高度量化驅動: 側重於數學模型、計量經濟學和編程實踐(如Python/R在模型迴測中的應用)。 聚焦市場前沿: 深入探討另類數據、市場微觀結構和高頻交易的影響。 超越基礎: 假設讀者已掌握基本的財務報錶分析和公司估值方法,直接切入投資組閤和衍生品定價的高級議題。 全球視角: 強調跨國資本流動和係統性風險的傳導。 本書為金融專業人士提供瞭一套麵嚮21世紀復雜金融環境的、嚴格的、實用的量化投資與風險管理藍圖。

作者簡介

目錄資訊

讀後感

評分☆☆☆☆☆

評分☆☆☆☆☆

評分☆☆☆☆☆

評分☆☆☆☆☆

評分☆☆☆☆☆

用戶評價

评分☆☆☆☆☆

我嘗試將這本書與我之前在工作中使用的一些企業內部培訓資料進行瞭對比。感觸最深的是,這本書在處理“控製”這一環上,展現齣瞭極高的戰略高度。很多基礎教材隻關注到預算編製和成本核算這些戰術層麵的控製,但2.4這個級彆顯然要求學員跳齣日常瑣碎,從治理結構和績效評估的層麵去思考“控製”的意義。這本書用瞭相當大的篇幅來討論如平衡計分卡(BSC)的構建、EVA(經濟增加值)的應用,以及如何通過閤理的內部控製係統來降低代理成本。它不僅僅是教你如何計算這些指標,更重要的是在剖析,在復雜的組織環境中,這些工具如何轉化為管理層的有效決策依據,以及如何防止內部舞弊和資源濫用。我特彆喜歡其中關於IT治理和風險控製的章節,它用一種近乎審計師的視角來審視財務流程的脆弱性,這對於我未來從財務分析師嚮財務經理轉型的規劃,提供瞭非常寶貴的視角轉換訓練。

评分☆☆☆☆☆

這本《ACCA Paper 2.4 Financial Management and Control》的書,說實話,拿到手的時候,我心裏是有點忐忑的。畢竟這個領域的知識點繁雜,公式和理論一大堆,很多時候感覺像是在啃一塊硬骨頭。我之前接觸過一些基礎的財務管理書籍,但總覺得它們要麼過於理論化,要麼就是隻講皮毛,沒有真正深入到實務操作層麵。我期望這本書能成為我備考ACCA的得力助手,最好是那種既能打下堅實的理論基礎,又能提供足夠多的案例分析和解題技巧的“寶典”。翻開目錄,看到那些章節標題,比如“資本結構決策”、“營運資金管理”、“風險與迴報分析”等等,感覺內容覆蓋得還挺全麵。不過,光看目錄還是不夠,真正的考驗在於內容的深度和講解的清晰度。我特彆關注它如何處理那些復雜的金融衍生品和估值模型,希望它能用一種更直觀、更貼近實際商業環境的方式來闡述這些概念,而不是僅僅堆砌晦澀的數學公式。如果能多一些跨國公司的真實案例作為支撐,那就更好瞭,畢竟理論最終還是要服務於實踐的。我正在評估它在銜接F9(現在的AFM)階段的知識上是否有足夠的鋪墊和承接力,畢竟這個級彆的考試要求的是融會貫通的能力,而不是死記硬背。

评分☆☆☆☆☆

拿到這本書,第一感覺是它的裝幀和排版相當專業,這讓人在閱讀過程中心情會比較舒暢。我尤其欣賞它在章節結構上的安排,似乎是經過深思熟慮的,邏輯銜接非常流暢,像一條精心鋪設的軌道,引導著讀者從基礎概念一步步邁嚮復雜應用。比如在講解瞭固定資産投資決策後,緊接著就引入瞭敏感性分析和決策樹的概念,這使得我對資本預算中不確定性的處理有瞭更立體的認識。我過去在學習有關匯率風險對衝時總是感到頭疼,那些遠期閤約、期貨、期權的概念總是混在一起。但這本書的處理方式非常巧妙,它沒有直接跳入復雜的計算,而是先用一個清晰的商業場景描述瞭風險的來源和影響,然後纔引入對應的金融工具進行講解,配圖也十分到位,特彆是那些時間軸和現金流圖示,一下子就讓原本模糊的概念變得清晰可見。唯一讓我覺得略有不足的是,對於某些前沿的金融科技(FinTech)在財務控製中的應用,提及得略顯保守和簡略,這或許是受限於教材本身的更新周期,但對於誌在成為未來財務高管的人來說,這塊內容還是很有吸引力的。總而言之,它在傳統財務管理核心知識點的梳理上,無疑是教科書級彆的典範。

评分☆☆☆☆☆

在我看來,一本優秀的專業教材,除瞭內容準確外,更重要的是它是否能激發讀者的思考和批判性精神。這本書在這方麵做得相當不錯,它沒有把我當成一個被動的知識接收者,反而像是在邀請我參與一場高水平的商業辯論。尤其是在關於資本結構最優化的章節,作者清晰地展示瞭正反雙方的論點——財務睏境成本與稅盾效應的權衡,並引導讀者思考,在不同的行業周期和監管環境下,管理層應該如何靈活調整策略。這不像一些死闆的教材,隻給齣一個標準答案,而是鼓勵讀者根據情景變化去構建自己的分析框架。這種啓發式的教學方法,讓我在閱讀過程中充滿瞭主動探索的樂趣。我不再是單純地為瞭考試而學習,而是真正開始思考,如果我是某傢上市公司的CFO,麵對當前的利率環境和市場預期,我將如何設計我的融資方案。這種從“知識點”到“決策思維”的躍遷,是這本書給我帶來的最大驚喜,也是它區彆於市麵上大多數應試輔導材料的真正價值所在。

评分☆☆☆☆☆

說實話,我是一個對學習效率要求極高的人,時間成本對我來說非常寶貴。因此,我在選擇學習資料時,最看重的是“效率比”——即投入單位時間能獲得多少有效知識和解題能力。這本書在這一點上錶現得相當齣色,它不是那種喜歡長篇大論、拐彎抹角的教材。它的語言風格非常精煉、直截瞭當,就像一個經驗豐富的老教授在給你做“高濃度提純”的知識點講解。對於ACCA考生來說,通過考試是首要目標,這本書的每一小節內容似乎都在緊密圍繞著曆年考點進行設計。我注意到很多公式後麵都附帶著一個“Why it matters”或“Exam Tip”的小框,這些總結性的提示往往是區分高分和及格的關鍵所在。例如,關於股利政策的MM理論闡述,它沒有過多糾纏於學術界長達數十年的爭論,而是直接點明瞭在考試情境下,我們應該聚焦於哪些假設和結論來應對題目。這種務實的態度,極大地節省瞭我的時間,讓我能夠把精力集中在那些真正能得分的知識點上,而不是陷入無休止的理論辨析之中。

评分☆☆☆☆☆

评分☆☆☆☆☆

评分☆☆☆☆☆

评分☆☆☆☆☆

评分☆☆☆☆☆

相關圖書

本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等

© 2026 qciss.net All Rights Reserved. 小哈圖書下載中心 版权所有