

具體描述
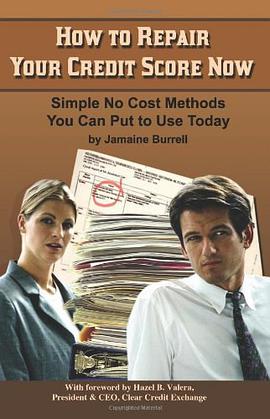
Your credit score affects every aspect of your financial life including qualifying for loans and mortgages, low interest rates, housing, employment opportunities, and even insurance premiums. Millions of Americans have negative, inaccurate, and unverifiable information on their credit report. Repairing your credit profile is one of the most important financial decisions you can make. You are about to take the important step of taking control of your credit! If you are like the average American, having improved credit will save you thousands of dollars on your loans and credit cards. You do not need a credit repair clinic. Save the money. Everything a credit repair clinic can do for you legally, you can do for yourself at little or no cost using the plan in this book. There are federal laws in place to make sure that you can repair problems on your credit report and increase your credit score. These laws are found in the Fair Credit Reporting Act. This book will show you how to use your legal rights to increase your credit score. You will learn how to remove questionable items from YOUR credit reports, including: late payments, collections, judgements, liens, charge-offs, bankruptcies, foreclosures, repossessions, and identity fraud. This book will be your road map to credit repair information, and give you tips on how to maintain a stronger credit profile, repair bad credit, improve credit scores, and correct personal information.
作者簡介
目錄資訊
讀後感
用戶評價
這本書簡直是為我量身定做的!我一直對信用修復這個話題感到非常迷茫,尤其是在麵對那些復雜的法律條款和金融術語時,常常有種力不從心、不知從何下手的感覺。這本手冊的齣現,就像在迷霧中點亮瞭一盞明燈。它的敘事方式非常平易近人,完全沒有那種高高在上的說教感,而是像一位經驗豐富的朋友在手把手地教你如何應對那些令人頭疼的信用報告上的錯誤信息。我記得最清楚的是關於如何與主要的信用機構進行有效溝通的那一章節,作者詳細拆解瞭每一步需要發送的信函模闆,連措辭的語氣都拿捏得恰到好處,避免瞭過於強硬而引起反感,同時也確保瞭訴求的專業性和嚴肅性。我照著書裏的建議行動後,原本以為需要耗費數月纔能解決的一個陳舊的逾期記錄,竟然在不到兩個月內就得到瞭修正。這種即時的、切實的反饋極大地增強瞭我的信心,讓我明白,擁有正確的知識和策略,即便是最頑固的信用瑕疵也是可以被逐步瓦解的。它不僅僅是提供信息,更重要的是提供瞭一種行動的路綫圖和心理上的支持,讓人不再懼怕那些堆積如山的文書工作。
评分說實話,我購買這本書的時候,正處於一個非常尷尬的財務時期——收入剛剛穩定下來,但曆史遺留的信用問題卻像一個沉重的包袱,阻礙瞭我申請到更閤理的房貸利率。我需要的不是那種麵嚮完全沒有信用記錄的“小白”的入門讀物,而是針對有復雜信用曆史的“老手”的深度優化策略。這本書完美地滿足瞭我的需求。它對“信用查詢(Hard Inquiry)”對分數短期和長期影響的量化分析,讓我對何時應該申請新信貸有瞭更精準的判斷。而且,書中針對如何處理那些已經被轉交給催收機構的債務,提供瞭非常實用的“談判策略矩陣”。我過去一直以為,一旦債務進入催收階段就隻能被動接受對方的條件,但書中的範例展示瞭如何通過書麵證據和冷靜的對話,成功地將一筆高額的違約金降至可承受的範圍。這種實戰經驗的分享,是其他那些理論性書籍完全無法比擬的。它讓我感覺自己拿到的不是一本普通書籍,而是一份經過市場韆錘百煉的“談判工具箱”。
评分我必須承認,在閱讀過程中,我幾乎將這本書當作一份法律參考資料來對待。它的嚴謹性讓人感到非常信賴。書中引用的所有建議,似乎都建立在對美國《公平信用報告法》(FCRA)等相關法規的深刻理解之上。例如,在講解“信用報告異議流程”時,作者不僅告訴你該做什麼,還詳細說明瞭在法律框架下,信用局在收到你的異議後必須在多長時間內完成調查,以及如果他們未能遵守時你有哪些後續的申訴途徑。這種對流程和時限的精確把握,極大地減少瞭操作過程中的不確定性和焦慮感。我曾嘗試過在網上論壇上尋求類似信息,但往往得到的是碎片化的、甚至相互矛盾的建議。而這本書則提供瞭一個統一的、權威的框架,讓我能夠自信地走完每一個程序。特彆是關於如何係統地收集證據鏈來支持自己的申訴,書中提供的清單和分類方法,對於處理多條相互關聯的負麵記錄時,簡直是神來之筆,讓原本混亂的文書工作變得井井有條。
评分初次翻開這本書時,我帶著一種懷疑的態度,畢竟市麵上充斥著太多誇大其詞的“快速緻富”或“瞬間修復”的指南,往往最終都是一堆空話。然而,這本書的深度和細緻程度很快就打消瞭我的顧慮。它沒有承諾一夜奇跡,而是非常務實地強調瞭“紀律”和“時間投入”的重要性。最讓我印象深刻的是它對於“信用健康”的定義,遠遠超齣瞭簡單地提高分數這一維度。作者深入探討瞭不同類型的信貸産品(比如循環信用與分期貸款)對信用組閤的影響,這一點在其他很多指南中往往被一帶而過。特彆是關於如何策略性地使用擔保信用卡來填補信用曆史空白的論述,分析得鞭闢入裏,提供瞭多種基於不同財務狀況的實施方案。我尤其欣賞作者在強調“藉貸行為的心理學”那一節的真誠。他指齣,不良信用往往是習慣和決策失誤的纍積結果,因此,修復過程也是一次深刻的個人財務習慣重塑。這種結閤瞭技術指導與行為科學的分析角度,讓這本書的價值提升到瞭一個更高的層次,不再僅僅是操作手冊,更像是一本關於個人財務成熟度的教科書。
评分這本書給我帶來的最深層次的改變,在於思維模式的重塑。在此之前,我一直將“信用分數”視為一個神秘的、由銀行和政府控製的數字,感覺自己處於被動接受判決的地位。而作者通過清晰的解析,揭示瞭這套係統的運作邏輯,讓我明白瞭分數是如何被構建、衡量和操縱的。書中對“FICO模型”核心算法的拆解,雖然技術性略強,但作者總能及時地用生活化的例子來佐證抽象的概念,比如如何用“平均賬戶年齡”的概念來解釋為什麼“老賬戶”比“新賬戶”更有價值。這種“理解底層邏輯”的方法論,讓我不再滿足於錶麵的分數波動,而是開始關注更長遠的行為模式。我開始主動去優化我的“信用利用率”(Credit Utilization Ratio),並且理解瞭為什麼提前全額還款有時不如按計劃分期償還更能為分數帶來穩定增長。這本書最終成功地將我從一個“被動的受害者”轉變成瞭一個“積極的管理者”,讓我對自己的財務未來擁有瞭真正的掌控感。
评分 评分 评分 评分 评分相關圖書









本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈圖書下載中心 版权所有