具体描述
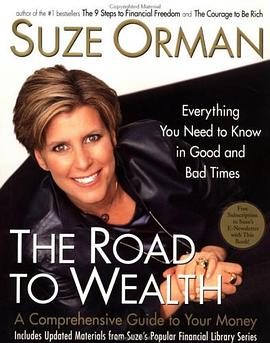
This title offers smart tips on setting up a realistic budget that works for your individual circumstances. It shows smart ways to stick to your budget, establish savings, invest wisely, and develop good credit. It provides smart advice on overcoming previous credit problems, choosing the right bank, and finding a trustworthy broker or accountant. It also provides smart advice on the most effective ways to take control, plan ahead, and stop living paycheck to paycheck. It presents smart tips for getting the best rates on credit cards, buying or leasing a car, and purchasing a home. It also offers smart insights on maximizing your health and life insurance benefits, reducing your taxes, and ensuring that your estate goes to your heirs rather than to the government. It provides quick reading and easy referencing with a comprehensive index and loads of sidebars and tables. Alfred and Emily Glossbrenner have written more than fifty books together, including "Online Resources for Business" and "Making More Money on the Internet". They live in Bucks County, Pennsylvania.
作者简介
目录信息
读后感
用户评价
这本书最大的价值,可能在于它成功地将“管理个人财务”提升到了“管理人生目标”的高度。它没有把理财仅仅看作是积累财富的手段,而是将其定位为人实现人生自由和掌控感的工具。书中探讨了如何将财务规划与职业发展、家庭责任、以及退休愿景进行深度整合。它引导读者去思考:我到底想过什么样的生活?为了实现这个生活,我现在的财务状况需要达到什么里程碑?这种自上而下的思考路径,彻底改变了我过去“赚了再说”的短期思维。书末尾关于“遗产规划和财富传承”的讨论,虽然可能对一些年轻人来说略显遥远,但正是这种对生命完整周期的考量,体现了作者的格局与远见。它让我意识到,一个完整的财务规划,不仅要解决今天的柴米油盐,更要为遥远的未来做好铺垫。这本书不是一本速食指南,它更像是一套系统的、可以伴随人一生的财务哲学指导方针。
阅读体验上,这本书的排版和插图设计也功不可没。它极具现代感,配色沉稳而不沉闷,大量的图表和信息图(Infographics)有效地分解了那些原本可能让人望而却步的复杂数据。我尤其欣赏作者在引用数据时的严谨性,每一组数据似乎都经过了细致的考证,这极大地增强了内容的公信力。它并没有依赖于某个特定时间点的市场热点来支撑论点,而是着眼于跨越数十年的宏观经济周期和投资原则,这说明作者的视野非常开阔。有一处关于“通货膨胀”的论述,将通胀的隐形侵蚀力比喻成“看不见的税收”,这个比喻极其生动形象,一下子点醒了我对日常购买力下降的麻木感。整本书的结构布局逻辑清晰,章节之间的过渡自然流畅,让人有一种“读下去就有收获”的强大驱动力。即便是休息日阅读,也不会感到负担,反而像是在进行一场高效的心智升级训练。
我得说,这本书的实操性强到令人发指,它压根儿就没打算让你停留在理论层面空想。很多理财书都是空谈“财富自由”的愿景,但这本书却聚焦于“如何从当下的一分钱开始行动”。我尤其赞赏其中关于“债务管理”那一章的深度分析。它没有一味地鼓吹“零负债至上”,而是细致地对比了良性债务(如房贷中的低利率部分)和恶性债务(如高息信用卡债)的本质区别,并提供了一套行之有效的“雪崩法”和“雪球法”的应用场景。更重要的是,它没有忘记讨论“保险配置”这个经常被理财新手忽略的风险对冲环节。作者用大量的实际案例说明了,没有适当的风险保障,再完美的投资计划也可能因为一次意外而全盘崩溃。这种不回避风险、将防御工事先建好的理念,让我对这本书的专业度和负责任的态度深感敬佩。它不是在教你如何一夜暴富,而是在教你如何“长寿致富”,确保你的财富船在航行中能够抵御风浪。这种脚踏实地的态度,在充斥着“快速致富秘籍”的市场中,显得尤为珍贵和难得。
这本关于个人理财的书,简直是为我这种理财小白量身定做的!我一直对“资产配置”、“复利效应”这些词感到云里雾里,总觉得理财是件高深莫测的事情。然而,这本书的语言风格异常亲切,没有那种高高在上的说教感。它不是那种堆砌着复杂公式和晦涩术语的教科书,更像是一位经验丰富的朋友,手把手地教我如何从零开始建立健康的财务结构。书中对于“预算”这个基础环节的阐述极其到位,它没有简单地要求你“省钱”,而是引导你去深入理解你的消费习惯背后的驱动力。我特别欣赏它提供的那套“三桶金”模型——应急储备、短期目标、长期投资——这个框架极其清晰,让我一下子明白了不同阶段的资金应该扮演什么角色。过去我总是把所有钱混在一起,手头松了就乱花,现在我能根据这本书的指导,清晰地划分每一笔钱的“使命”。读完前三分之一,我就已经能感觉到自己的财务心态发生了积极转变,不再是焦虑地盯着银行账户的数字跳动,而是开始着眼于构建一个可持续、有韧性的财务系统。那种豁然开朗的感觉,实在太棒了,感觉自己终于抓住了理财的“牛鼻子”,而不是被表面的工具和技巧牵着鼻子走。
这本书的叙事节奏和内容的深度平衡得简直是艺术品。很多时候,读到精彩的部分,你希望作者能多展开讲讲,但它又恰到好处地戛然而止,把你推向下一个需要思考的课题。特别是关于“投资心态”的探讨,简直是直击灵魂。作者用了很大篇幅来解析“行为金融学”对普通投资者的影响,比如“损失厌恶”和“羊群效应”是如何悄无声息地侵蚀我们的投资回报的。它没有简单地批评这些行为,而是深入挖掘了这些非理性行为背后的心理根源,让我们理解“为什么我们会做错决定”。这种洞察力让这本书超越了一般的理财指南,更像是一本心理辅导手册。通过书中提供的几种自我审视练习,我开始能够更冷静地看待市场波动。当股市下跌时,我不再是恐慌性抛售,而是会回想起书中的警示,重新审视我的投资纪律。这种从内功心法上进行修炼的指导,其长期价值远超任何具体的股票代码或基金名称。