
具体描述
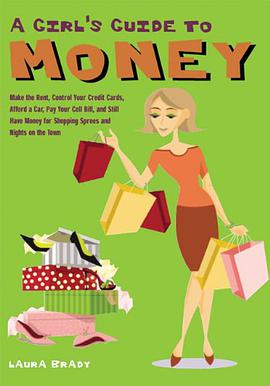
"Be responsible with your money. Buy hot new fashions. Save for a rainy day. Fly away to a sunny beach. Invest for your future. Drive a sporty car." Today's young women are flooded with conflicting and often bewildering messages about money. This book offers strategies to break through the confusion and start making sound financial decisions. With its friendly writing, attractive design, and easy-to-understand suggestions, A Girl's Guide to Money communicates the information young women need to become financially savvy, and does so in a way that suits their style. A Wall Street prospectus it isn't - rather, it's a handy guide bursting with indispensable advice on opening and managing accounts, budgeting and paying bills, avoiding and managing debt, affording shopping and travel, and so much more.
作者简介
目录信息
读后感
用户评价
说实话,我最初买这本书是抱着“试试看”的心态,因为市面上关于个人理财的书籍汗牛充牛牣,很多都是一个模子刻出来的,无非是让你少喝几杯咖啡少买几件衣服。但这本书的独到之处在于,它对“女性”在财务决策中的心理障碍进行了深刻的剖析。它没有回避那些社会对女性在金钱方面设定的隐形枷锁,比如“理财是男人的事”的刻板印象,或者因为职业生涯中可能出现的断层期(比如生育或照顾家庭),导致我们在储蓄和投资上更趋于保守的现实。作者巧妙地将金融知识融入了对自我价值和职业规划的探讨中。有一段关于“为你付出的时间定价”的论述,让我醍醐灌顶——我们常常低估了自己在家务、育儿或支持伴侣事业上的隐性贡献。这本书鼓励的不是单纯的“节俭”,而是一种基于自我价值判断的、更主动的财务掌控权。读完后,我不再仅仅关注我的银行余额,更开始关注我的“职业价值净值”,这是一种更宏大、更具前瞻性的视角转变。它让我明白,财务自由的最终目的,是为了获得选择的自由,而不是仅仅为了数字的增长。
这本书的排版和语言风格,简直是金融书籍界的一股清流。大部分理财书都喜欢用密密麻麻的图表和复杂的术语来建立权威感,但这本书,读起来就像在看一本高质量的时尚杂志,或者说,一本充满智慧的女性成长手册。它大量使用了第一人称的案例分享,这些案例的真实感极强,没有那种夸张的暴富神话,而是聚焦于普通人如何从月光族、负债者,一步步建立起稳健的财务基础。最让我印象深刻的是它对“债务”的定义。它没有一概而论地将所有贷款视为洪水猛兽,而是区分了“好债务”(比如用于提升自我价值的教育贷款或能带来稳定现金流的房产投资)和“坏债务”(高息消费信贷)。这种细致的区分,极大地缓解了我对信贷的过度恐惧。而且,每章的结尾都有一个“行动清单”,不是让你立刻去开户投资,而是让你先完成一个自我审视的小练习,比如“写下你对金钱的三个恐惧”,这种从心理建设入手的方式,非常对我的胃口。它让我感觉,理财成功的第一步,不是算术,而是心术。
这本书,天呐,简直就是我一直在寻找的那种“救命稻草”!我一直觉得理财这东西,比解微积分还难懂,那些什么复利、资产配置的词汇,听着就头疼。但这本书的作者,她真的有一种魔力,能把那些晦涩难懂的概念,用最贴近生活的语言掰开揉碎了讲给你听。我记得有一次我读到关于紧急储蓄的部分,她不是冷冰冰地告诉你“要有六个月的生活费”,而是设身处地地描述了,如果你突然失业了,那种焦虑感是怎么一步步吞噬你的生活的,然后才引出建立安全网的重要性。这种叙事方式,让我感觉不是在听一个专家的说教,而是在和一个非常靠谱、非常有同理心的朋友聊天。尤其对我这种对数字天生就有恐惧感的人来说,它提供的操作指南简直是手把手级别的,没有那种“你只要努力就能成功”的空洞口号,而是实实在在教你如何设置自动转账,如何辨别那些看起来很美其实陷阱重重的金融产品。读完第一章,我就感觉自己握住了对抗生活不确定性的一把小小的、但很坚实的武器。我强烈推荐给所有觉得自己“永远学不会理财”的朋友们,相信我,你会发现自己比想象中要聪明得多,这本书只是帮你找到了那个开关。
我必须承认,我过去尝试过几本热门的投资指南,但都因为讲解太侧重于美股或特定的市场环境,让我这个身处本地市场的读者感到水土不服。这本书的优势在于它的普适性和基础性,它没有过度纠结于某个特定股票代码或加密货币的风口,而是将重点放在了构建一个坚不可摧的、无论经济环境如何变化都能自我修复的财务框架上。作者花了大篇幅讲解了保险配置的重要性,特别是对于家庭经济支柱的风险覆盖,这一点很多流行的“快速致富”指南常常会轻描淡写。她用一个非常形象的比喻,把保险比作财务地基上的“抗震层”,强调了在谈论投资增长之前,必须先确保地基稳固不被意外摧毁。此外,她对退休规划的讨论也极其人性化,她不是给出固定的百分比,而是引导读者根据自己理想中的退休生活方式来反推所需的资金量,这使得退休规划不再是一个遥不可及的数字,而是一个可以为之努力的具体生活蓝图。读完后,我立刻重新审视了我的医疗和人寿保险单,发现了很多之前完全忽略掉的漏洞。
这本书最令我惊喜的一点,是它对“消费心理学”的穿插讲解。它没有将我们描绘成被市场操纵的愚蠢消费者,而是深入剖析了消费背后隐藏的情绪需求——比如,我们买一个昂贵的包,可能不是真的需要它,而是为了填补工作上的不安全感,或者为了在社交圈中获得认同感。作者提供了一套“延迟满足”的实用技巧,这些技巧不是基于严格的禁欲主义,而是通过建立一种更健康的“自我奖励”机制来替代冲动消费。比如,她建议设立一个“欲望账户”,允许自己为那些昂贵的、非必需品存钱,但必须经过至少一个月的“冷静期”才能购买。这个过程极大地削弱了“当下就要拥有”的魔力。这本书的整体基调是赋能(Empowerment),而不是指责(Blame)。它让你感觉,你之所以在金钱上遇到困难,很可能不是因为你不够努力或不够聪明,而是因为你没有被教导过如何与自己的情绪和金钱建立健康的关系。这本书就是一本关于如何重新教育自己、如何夺回对自己生活主导权的实用指南,我愿意把它推荐给所有渴望掌控自己人生的朋友。