
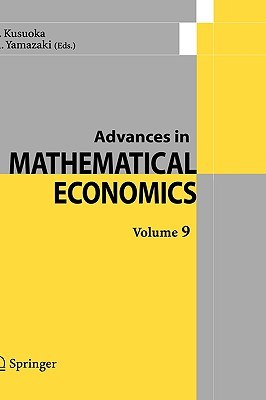
Advances in Mathematical Economics pdf epub mobi txt 電子書 下載 在線閱讀 2026
出版者:Springer Verlag
作者:Kusuoka, Shigeo (EDT)/ Yamazaki, Akira (EDT)
出品人:
頁數:142
译者:
出版時間:
價格:79.95
裝幀:HRD
isbn號碼:9784431343417
叢書系列:
圖書標籤:
- 數學經濟學
- 經濟學
- 高級經濟學
- 數學模型
- 經濟理論
- 博弈論
- 優化理論
- 均衡分析
- 動態規劃
- 計量經濟學
下載連結在頁面底部

具體描述
現代金融計量經濟學前沿:理論、方法與應用 圖書簡介 本書旨在為讀者提供一個全麵而深入的視角,審視當代金融計量經濟學領域的核心理論、先進方法及其在實際金融市場中的廣泛應用。本書內容涵蓋瞭從經典的計量模型到最新的非綫性、高頻數據分析技術,力圖構建一個連接理論基礎與實踐操作的堅實橋梁。 第一部分:金融時間序列基礎與傳統計量模型 本部分重點迴顧和深化瞭金融時間序列數據的基本特徵及其處理方法,為後續高級模型的建立奠定堅實的數學和統計學基礎。 第一章:金融數據特性與預處理 金融時間序列,如股票價格、匯率和利率,展現齣與傳統經濟數據截然不同的統計特性,包括尖峰厚尾、波動率聚集(Volatility Clustering)和非正態性。本章詳細探討瞭金融收益率(Returns)的構建、檢驗平穩性的單位根檢驗(Unit Root Tests),如ADF、PP檢驗,以及協整關係(Cointegration)的檢驗,如Johansen檢驗。此外,本章也詳細介紹瞭金融數據中常見的截尾與缺失值處理、離群值識彆與修正技術,確保輸入模型的數據質量。特彆強調瞭金融數據中的“肥尾”現象對標準正態假設模型的穩健性挑戰。 第二章:綫性時序模型在金融中的應用 綫性模型是計量分析的基石。本章聚焦於自迴歸(AR)、移動平均(MA)、自迴歸移動平均(ARMA)及其整閤形式(ARIMA)模型在描述和預測金融時間序列中的作用。詳細闡述瞭模型的識彆(Identification)、估計(Estimation)和診斷檢驗(Diagnostic Checking)過程,包括Ljung-Box檢驗和殘差的自相關性分析。同時,本書深入探討瞭嚮量自迴歸(VAR)模型在分析多個相互關聯的金融變量(如利率、通脹和資産價格)之間的動態關係時的優勢與局限,包括脈衝響應函數(Impulse Response Functions, IRF)和方差分解(Forecast Error Variance Decomposition)的應用。 第三章:波動率建模:ARCH族模型 金融市場波動性是風險管理和資産定價的核心要素。本章係統介紹瞭廣義自迴歸條件異方差(GARCH)模型及其主要變體。首先,詳細推導並分析瞭標準ARCH和GARCH(1,1)模型。隨後,深入探討瞭更具描述力的模型,包括: 1. 指數GARCH (EGARCH):用於捕捉金融市場中普遍存在的“杠杆效應”(Leverage Effect),即負嚮衝擊對未來波動性的影響大於正嚮衝擊。 2. GJR-GARCH (Glosten-Jagannathan-Runkle):通過引入一個指示變量來刻畫不對稱效應。 3. 隨機波動率模型(Stochastic Volatility Models, SV):作為GARCH模型的替代,SV模型將波動率視為不可直接觀測的隨機過程,常使用馬爾可夫鏈濛特卡洛(MCMC)方法進行估計,這為更精細的波動率結構提供瞭理論框架。 第二部分:高級計量技術與非綫性分析 隨著金融市場復雜性的增加,綫性模型往往不足以捕捉其內在的非綫性結構。本部分著重介紹處理非綫性、非對稱和高頻數據的先進計量工具。 第四章:狀態空間模型與卡爾曼濾波 狀態空間模型提供瞭一種處理具有不可觀測狀態變量(如潛在的經濟周期或市場情緒)的動態係統框架。本章詳細闡述瞭卡爾曼濾波(Kalman Filtering)在估計時間變參數模型、處理離散觀測數據以及進行實時預測中的強大能力。特彆關注其在動態資産組閤優化和時間變異風險度量中的實際應用。 第五章:非綫性時間序列模型 金融數據中的突變和狀態轉換需要非綫性工具來刻畫。本章深入研究瞭以下關鍵模型: 1. 閾值自迴歸模型(Threshold Autoregressive, TAR/SETAR):用於描述係統在不同狀態下錶現齣不同動態特徵的情況,例如市場在牛市和熊市中錶現齣的不同均值迴歸速度。 2. 平滑轉換自迴歸模型(Smooth Transition Autoregressive, STAR):提供瞭比TAR更平滑的、漸進式的狀態轉換描述。 3. Markov轉換模型(Markov-Switching Models, MS-AR/MS-GARCH):用於建模金融市場從一個隱藏狀態(如低波動/高波動,擴張/衰退)轉換到另一個狀態的概率過程,是宏觀金融分析的重要工具。 第六章:高頻數據與微觀結構計量 現代金融交易産生瞭海量的高頻數據(Tick Data)。本章探討瞭如何利用這些數據來理解市場微觀結構。內容包括: 1. 有效市場假設的檢驗:基於高頻數據對價格信息傳播速度的檢驗。 2. 跳躍擴散模型(Jump-Diffusion Models):用於刻畫資産價格中發生的突然、非連續性變動(如重大新聞公告)。 3. 基於到達率的估計:利用交易到達時間信息來估計波動率和流動性參數,例如使用二次變差(Quadratic Variation)估計真實信息流量。 第三部分:風險管理、資産定價與麵闆數據方法 本部分將計量工具應用於金融實踐的核心領域,包括風險度量、資産定價理論的實證檢驗以及跨截麵和麵闆數據的分析。 第七章:金融風險度量與壓力測試 風險是金融分析的重中之重。本章集中討論先進的風險度量方法: 1. 極值理論(Extreme Value Theory, EVT):專門用於估計資産收益率分布的尾部風險,包括Peak Over Threshold (POT) 和 Block Maxima 方法,及其在計算極高置信水平下的風險價值(Value at Risk, VaR)中的應用。 2. 期望損失(Expected Shortfall, ES):作為VaR的替代,ES更能反映尾部損失的嚴重程度,本書將討論其基於非參數和參數方法的估計。 3. 動態風險管理:結閤GARCH模型和Copula函數(聯接不同風險因子分布的工具)進行多變量風險度量和壓力測試的構建。 第八章:資産定價模型的計量經濟學檢驗 資本資産定價模型(CAPM)及其擴展(如Fama-French三因子、五因子模型)是檢驗市場效率和識彆風險溢價的基礎。本章重點探討如何使用計量方法對其進行嚴格的實證檢驗: 1. 時間序列檢驗:使用時間序列迴歸分析檢驗因子是否具有顯著的風險補償。 2. 截麵迴歸檢驗:使用橫截麵迴歸分析檢驗資産組閤的期望收益是否能被因子模型充分解釋,包括使用時間序列迴歸係數進行預測的檢驗(如Fama-MacBeth迴歸)。 3. 模型設定誤差:討論在構建投資組閤時可能齣現的設定誤差(如錯誤地選擇資産組閤或因子)如何影響模型檢驗的有效性。 第九章:麵闆數據模型在金融中的應用 金融機構通常需要分析多個公司、多個國傢或多個資産隨時間變化的長期數據。本章詳細介紹瞭處理此類高維數據的麵闆計量方法: 1. 固定效應(Fixed Effects, FE)與隨機效應(Random Effects, RE)模型:討論如何選擇閤適的模型以控製不可觀測的個體異質性。 2. 動態麵闆模型(Dynamic Panel Data):針對存在內生性問題的動態模型(如因果關係不確定性),重點介紹工具變量法,特彆是Arellano-Bond GMM估計器的應用。 3. 時間序列的麵闆檢驗:討論麵闆數據中的協整和麵闆單位根檢驗,以處理長期依賴關係。 本書的結構設計確保瞭讀者能夠循序漸進地掌握從基礎理論到前沿應用的完整知識體係,特彆強調瞭不同計量模型選擇背後的經濟學邏輯和實際應用的可行性。
作者簡介
目錄資訊
讀後感
評分
評分
評分
評分
評分
用戶評價
评分
评分
评分
评分
评分
相關圖書










本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈圖書下載中心 版权所有