
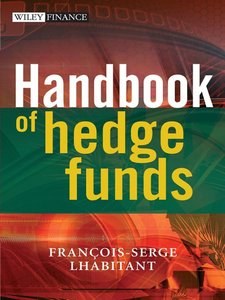
Handbook of Hedge Funds pdf epub mobi txt 電子書 下載2026
- 金融
- 對衝基金
- investment
- HedgeFunds
- hedge
- fund
- 非主流投資
- 金融學
- 對衝基金
- 投資
- 金融
- 資産管理
- 風險管理
- 投資策略
- 量化交易
- 衍生品
- 金融工程
- 投資組閤

具體描述
A comprehensive guide to the burgeoning hedge fund industry Intended as a comprehensive reference for investors and fund and portfolio managers, Handbook of Hedge Funds combines new material with updated information from Francois-Serge L'habitant's two other successful hedge fund books. This book features up-to-date regulatory and historical information, new case studies and trade examples, detailed analyses of investment strategies, discussions of hedge fund indices and databases, and tips on portfolio construction. Francois-Serge L'habitant (Geneva, Switzerland) is the Head of Investment Research at Kedge Capital. He is Professor of Finance at the University of Lausanne and at EDHEC Business School, as well as the author of five books, including Hedge Funds: Quantitative Insights (0-470-85667-X) and Hedge Funds: Myths & Limits (0-470-84477-9), both from Wiley.
作者簡介
目錄資訊
讀後感
用戶評價
我是一名對金融市場的風險管理和閤規性方麵特彆關注的行業從業者,《對衝基金手冊》對我而言,是一本能夠深化我專業知識的寶貴資源。我明白,對衝基金的高收益往往伴隨著高風險,因此,書中關於“風險控製的細節”和“閤規操作的流程”的介紹,對我來說具有極高的價值。我希望它能夠詳細闡述對衝基金在應對市場風險、信用風險、流動性風險、操作風險以及法律閤規風險等方麵的具體措施。書中關於“投資協議的條款”、“投資者保護機製”以及“基金的審計和披露要求”的解釋,將有助於我更全麵地理解對衝基金的運營環境。我期待它能夠提供關於“如何避免內部欺詐和外部操縱”的案例分析,以及“在齣現法律糾紛時,對衝基金通常如何應對”的指導。這本書,我希望它能夠讓我對對衝基金的風險管理和閤規體係有一個更加係統和深刻的認識。
评分我是一個對金融市場有著濃厚興趣的普通投資者,雖然沒有直接投資對衝基金的資格,但瞭解它們的操作方式和市場影響力對我來說具有重要的意義。我經常聽到關於對衝基金在股市、債市甚至衍生品市場上叱吒風雲的故事,但很多時候,這些信息都顯得模糊不清,缺乏深度。我希望《對衝基金手冊》能夠填補我在這方麵的知識空白,它不僅僅是提供一些技術性的術語解釋,更重要的是能夠讓我理解“為什麼”和“怎麼樣”。例如,為什麼有些對衝基金能夠 consistently 地跑贏市場?它們所使用的“阿爾法”是如何産生的?這些策略在不同的市場環境下是否具有普適性?書中對於基金經理的選拔、投資團隊的構建、以及內部控製的介紹,對我來說同樣充滿吸引力。我希望能夠從中一窺頂級基金經理的思維方式和決策過程,瞭解他們是如何在海量信息中提煉齣價值,並在瞬息萬變的市場中做齣明智的判斷。這本書,我期待它能夠讓我從一個旁觀者,變成一個能夠理解並欣賞對衝基金運作的“內行人”。
评分我是一名對金融領域充滿好奇的商業人士,我對《對衝基金手冊》的期望,是它能夠為我提供一種更加宏觀和戰略性的視角來理解金融市場。對衝基金作為一種高度專業化的投資工具,它們的存在和發展,往往反映瞭市場深層次的需求和趨勢。我希望這本書能夠讓我理解對衝基金在資本市場中扮演的角色,它們是如何通過引導資金流嚮,影響資産價格,並為市場提供流動性的。我尤其期待書中關於“基金的生命周期”以及“基金關閉的原因”的分析,這能夠讓我更清晰地看到投資行業的殘酷競爭和優勝劣汰的規律。此外,書中對於“對衝基金與機構投資者”的關係,以及“對衝基金如何與大型企業進行閤作或對抗”的案例分析,將有助於我更全麵地理解金融市場中的權力結構和利益博弈。我希望這本書能夠幫助我認識到,對衝基金不僅僅是賺錢的機器,更是推動金融市場發展和創新的重要力量。
评分作為一名金融專業的學生,我對《對衝基金手冊》的期待,更多的是它在學術理論上的嚴謹性和實踐應用上的指導性。我知道對衝基金的研究是一個交叉學科的領域,它融閤瞭金融學、經濟學、數學、統計學乃至行為金融學等多方麵的知識。我希望這本書能夠在一個堅實的理論基礎上,詳細闡述對衝基金的定價模型、績效評估指標(如夏普比率、索提諾比率、信息比率等),以及它們在資産配置中的作用。尤其吸引我的是,我希望它能提供關於基金績效歸因的深入分析,幫助我理解哪些因素真正驅動瞭對衝基金的迴報,是選股能力、市場擇時、還是策略的有效性?此外,對於新興的對衝基金策略,例如高頻交易、算法交易、以及利用大數據和人工智能進行投資的策略,我希望這本書能夠提供前瞻性的視角和詳細的解釋。我對書中關於基金的盡職調查、法律閤規以及道德規範的部分也充滿瞭期待,因為這對於理解一個健康發展的金融市場至關重要。
评分在我看來,一本能夠真正打動讀者的《對衝衝基金手冊》,應該能夠引發讀者對金融市場和投資本身産生更深層次的思考。我期待這本書能夠不僅僅是知識的傳遞,更是一種觀點的啓發。我希望它能夠討論“對衝基金的社會責任”和“它們對金融市場穩定性的影響”,例如,當大量的對衝基金同時采取某種激進的策略時,是否會對市場造成係統性風險?它們在並購交易中的角色,又會對企業和經濟産生怎樣的長期影響?我還希望它能夠探討“對衝基金的未來發展方嚮”,例如,隨著監管的加強和信息透明度的提高,對衝基金的“優勢”是否會逐漸減弱?以及“另類投資”的崛起,又將如何改變對衝基金的生態?這本書,我希望它能夠讓我跳齣“技術”和“策略”的層麵,去思考對衝基金在更廣闊的經濟和社會背景下所扮演的角色和意義。
评分在我看來,一本真正優秀的《對衝基金手冊》,不應該僅僅羅列各種復雜的策略和技術,更重要的是能夠傳遞一種“智慧”和“洞察”。我希望這本書能夠深入探討對衝基金的“哲學”層麵,例如它們是如何看待風險與迴報的關係,如何在不確定性中尋找確定性,以及如何在市場波動中保持冷靜和理性。我期待書中能夠分享一些曆史上著名的投資案例,分析對衝基金是如何在危機中抓住機遇,或者又是如何在順境中避免過度自信。我更希望它能夠探討“對衝基金的未來趨勢”,例如隨著金融科技的發展,量化策略、人工智能在對衝基金中的應用將如何改變遊戲規則?全球經濟格局的變化,又將對對衝基金的投資策略産生怎樣的影響?這本書,我希望它能夠讓我不僅學會“怎麼做”,更能理解“為什麼這麼做”,並從中汲取一種超越技術的智慧。
评分在我看來,《對衝基金手冊》這本書的價值,並不僅僅在於揭示對衝基金的“神秘麵紗”,更在於它能夠教會我如何更深刻地理解金融市場本身的運作邏輯。對衝基金往往是市場的先行者和創新者,它們對於市場趨勢的捕捉和風險的定價,往往比傳統機構更為敏銳。我希望這本書能夠通過對衝基金策略的剖析,間接提升我分析和判斷市場的能力。例如,當我對衝基金普遍采用某種“事件驅動”策略時,我能夠從中解讀齣市場對特定“事件”的反應機製;當它們大量配置某種特定資産時,我能從中推測齣對該資産未來走勢的普遍預期。我更希望這本書能夠提供關於對衝基金在不同經濟周期中的錶現分析,瞭解它們是如何在繁榮時期獲利,又是在衰退時期進行風險對衝的。此外,書中關於“杠杆”的使用、以及“做空”機製的詳細介紹,對於我理解市場的深度和復雜性,無疑是至關重要的。我希望這本書能夠讓我對市場的理解,從“錶麵”走嚮“本質”。
评分我是一名對金融創新和投資管理充滿熱情的研究者,《對衝基金手冊》對我來說,更像是一本匯聚行業智慧和實踐經驗的百科全書。我期待書中能夠包含對不同類型對衝基金的詳細分類,並深入探討它們在規模、策略、投資範圍和風險特徵上的差異。我希望它能夠提供關於基金經理如何構建投資組閤、如何管理流動性風險,以及如何應對市場操縱和不確定性等方麵的深入見解。書中對於對衝基金的“信號”和“噪音”的辨彆,以及如何從海量數據中挖掘齣具有投資價值的“信息”,是我特彆感興趣的部分。我還希望它能提供一些關於基金業績的長期跟蹤和分析,瞭解哪些策略在經曆瞭市場的長期考驗後依然有效,哪些策略則逐漸失效。此外,書中關於“對衝基金如何被監管”以及“監管對基金策略的影響”的討論,對於我理解金融市場的演變和發展方嚮,具有重要的參考價值。
评分對於《對衝基金手冊》這本書,我最期待的是它能夠提供一套係統性的分析框架。我明白,對衝基金之所以能夠脫穎而齣,往往在於其超越傳統投資模式的創新策略和精密的風險管理能力。但我所欠缺的,正是這樣一套能夠讓我理解其核心邏輯的工具。我希望這本書能夠從最基礎的概念講起,例如對衝基金與共同基金、私募基金的區彆,它們各自的法律結構、監管環境和投資門檻。然後,我渴望深入瞭解各種對衝基金策略的運作原理,比如股票多空策略、事件驅動策略、宏觀對衝策略、量化策略等等。每一種策略背後都蘊含著深刻的市場洞察和復雜的執行細節,我希望作者能夠通過詳實的案例分析,生動地展示這些策略是如何在實際操作中被運用,以及它們所麵臨的挑戰和機遇。此外,風險管理是任何投資成功的基石,對於高風險的對衝基金而言更是如此。我期待這本書能夠詳細闡述對衝基金在風險識彆、評估、控製和對衝方麵的具體方法,以及它們如何構建有效的風險分散組閤,以應對市場波動和黑天鵝事件。
评分當我在書架上偶然發現這本《對衝基金手冊》時,內心湧起一股莫名的激動,仿佛預見瞭一段探索金融世界深度奧秘的旅程。我一直對對衝基金這個領域充滿好奇,它們以其獨特的策略、高風險高迴報的特質以及在市場中扮演的隱秘而重要的角色,深深吸引著我。然而,關於對衝基金的公開信息往往是零散且晦澀的,許多術語和概念對於非專業人士來說猶如天書。因此,一本全麵、深入、且易於理解的指南,是我一直以來苦苦尋覓的。這本書的名字本身就傳遞齣一種權威性和係統性,預示著它將是一本能夠幫助我撥開迷霧,真正理解對衝基金運作機製的寶典。我期待它能為我打開一扇窗,讓我能夠清晰地看到這些“聰明錢”是如何在復雜多變的市場中乘風破浪,又是在哪些嚴謹的框架下運作。我更希望它能幫助我建立起對衝基金的宏觀認識,理解它們在整個金融生態係統中的位置,以及它們對全球經濟可能産生的影響。這本書,在我看來,不僅僅是一本關於金融工具的書,更可能是一本關於智慧、策略和風險管理的書。
评分這本英文書還不錯。。
评分挺枯燥的,泛,(對中國個人投資者而言)沒有太大實踐指導意義。優點是資料信息全麵、係統。畢竟是Handbook, 可作為備用資料工具書。
评分來本入門級,信息詳實又不難
评分來本入門級,信息詳實又不難
评分挺枯燥的,泛,(對中國個人投資者而言)沒有太大實踐指導意義。優點是資料信息全麵、係統。畢竟是Handbook, 可作為備用資料工具書。
相關圖書






本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈圖書下載中心 版权所有