
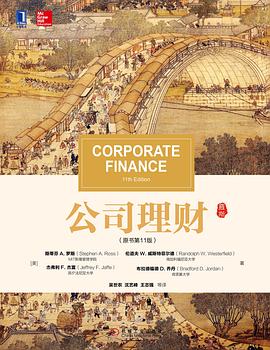

具体描述
全书共分概论,估值与资本预算,风险,资本结构与股利政策,长期融资,期权、期货与公司理财,短期财务,理财专题八大篇三十一章,全面梳理了现代金融学的理论体系,重点讲解了套利定价理论、有效资本市场与行为金融、杠杆企业的估值与资本市场以及财务困境等内容,所有的金融理论概念均从公司财务管理的角度阐述,强调金融理论的现实指导性!
内容特色:
拓展现代金融的核心概念:全书深度发展了套利、净现值、有效市场、代理理论、期权以及风险与收益间的权衡等重点的金融概念,从理论及其运用的角度解释了公司财务与金融。
整体性强:全书主旨在于将公司理财的知识作为一种全面而又统一的整体,而不是一系列无关主题的集合。
突出金融理论的现实意义:全书重点强调现代金融的基本原理,同时结合现实中的案例来充分说明这些理论对于公司财务管理的指导作用。
更新内容:
第2章:整章重写,以强调现金流的概念以及它与会计利润的差异。
第6章:整章重构,以强调诸如成本节约型投资和不同生命周期的投资等特殊投资决策。
第9章:更新许多股票交易的方法。
第10章:更新了关于历史风险与收益的材料,更好地解释了权益风险溢价的动机。
第13章:更详细地讨论了如何用CAPM模型计算权益资本成本和WACC。
第14章:更新并增加了行为金融学的内容,并探讨其对有效市场假说的挑战。
第15章:扩展了对权益和负债的描述,对可赎回条款的价值以及市场价值与账面价值的差异增加了新的材料。
第19~20章:继续构建财务生命周期理论。
作者简介
斯蒂芬·罗斯(Stephen Ross),男,1944年出生,美国著名经济学家、套利定价理论创始人,因其创立了套利定价理论(Arbitrage Pricing Theory,简称APT)而举世闻名。
斯蒂芬-罗斯(Stephen Ross)于当地时间2017年3月3日在康尼狄格州家中去世,享年73岁。
由于他对于金融理论的杰出贡献,罗斯获得了许多学术荣誉,包括国际金融工程学会(IAFE)最佳金融工程师奖、金融分析师联合会葛拉汉与杜德奖 (Grahamand Dodd Award)、芝加哥大学商学院给最优秀学者颁发的利奥·梅内姆奖(Leo Melamed Award)、期权研究领域的 Pomerance奖。
1999年,罗斯在《金融与数量分析杂志》(JFQA)第三期发表的论文“额外风险:再论萨缪尔森的大数谬论”获得JFQA1999年度威廉·夏普奖(William Sharpe Award)(该奖奖励那些在《金融与数量分析杂志》上发表文章、为金融理论作出杰出贡献的研究者)。
目录信息
译者序
作者简介
前言
第一篇 概论
第1章 公司理财导论 2
1.1 什么是公司理财 2
1.2 公司制企业 3
1.3 现金流的重要性 6
1.4 财务管理的目标 8
1.5 代理问题和公司的控制 9
1.6 管制 12
本章小结 13
思考与练习 13
第2章 会计报表与现金流量 15
2.1 资产负债表 15
2.2 利润表 17
2.3 税 19
2.4 净营运资本 21
2.5 企业的现金流量 21
2.6 会计现金流量表 23
2.7 现金流量管理 24
本章小结 25
思考与练习 25
小案例 26
第3章 财务报表分析与长期计划 28
3.1 财务报表分析 28
3.2 比率分析 30
3.3 杜邦恒等式 38
3.4 财务模型 40
3.5 外部融资与增长 45
3.6 关于财务计划模型的注意事项 50
本章小结 51
思考与练习 51
小案例 52
第二篇 估值与资本预算
第4章 折现现金流量估价 56
4.1 价值评估:单期投资的情形 56
4.2 多期投资的情形 58
4.3 复利计息期数 66
4.4 简化公式 69
4.5 分期偿还贷款 78
4.6 如何评估公司的价值 81
本章小结 82
思考与练习 83
第5章 净现值和投资评价的其他方法 85
5.1 为什么要使用净现值 85
5.2 回收期法 88
5.3 折现回收期法 89
5.4 内部收益率法 90
5.5 内部收益率法存在的问题 92
5.6 盈利指数法 99
5.7 资本预算实务 100
本章小结 102
思考与练习 102
第6章 投资决策 104
6.1 增量现金流量:资本预算的关键 104
6.2 Baldwin公司的案例 106
6.3 经营性现金流量的不同算法 112
6.4 折现现金流分析的一些典型特例 114
6.5 通货膨胀与资本预算 119
本章小结 122
思考与练习 123
第7章 风险分析、实物期权和资本预算 125
7.1 敏感性分析、场景分析和盈亏平衡分析 125
7.2 蒙特卡罗模拟 131
7.3 实物期权 134
7.4 决策树 137
本章小结 138
思考与练习 139
第8章 利率和债券估值 140
8.1 债券和债券估值 140
8.2 政府债券和公司债券 148
8.3 债券市场 151
8.4 通货膨胀与利率 155
8.5 债券收益率的决定因子 158
本章小结 160
思考与练习 161
第9章 股票估值 162
9.1 普通股的现值 162
9.2 股利折现模型中的参数估计 166
9.3 市场类比法 169
9.4 使用自由现金流对股票估值 172
9.5 股票市场 173
本章小结 177
思考与练习 178
第三篇 风险
第10章 收益和风险:从市场历史得到的经验 180
10.1 收益 180
10.2 持有期收益 182
10.3 收益的统计量 188
10.4 股票的平均收益和无风险收益 189
10.5 风险的统计量 190
10.6 更多关于平均收益的内容 192
10.7 美国股权风险溢价:历史和国际的视角 194
10.8 2008: 金融危机的一年 196
本章小结 197
思考与练习 197
小案例 199
第11章 收益和风险:资本资产定价模型 201
11.1 单个证券 201
11.2 期望收益、方差和协方差 201
11.3 投资组合的收益和风险 205
11.4 两种资产组合的有效集 208
11.5 多种资产组合的有效集 211
11.6 多元化 213
11.7 无风险借贷 215
11.8 市场均衡 218
11.9 风险与期望收益之间的关系(资本资产定价模型) 221
本章小结 224
思考与练习 224
小案例 228
第12章 看待风险与收益的另一种观点:套利定价理论 229
12.1 简介 229
12.2 系统风险和贝塔系数 229
12.3 投资组合与因素模型 231
12.4 贝塔系数、套利与期望收益 234
12.5 资本资产定价模型和套利定价模型 236
12.6 资产定价的实证方法 237
本章小结 239
思考与练习 239
小案例 242
第13章 风险、资本成本和估值 243
13.1 权益资本成本 243
13.2 用资本资产定价模型估计权益资本成本 244
13.3 估计贝塔 246
13.4 贝塔的影响因素 249
13.5 股利折现模型法 251
13.6 部门和项目的资本成本 252
13.7 固定收益证券的成本 253
13.8 加权平均资本成本 254
13.9 运用RWACC进行估值 255
13.10 伊士曼公司的资本成本估计 258
13.11 融资成本和加权平均资本成本 259
本章小结 261
思考与练习 262
第四篇 资本结构与股利政策
第14章 有效资本市场和行为挑战 264
14.1 融资决策能创造价值吗 264
14.2 有效资本市场的描述 266
14.3 有效市场的类型 268
14.4 证据 270
14.5 行为理论对市场有效性的挑战 274
14.6 经验证据对市场有效性的挑战 276
14.7 关于二者差异的评论 280
14.8 对公司理财的意义 281
本章小结 286
思考与练习 287
小案例 290
第15章 长期融资:简介 291
15.1 普通股 291
15.2 公司长期负债 294
15.3 不同类型的债券 298
15.4 银行贷款 299
15.5 国际债券 300
15.6 融资方式 300
15.7 资本结构的最新趋势 301
本章小结 302
思考与练习 303
第16章 资本结构:基本概念 304
16.1 资本结构问题和馅饼理论 304
16.2 企业价值的最大化与股东财富价值的最大化 305
16.3 财务杠杆和企业价值:一个例子 306
16.4 莫迪利亚尼和米勒:命题Ⅱ(无税) 310
16.5 税 317
本章小结 323
思考与练习 323
第17章 资本结构:债务运用的限制 325
17.1 财务困境成本 325
17.2 财务困境成本的种类 327
17.3 能够降低债务成本吗 331
17.4 税收和财务困境成本的综合影响 332
17.5 信号 334
17.6 偷懒、在职消费与有害投资:一个关于权益代理成本的注释 335
17.7 优序融资理论 337
17.8 个人所得税 340
17.9 公司如何确定资本结构 341
本章小结 344
思考与练习 345
第18章 杠杆企业的估值与资本预算 346
18.1 调整净现值法 346
18.2 权益现金流量法 347
18.3 加权平均资本成本法 348
18.4 APV法、FTE法和WACC法的比较 349
18.5 折现率需要估算的估值方法 351
18.6 APV法举例 352
18.7 贝塔系数与财务杠杆 355
本章小结 357
思考与练习 357
第19章 股利政策和其他支付政策 359
19.1 股利的不同种类 359
19.2 发放现金股利的标准程序 359
19.3 基准案例:股利无关论的解释 361
19.4 股票回购 364
19.5 个人所得税、股利与股票回购 366
19.6 偏好高股利政策的现实因素 369
19.7 客户效应:现实问题的解决? 372
19.8 我们所了解的和不了解的股利政策 373
19.9 融会贯通 376
19.10 股票股利与股票拆细 378
本章小结 381
思考与练习 381
小案例 385
第五篇 长期融资
第20章 资本筹集 388
20.1 早期融资与风险资本 388
20.2 公开发行 391
20.3 另一种发行方式 393
20.4 现金发行 394
20.5 新股发行公告和公司价值 399
20.6 新股发行成本 399
20.7 配股 402
20.8 配股之谜 405
20.9 稀释 405
20.10 暂搁注册 408
20.11 长期债券发行 408
本章小结 408
思考与练习 409
第21章 租赁 411
21.1 租赁类型 411
21.2 租赁会计 413
21.3 税收、美国国税局和租赁 414
21.4 租赁的现金流量 415
21.5 公司所得税下的折现和债务融资能力 416
21.6 “租赁—购买”决策的NPV分析法 418
21.7 债务置换和租赁价值评估 418
21.8 租赁值得吗——基本情形 421
21.9 租赁的理由 422
21.10 关于租赁的其他未被解决的问题 425
本章小结 426
思考与练习 426
第六篇 期权、期货与公司理财
第22章 期权与公司理财 430
22.1 期权 430
22.2 看涨期权 430
22.3 看跌期权 432
22.4 售出期权 432
22.5 期权报价 433
22.6 期权组合 434
22.7 期权定价 436
22.8 期权定价公式 439
22.9 视为期权的股票和债券 445
22.10 期权和公司选择:一些实证应用 449
22.11 项目投资和期权 451
本章小结 453
思考与练习 453
小案例 459
第23章 期权与公司理财:推广与应用 460
23.1 经理股票期权 460
23.2 评估创始企业 463
23.3 续述二叉树模型 465
23.4 停业决策和重新开业决策 469
本章小结 474
思考与练习 474
小案例 475
第24章 认股权证和可转换债券 477
24.1 认股权证 477
24.2 认股权证与看涨期权的差异 478
24.3 认股权证定价与布莱克–斯科尔斯模型 480
24.4 可转换债券 481
24.5 可转换债券的价值评估 482
24.6 发行可转换债券的原因透视 484
24.7 为什么发行认股权证和可转换债券 487
24.8 转换策略 488
本章小结 489
思考与练习 489
第25章 衍生品和套期保值风险 491
25.1 衍生品、套期保值和风险 491
25.2 远期合约 492
25.3 期货合约 492
25.4 套期保值 496
25.5 利率期货合约 497
25.6 久期套期保值 502
25.7 互换合约 507
25.8 衍生品的实际运用情况 510
本章小结 510
思考与练习 511
小案例 513
第七篇 短期财务
第26章 短期财务与计划 516
26.1 跟踪现金与净营运资本 516
26.2 经营周期与现金周期 518
26.3 短期财务政策的若干方面 523
26.4 现金预算 526
26.5 短期融资计划 528
本章小结 529
思考与练习 529
小案例 530
第27章 现金管理 532
27.1 持有现金的目的 532
27.2 理解浮差 534
27.3 现金回收及集中 538
27.4 现金支付管理 542
27.5 闲置资金的投资 543
本章小结 545
思考与练习 545
小案例 546
第28章 信用和存货管理 547
28.1 信用和应收账款 547
28.2 销售条件 548
28.3 分析信用政策 551
28.4 最优信用政策 553
28.5 信用分析 554
28.6 收账政策 556
28.7 存货管理 557
28.8 存货管理技术 559
本章小结 564
思考与练习 564
第八篇 理财专题
第29章 收购与兼并 568
29.1 收购的基本形式 568
29.2 协同效应 570
29.3 并购协同效应的来源 571
29.4 兼并的两个“坏”理由 575
29.5 股东因风险降低而付出的代价 576
29.6 兼并的净现值 578
29.7 善意接管与恶意接管 581
29.8 防御性策略 582
29.9 兼并是否创造了价值 585
29.10 收购的税负形式 588
29.11 兼并的会计处理方法 589
29.12 转为非上市交易和杠杆收购 590
29.13 剥离 591
本章小结 592
思考与练习 593
第30章 财务困境 595
30.1 什么是财务困境 595
30.2 财务困境时会发生什么 597
30.3 破产清算与重组 598
30.4 私下和解与破产:哪个最好 602
30.5 破产前重组 603
30.6 企业破产预测:Z值模型 604
本章小结 605
思考与练习 606
第31章 跨国公司财务 607
31.1 专业术语 607
31.2 外汇市场与汇率 608
31.3 购买力平价说 612
31.4 利率平价理论、无偏远期利率和国际费雪效应 614
31.5 跨国公司预算 617
31.6 汇率风险 620
31.7 政治风险 622
本章小结 622
思考与练习 623
小案例 624
附录A 数学用表 625
附录B 部分思考与练习参考答案 635
· · · · · · (收起)
读后感
公司理财通常运用现金流量,而财务会计则强调收入和利润。 【利润表】 利润= 收入 - 费用 净现值是对现金流量而不是利润的折现。当考虑一个项目时,我们对项目产生的现金流量进行折现。 当从整体评价一家公司时,我们对股利而不是利润进行折现,因为股利是投资者收到的现金流量...
评分跟注会财管重合度很高,结论都是循循推导而来。 衍生品是设计来满足市场需要的,而唯一的约束限制是人们的想象力。 不光没有想象力,理解别人的想象力还困难。 Black-Scholes期权定价模型依旧记不住。 可能水土不服原因,一些句子拗口,读几遍无法理解。 自己学知识有一个很大...
评分你知道72法则吗?你知道什么叫机会成本吗?你知道会计保本点怎么算吗?...... 今天的一块钱,如果按照每年1%的利息增长,72年后会变成两块钱,如果利率能到14%,那么大概5年,就可以变成两块钱。如果你把存款当做定期存到银行收3%的利息,而同时别人拿相等的资金购买...
评分这是一本国内非常流行的国外公司理财教材,应该说,与之同类型而且也很不错的还有梅耶斯的《公司财务原理》等,但是这本书似乎被采纳的更多些。除了原书本身不错以外,原因还包括:机械工业出版社的大力推动;本书翻译的相对较好;其框架相对更适应中国读者等等。这本书的几个...
评分一般的,实际利率和名义利率之间的关系可以用公式表示: 1+ 名义利率 = (1+ 实际利率)X(1+ 通货膨胀率) 实际利率和名义利率 假设名义利率为300%,通货膨胀率为280%。 根据式(6-2),实际利率为: 300% — 280% = 20% (近似的公式) 🔯 然而根据式(6-1),实际利率为:...
用户评价
作为一名初学者,《公司理财(原书第11版)》的入门门槛设定得非常合适。它从最基础的财务术语开始,循序渐进地引导读者进入更复杂的概念。我一开始对公司的财务报表有些畏惧,但这本书的讲解非常清晰,它帮助我理解了资产负债表、利润表和现金流量表之间的内在联系,以及它们如何共同反映公司的经营状况。书中关于营运资本管理的章节,详细介绍了如何管理公司的短期资产和负债,以确保其日常运营的顺畅。这让我看到了公司理财不仅仅是关于长期的投资决策,也包括对日常经营的精细化管理。我对书中关于融资决策的讲解也特别感兴趣,它不仅介绍了债务和股权融资的区别,还探讨了不同融资方式对公司控制权和财务风险的影响。这本书的优点在于,它能够将抽象的财务概念与具体的企业案例紧密结合,让学习过程更加生动有趣,也更容易理解。
评分这本书给我最大的感受是,它不仅仅是在教我“做什么”,更是在教我“为什么这么做”。《公司理财(原书第11版)》在讲解各种财务工具和决策方法时,总是会追溯其背后的经济学原理和逻辑。例如,在讲解资本资产定价模型(CAPM)时,作者不仅介绍了公式,更解释了模型背后的假设以及它如何帮助我们理解风险与回报之间的关系。这种深入的探究方式,让我能够真正理解这些概念,而不是仅仅停留在记忆层面。此外,书中对不同决策情境下,财务决策对企业整体价值影响的分析,也让我对财务管理在企业战略中的核心地位有了更深刻的认识。我特别欣赏书中在探讨股利政策时,分析了“信号效应”和“客户效应”等更深层次的因素,这表明作者在追求理论的严谨性的同时,也充分考虑了现实世界中的复杂性。这本书的每一个章节都像是为我打开了一扇新的大门,让我看到了公司理财领域更广阔的图景,也激发了我进一步探索的兴趣。
评分《公司理财(原书第11版)》的价值远不止于理论知识的传授,它更是一种思维方式的启迪。这本书在讲解每一个财务决策时,都引导读者去思考“为什么”,以及这种决策可能带来的长期影响。例如,在讨论资本结构时,书中不仅介绍了不同负债水平对风险和收益的影响,更强调了最优资本结构需要考虑的多种因素,包括税收效应、财务困境成本以及管理层的风险偏好。我尤其欣赏书中对“财务杠杆”的深入剖析,它不仅解释了财务杠杆的放大效应,也提示了其潜在的风险。这种辩证的视角,让我能够更全面地看待问题,避免陷入片面化的思维。此外,书中对公司治理和内部控制的阐述,也让我意识到,一个健全的公司管理体系是实现有效财务决策的重要保障。这本书就像一位经验丰富的向导,引领我穿越复杂的财务迷宫。
评分这本书的编排结构和语言风格都非常人性化,极大地降低了学习公司理财的难度。《公司理财(原书第11版)》在讲解复杂的财务概念时,常常会穿插一些生动有趣的比喻,或者引用一些行业内广为人知的案例,这使得学习过程变得更加轻松愉快。例如,在解释“有效市场假说”时,作者会用一个比喻来形象地说明市场信息的传递效率,让我能够迅速抓住核心要点。书中关于成本与收益分析的部分,也做得非常出色,它不仅仅是简单的计算,更侧重于分析决策背后的经济逻辑。我个人认为,对于那些对金融领域感兴趣但又担心课程过于理论化、晦涩难懂的读者来说,这本书无疑是一个非常好的选择。它在保证学术严谨性的同时,也兼顾了可读性和实践性,是一本真正能够帮助读者掌握公司理财精髓的书籍。
评分这本书最大的魅力在于它能够将枯燥的财务知识变得引人入胜。《公司理财(原书第11版)》不仅仅是理论的堆砌,更是通过大量的实际案例,展现了公司理财在企业决策中的关键作用。我印象最深刻的是书中关于兼并与收购的章节,通过分析一些真实的并购案例,让我理解了企业在进行并购决策时需要考虑的各种因素,包括战略协同、财务可行性以及法律合规性等。这本书的结构设计也非常合理,从宏观的企业财务目标设定,到微观的具体的财务工具运用,层层递进,逻辑清晰。我个人认为,对于希望深入理解公司财务运作的读者来说,这本书提供了一个绝佳的学习平台。它帮助我建立了一个完整的知识体系,让我能够更好地理解企业如何通过有效的财务管理来实现其战略目标,并最终为股东创造价值。
评分阅读《公司理财(原书第11版)》的过程中,我深刻体会到了作者在梳理复杂金融概念上的功力。这本书的逻辑清晰得令人赞叹,从最基础的财务报表分析入手,逐步过渡到更为复杂的资本结构理论、股利政策以及并购重组等议题。每个章节之间都存在着紧密的联系,仿佛是一幅巨大的拼图,而这本书则提供了所有关键的碎片,帮助我将其完美地组合起来。我特别喜欢书中对“信息不对称”和“代理问题”的深入剖析,这些理论不仅解释了公司内部管理中存在的挑战,也让我理解了为什么外部投资者需要审慎地评估公司的财务状况和管理团队。书中对各种金融工具的介绍也十分详尽,从股票、债券到期权、期货,都进行了清晰的定义和应用场景的阐述。对于我这样希望在投资领域有所建树的读者来说,这些知识是不可或缺的基石。这本书的语言风格也相对平易近人,尽管涉及大量专业术语,但作者总是能通过形象的比喻和生动的例子来帮助读者理解。我个人认为,这是一本值得反复研读的书籍,每一次阅读都会有新的收获和感悟。
评分《公司理财(原书第11版)》在细节处理上非常到位,这使得它成为一本值得反复翻阅的参考书。例如,在讲解无风险利率的选取时,书中不仅提到了国债,还分析了不同期限国债的适用性,以及如何根据投资的 horizon 来调整。这种细致的考量,在其他同类书籍中并不多见。此外,书中对于各种财务比率的解释也极其详尽,不仅仅是给出公式,更重要的是解释了这些比率所反映的经营状况,以及在不同行业和不同企业类型中的适用性。我尤其喜欢书中对“营运效率”、“偿债能力”和“盈利能力”等几个维度的深入分析,这帮助我能够从多个角度去审视一家公司的财务健康状况。这本书的编写风格严谨而不失亲和力,使得我在学习过程中能够保持高度的专注,并且能够消化吸收其中的知识。总而言之,这是一本内容扎实、分析透彻的公司理财读物。
评分《公司理财(原书第11版)》的出现,彻底改变了我对公司财务的认知。在此之前,我一直认为财务管理是枯燥乏味的数字游戏,但这本书却让我看到了财务决策在企业运营和战略发展中的重要性。书中对“价值最大化”这一核心目标的阐述,以及如何通过一系列财务决策来实现这一目标,给我留下了深刻的印象。我特别欣赏书中关于“项目评估”章节的讲解,它详细介绍了如何进行现金流预测、风险调整折现率的计算以及如何选择最适合的评估方法。这让我明白,每一个投资决策背后都蕴含着对未来不确定性的判断和对风险的有效控制。此外,书中对信息披露和投资者关系的重视,也让我认识到,一个透明、负责任的公司形象,对于吸引投资者和提升公司价值至关重要。这本书的内容丰富、逻辑清晰,是一本不可多得的公司理财领域的优秀读物。
评分这本《公司理财(原书第11版)》真的让我对企业如何进行财务决策有了更深入、更系统的认识。作为一名对金融领域充满好奇的读者,我一直想找到一本既能打牢基础,又能触及前沿的教材。这本书无疑满足了我的需求。它并没有一上来就抛出过于晦涩难懂的理论,而是循序渐进地讲解了公司理财的核心概念,比如货币的时间价值、风险与收益的权衡、以及不同融资方式的优缺点。书中的案例分析非常贴近现实,涵盖了不同行业、不同规模的公司,让我能够直观地理解理论是如何在实践中应用的。尤其是关于资本预算的章节,通过对现金流的预测、折现率的选取以及不同评估方法的介绍,让我明白了企业如何评估长期投资项目的可行性,以及如何做出最有利于股东价值最大化的决策。此外,书中对公司治理和财务道德的探讨,也让我意识到,一个健康的公司不仅仅在于其财务数字的亮眼,更在于其背后稳健的经营理念和负责任的态度。这本书不仅仅是一本教材,更像是一位经验丰富的导师,引导我一步步走进公司理财的精彩世界。
评分《公司理财(原书第11版)》的深度和广度令我印象深刻。这本书不仅仅局限于理论的讲解,更强调了实践中的应用和对最新市场趋势的洞察。书中关于公司估值的部分,详细介绍了多种估值方法,如现金流折现法、可比公司分析法等,并分析了不同方法适用的场景以及可能存在的局限性。这让我明白,在实际操作中,并没有一种放之四海而皆准的估值模型,而是需要根据具体情况进行灵活运用。此外,书中对风险管理的重视也让我受益匪浅。从市场风险、信用风险到操作风险,书中都进行了细致的阐述,并提供了一些应对策略。在当前复杂多变的经济环境中,对风险的深刻理解和有效管理,无疑是企业生存和发展的重要保障。我对书中关于公司重组和破产保护的章节也颇感兴趣,这部分内容为我打开了理解企业生命周期不同阶段的另一扇窗户,让我看到了企业在面临困境时如何寻求转型和重生。这本书的确是一本内容丰富、观点独到的公司理财领域的权威著作。
评分欢庆期末。哈哈哈哈哈哈
评分欢庆期末。哈哈哈哈哈哈
评分质量可以
评分翻译垃圾!
评分学金融的人能把标准误翻译成标准差,把期权翻译成选择权,翻译水平与专业水平可见一斑。 粗略看的第一遍光是挑错我都挑了近三十处 校对不上心,被忽略的错误还不知道有多少 作为一本经典教材出版社这么对待太心寒了 9.4读完第一遍。
相关图书






本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈图书下载中心 版权所有