
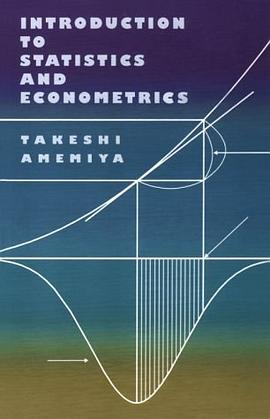
Introduction to Statistics and Econometrics pdf epub mobi txt 电子书 下载 2026
- 计量经济学
- 统计学
- Econometrics
- Statistics
- 经济学
- 统计
- statistics
- 经济
- 统计学
- 计量经济学
- 入门
- 经济学
- 数据分析
- 回归分析
- 概率论
- 统计推断
- 经济统计
- 模型构建

具体描述
This outstanding text by a foremost econometrician combines instruction in probability and statistics with econometrics in a rigorous but relatively nontechnical manner. Unlike many statistics texts, it discusses regression analysis in depth. And unlike many econometrics texts, it offers a thorough treatment of statistics. Although its only mathematical requirement is multivariate calculus, it challenges the student to think deeply about basic concepts. </p>
The coverage of probability and statistics includes best prediction and best linear prediction, the joint distribution of a continuous and discrete random variable, large sample theory, and the properties of the maximum likelihood estimator. Exercises at the end of each chapter reinforce the many illustrative examples and diagrams. Believing that students should acquire the habit of questioning conventional statistical techniques, Takeshi Amemiya discusses the problem of choosing estimators and compares various criteria for ranking them. He also evaluates classical hypothesis testing critically, giving the realistic case of testing a composite null against a composite alternative. He frequently adopts a Bayesian approach because it provides a useful pedagogical framework for discussing many fundamental issues in statistical inference. </p>
Turning to regression, Amemiya presents the classical bivariate model in the conventional summation notation. He follows with a brief introduction to matrix analysis and multiple regression in matrix notation. Finally, he describes various generalizations of the classical regression model and certain other statistical models extensively used in econometrics and other applications in social science. </p>
作者简介
目录信息
读后感
用户评价
这本书在构建读者信心方面,做得还算成功,但这种成功建立在过于简化的基础之上。它的叙事方式非常线性,每一步都有明确的逻辑衔接,对于那些需要一个循序渐进引导过程的学习者而言,这无疑是友好的。它耐心地告诉你,从A点如何到达B点,再到C点。然而,真正的统计和计量研究很少如此一帆风顺。它没有足够地强调“例外情况”和“模型选择的艺术”。例如,在如何根据数据特征选择最优滞后阶数时,它给出的标准是AIC/BIC,但对于那些高度不稳定的序列,这些标准往往会失效,而这本书对此的讨论显得过于理想化。它似乎默认读者在应用这些工具时,总能得到一个“漂亮”的结果。这种对现实复杂性的回避,虽然让入门变得容易,但却可能培养出一种“模型即真理”的错觉,这对于未来进行严肃学术研究或者解决实际商业问题的读者来说,是一个潜在的陷阱,需要读者在阅读时保持高度的批判性警惕。
评分坦白说,这本书的排版和插图处理,实在是让我提不起精神来。在如今这个信息爆炸的时代,一本学术书籍的视觉呈现同样是其内容传递效率的一部分。然而,这本书的字体选择偏小,行距也比较紧凑,初次翻阅时,眼睛很快就会感到疲劳。更让人困惑的是,图表的使用似乎是“为了展示而展示”,而非“为了说明而说明”。很多本该用图形来直观展示复杂概念的地方,却被冗长的文字和难以辨认的数学符号所替代。例如,在解释异方差性时,教科书式的散点图本可以一目了然地揭示问题所在,但这本书似乎更热衷于引用复杂的统计检验公式,这对于刚刚接触这些概念的读者来说,无疑是一个不小的负担。如果说内容是骨架,那么呈现方式就是皮肉,这本厚厚的书,骨架虽然存在,但皮肉的打磨明显不到位,阅读体验大打折扣,仿佛在啃一块没有经过充分调味的干肉。
评分从专业角度来看,这本书在计量经济学部分的处理,显得有些过于保守和滞后。它详尽地介绍了传统的ARIMA模型和GARCH族模型,并且对这些模型做了翔实的数学推导。这无疑是对经典理论的一种尊重,但对于一个致力于在计量领域深耕的读者而言,这远远不够。我非常关注的贝叶斯方法在计量经济学中的应用,或者诸如VAR模型的结构识别等关键议题,在该书中仅仅是一笔带过,处理得轻描淡写,缺乏应有的深度和篇幅去探讨其在现代经济数据分析中的实际应用价值和局限性。阅读过程中,我不断在想,如果作者能花三分之一的篇幅来讨论如何利用R或者Python进行现代计量建模(比如用机器学习方法进行预测或结构估计),而不是将大量篇幅用于重述一些基础的矩阵代数,这本书的价值将不可同日而语。它更像是一部历史文献,而非面向未来的工具书,对于追求实战技能的读者来说,实用性打了折扣。
评分这本号称“统计与计量经济学导论”的书,说实话,拿到手的时候我心里是打了个问号的。封面设计得挺中规中矩,没什么出挑的地方,让人第一眼看过去,大概率会把它和其他教材扔在同一个书架上。内容上,我原本期待能看到一些真正前沿的、能让人眼前一亮的研究方法或者案例,毕竟现在大数据和机器学习这么火,传统的计量模型是不是该有所突破了?结果翻开目录,映入眼帘的还是那些熟悉的框架:回归分析、时间序列、面板数据……嗯,这些内容确实是基石,不可或缺,但对于一个已经有一定基础的读者来说,显得有些“老生常谈”了。尤其是对那些想深入探索复杂非线性关系或者高维数据处理的同行来说,这本书的深度可能停在了“入门”阶段,缺乏那种能让人醍醐灌顶的深入剖析和实际操作的技巧点拨。我花了点时间浏览了其中关于假设检验的部分,感觉讲解虽然严谨,但总觉得少了点“温度”,更像是在复述教科书上的定义,而不是在传授一种解决实际问题的思维方式。对于新手来说,它或许能提供一个扎实的框架,但对于寻求突破的进阶学习者,恐怕需要寻找其他更具针对性的读物来补充其在方法论上的广度和深度。
评分我对这本书的整体阅读体验,只能用“波澜不惊”来形容。它像是一张精心绘制但略显陈旧的地图,指引你走过统计学和计量经济学的核心区域,告诉你哪些地方是必经之路,哪些是需要注意的边界。但是,在穿越这些区域时,你不会遇到多少意料之外的风景或者需要高超导航技巧的险滩。比如,在讨论到经典线性回归模型的假定时,作者的论述非常标准,每一个假设都掰开了揉碎了讲,逻辑清晰到让你觉得有点无聊。我更希望看到的是,当这些理想假设被打破时,作者会提供多少实用且易于上手的修正工具和诊断流程,而不是仅仅停留在理论层面上指出“这样不对”。另外,书中例证的选择也偏向于传统宏观经济数据,缺乏一些近年来新兴领域,比如金融科技、行为经济学等方面的应用实例,这使得整个阅读过程显得有些脱离了当下的研究热点。这本书更像是为一门开设在十年以前的入门级课程准备的讲义,稳定、可靠,但缺少了与时代同步的脉搏感,让人很难产生反复研读的冲动。
评分Econometrics
评分Econometrics
评分a very good introductory statistics book, containing a lot of examples.
评分前面都挺简单明了的,但是贝叶斯估计感觉有点短,不是特别清楚。
评分Econometrics
相关图书




本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈图书下载中心 版权所有