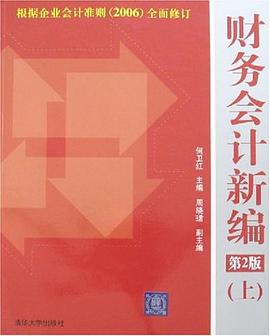
2006年2月,我国颁布了包括基本会计准则和38项具体准则在内的新会计准则体系,标志着我国会计国际化的新进程,是我国会计发展史上的里程碑。本书紧密围绕新发行的会计准则及时进行修订,同时又不失教材本身的系统性和完整性。
本书分上、下两册。上册共分13章,主要介绍了财务会计的基本概念和核算原理以及最新的会计实务,重点介绍了资产、负债、所有者权益、收入、费用和利润六大财务报表要素的会计核算原理以及财务报告体系。下册也分13章,主要介绍了外币业务、所得税会计、企业合并、合并财务报表、借款费用、债务重组、非货币性资产交换、或有事项、租赁、会计政策、会计估计变更和会计差错更正、资产负债表日后事项、关联方披露、企业年金等特殊会计事项的处理。
本书每章都由引言、正文、综合案例、本章小结、关键词、思考题、自测题、小练习和综合练习组成,其中小练习侧重于正文中的每个知识点的单项练习,综合练习侧重于相关知识点的融会贯通,特别适合学生学习的需要。
全书由浅入深、循序渐进,前后呼应、浑然一体,内容新颖、结构独特,是一本很好的教科书,适合本科生学习财务会计知识,也适合广大财会工作者作为业余学习和提高业务水平的参考用书。
《财务会计新编(上)》 内容提要 本书为“财务会计新编”系列教材的上册,旨在系统、全面地介绍财务会计的基本理论、原则、方法和实务。本册内容聚焦于企业财务活动的发生、发展及其在会计上的反映,为读者构建起扎实的财务会计知识体系。全书力求贴近实际,理论与实践相结合,既强调会计基础知识的深度阐释,又关注会计在企业经营管理中的应用。 第一章 会计概述 本章首先阐述了会计的定义、目标和基本职能,明确了会计在信息系统中的核心地位。我们将深入探讨会计的两大基本假设——持续经营假设和会计分期假设,以及它们对会计核算的影响。在此基础上,我们将介绍会计的基本原则,包括可靠性、相关性、可比性和可理解性等,这些原则是构建和理解财务会计体系的基石。接着,本章将区分管理会计、财务会计和审计会计,清晰界定它们的 scope 和作用。最后,我们将简要介绍会计信息的载体——会计要素,为后续章节对各个会计要素的详细分析奠定基础。 第二章 会计要素与基本核算 本章将对财务会计的六大会计要素——资产、负债、所有者权益、收入、费用、利润——进行逐一详细介绍。我们将分析每个要素的定义、特征、构成,以及它们在企业资产负债表和利润表中的具体体现。例如,资产部分将涵盖现金、应收账款、存货、固定资产等,并探讨其计量和核算方法。负债部分则会涉及短期借款、应付账款、长期借款等。所有者权益部分会分析股本、资本公积、盈余公积、未分配利润等。收入与费用作为利润的构成要素,我们将深入剖析其确认、计量和结转的规则,并探讨利润的形成过程。最后,本章还将介绍会计账户的结构和作用,以及借贷记账法的基本原理,这是进行会计核算的核心工具。 第三章 交易或事项的确认、计量与记录 本章着眼于企业日常经济活动的会计处理。我们将深入探讨会计要素的确认、计量和记录原则。确认是判断一项经济活动是否应作为会计事项纳入账簿记录的关键步骤,我们将详细介绍各项会计要素的确认时点和依据。计量则是对会计要素的货币表现进行确定,本章将介绍历史成本计量、公允价值计量等不同的计量模式,并分析它们在不同情况下的适用性。记录则是将确认和计量后的会计信息转化为会计凭证,并登记入账的过程,我们将详细介绍原始凭证的种类、填制要求,以及会计凭证的传递、审核和保管流程。同时,本章还会介绍借贷记账法下,不同经济业务如何影响账户的借贷方,以及如何编制记账凭证。 第四章 损益类账户的核算 本章专门聚焦于损益类账户的核算。损益类账户是反映企业在一定会计期间经营成果的账户,主要包括收入类账户和费用类账户。我们将详细介绍各类收入的确认和计量,例如销售收入、其他业务收入等,以及相应的核算方法。在费用方面,本章将系统阐述销售费用、管理费用、财务费用、所得税费用等各项费用的具体内容、确认条件和核算方法。我们将强调收入与费用在同一会计期间的配比原则,这是正确计算企业当期利润的关键。此外,本章还将讲解月末损益类账户的结转,即将本期发生的收入和费用转入“本年利润”账户,完成利润的形成过程。 第五章 资产类账户的核算(一) 本章开始对资产类账户进行详细的核算介绍,本章重点关注流动资产的核算。我们将从最基础的货币资金开始,详细介绍现金和银行存款的日常核算,包括收付业务的记账、对账、盘点等。随后,我们将深入分析应收账款的确认、计量、坏账准备的计提与转销。在存货方面,本章将详细介绍存货的构成、发出存货的计价方法(如先进先出法、后进后出法、加权平均法等)以及盘点和跌价准备的计提。此外,本章还会涉及其他流动资产的核算,例如预付账款、短期投资等。通过本章的学习,读者将掌握企业日常经营活动中涉及到的流动资产的完整核算流程。 第六章 资产类账户的核算(二) 本章继续深入探讨资产类账户的核算,重点转向非流动资产。我们将详细介绍固定资产的核算,包括固定资产的取得、原值的确定、折旧的计提方法(如直线法、年数总和法、工作量法等)以及固定资产的处置。同时,本章还将介绍无形资产和长期待摊费用的核算,明确其确认条件、摊销方法和相关账务处理。在投资方面,我们将分析长期股权投资和长期债权投资的核算,探讨不同投资方式下的收益确认和成本计量。最后,本章还会简要提及其他非流动资产的核算,帮助读者全面掌握企业非流动资产的管理和会计处理。 第七章 负债类账户的核算 本章将重点介绍企业负债类账户的核算。我们将详细分析流动负债的构成,包括短期借款、应付账款、预收账款、应付职工薪酬、应交税费等。我们将深入讲解各项流动负债的确认、计量和账务处理,例如应付账款的日常收付、期末的余额核对,以及应交税费的计算和缴纳流程。接着,我们将探讨非流动负债,如长期借款、应付债券等,分析其利息的计算和摊销,以及本金的偿还。通过本章的学习,读者将能够清晰理解企业不同期限的负债是如何在会计上进行反映和管理的。 第八章 所有者权益类账户的核算 本章将详细阐述所有者权益类账户的核算。所有者权益是企业净资产的组成部分,反映了所有者对企业资产的剩余所有权。我们将介绍实收资本(股本)的构成、增加和减少的会计处理。接着,我们将分析资本公积的来源和用途,以及相关的账务处理。盈余公积作为企业利润分配的结果,本章将讲解其提取的规定和使用范围。最后,我们将深入探讨未分配利润的核算,包括利润的分配和历年未分配利润的累计情况。通过本章的学习,读者将能理解所有者权益的变化及其对企业资本结构的影响。 第九章 成本核算的基本方法 本章将对成本核算的基本方法进行介绍。成本核算是企业进行生产经营活动,并将生产过程中耗费的各项资源归集、分配到产品或劳务上的过程。我们将首先介绍成本核算的对象,例如产品成本、劳务成本等。随后,我们将阐述成本计算的两种基本方法:品种法和分类法。在本章中,我们将重点介绍成本计算的两种常用方法:月末一次法和月末平行登记法,并详细讲解在不同生产类型下,如何归集和分配间接费用。此外,本章还将简要介绍成本核算的几个重要环节,如费用归集、费用分配、成本计算等,为后续更深入的成本核算打下基础。 第十章 成本核算的分步法与品种法 本章将深入探讨两种主要的成本核算方法:分步法和品种法。分步法适用于在同一会计期间内,产品经过多个生产步骤,并逐一步骤进行成本核算的生产模式。我们将详细介绍各步骤完工产品成本与在产品成本的计算方法,以及各步骤成本的转移。品种法则适用于生产同一种类或几种同类产品的企业,我们将讲解如何按照产品品种分别归集和分配成本。本章将通过具体的实例,清晰地展示这两种方法在实际应用中的操作流程和计算公式,帮助读者掌握不同生产特点的企业如何进行有效的成本核算。 第十一章 财务报表的编制(一)——资产负债表 本章将正式进入财务报表的编制部分,首要介绍资产负债表的编制。我们将详细介绍资产负债表的结构和内容,包括资产、负债和所有者权益的各项具体项目。本章将演示如何根据总账和明细账的期末余额,以及相关的调整事项,编制出符合企业会计准则要求的资产负债表。我们将重点讲解资产负债表各个项目的勾稽关系,以及编制过程中需要注意的事项。通过本章的学习,读者将能够理解资产负债表所反映的企业在特定时点的财务状况。 第十二章 财务报表的编制(二)——利润表 本章将重点介绍利润表的编制。利润表是反映企业在特定会计期间经营成果的报表。我们将详细讲解利润表的构成,包括收入、成本、费用以及利润等项目。本章将演示如何根据损益类账户的期末余额,以及必要的调整,编制出准确的利润表。我们将强调利润表各项目之间的关系,以及利润表与资产负债表之间的勾稽关系,例如净利润与未分配利润的联系。通过本章的学习,读者将能够理解利润表所揭示的企业在一定期间内的盈利能力。 第十三章 财务报表的编制(三)——现金流量表(间接法) 本章将深入讲解现金流量表的编制,特别侧重于间接法。现金流量表是反映企业在特定会计期间现金和现金等价物流入和流出的报表。间接法是从净利润出发,通过调整非现金项目、营业活动产生的应收应付项目,以及投资和筹资活动中的现金收支,来推导经营活动产生的现金流量。我们将详细介绍经营活动、投资活动和筹资活动现金流量的各个项目,以及它们之间的相互关系。本章将通过具体的案例,演示如何一步步地编制出准确的现金流量表。通过本章的学习,读者将能够更全面地了解企业的现金流状况及其对企业偿债能力、支付能力和营运能力的影响。 第十四章 会计信息质量要求与会计职业道德 本章将从更高层次的视角审视会计信息。我们将探讨会计信息质量的基本要求,包括相关性、可靠性、可比性和可理解性等,并分析影响会计信息质量的因素。在此基础上,我们将深入介绍会计职业道德规范,包括忠诚、廉洁、保密、专业胜任能力、客观公正等,强调会计人员在工作中应遵循的职业操守和行为准则。本章旨在培养读者成为具有高度责任感和职业素养的财务会计从业人员,能够为企业提供真实、可靠的会计信息。 总结 《财务会计新编(上)》通过以上十四章的系统讲解,为读者提供了一个全面而深入的财务会计入门。本书不仅涵盖了财务会计的基本理论和概念,更通过丰富的实例和详细的核算流程,帮助读者掌握实际的会计操作技能。从会计要素的确认、计量、记录,到各类账户的核算,再到财务报表的编制,本书层层递进,循序渐进。本册教材是进一步学习财务会计下册,以及掌握更高级会计知识和应用的基础。本书的编写力求贴合实际,希望能为广大学习者在财务会计领域打下坚实的基础,为他们未来的学习和职业发展提供有力的支持。