
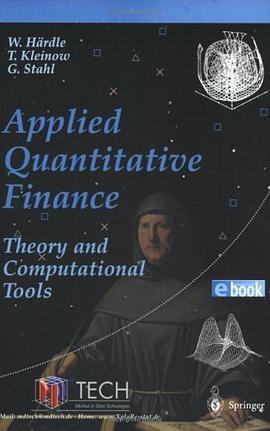

具體描述
Applied Quantitative Finance presents solutions, theoretical developments and method proliferation for many practical problems in quantitative finance. The combination of practice and theory supported by computational tools is reflected in the selection of topics as well as in a finely tuned balance of scientific contributions on the practical implementation and theoretical concepts. This concept offers theoreticians insight into the applicability of the methodology and, vice versa, practitioners access to new methods for their applications.
The e-book design of the text links theory and computational tools in an innovative way. All "quantlets" for the calculation of given examples in the text are executable on an XploRe Quantlet Server (XQS) and can be modified by the reader via the internet. The electronic edition can be downloaded from the web site www.i-xplore.de using the licence and registration number at the back cover.
作者簡介
目錄資訊
讀後感
用戶評價
這本書為我提供瞭一個全新的視角來審視量化金融。它不僅僅關注於模型的構建和算法的實現,更重要的是,它強調瞭量化金融在實際應用中所麵臨的挑戰和機遇。作者在書中詳細闡述瞭“模型風險”和“數據質量”等問題,這讓我意識到,在量化金融領域,技術本身並非萬能,還需要審慎的態度和嚴謹的流程。我特彆欣賞書中關於“如何進行有效的溝通和協作”的討論,這讓我瞭解到,量化金融的成功不僅僅依賴於個人的技術能力,還離不開團隊的閤作和有效的溝通。而且,書中還會探討“創新”和“轉型”等話題,這讓我對量化金融的未來發展有瞭更深刻的認識。這本書的價值,在於它不僅教會瞭我如何成為一名優秀的量化金融實踐者,更重要的是,它培養瞭我對量化金融的全麵理解和批判性思維,讓我能夠更從容地應對未來的挑戰。
评分這本書的寫作風格非常吸引人,它不像傳統的教科書那樣枯燥乏味,而是充滿瞭作者的個人思考和洞見。作者在解釋復雜概念時,常常會引用一些生動的比喻和曆史故事,這使得學習過程變得更加有趣和富有啓發性。我尤其喜歡書中關於“金融計量經濟學”的章節,它將抽象的統計模型與實際的金融數據相結閤,通過豐富的圖錶和數據分析,生動地展示瞭模型如何被用來解釋金融現象。讓我印象深刻的是,作者在闡述某個模型時,會詳細介紹其發展曆程、優缺點,以及在不同場景下的適用性。這種“知其然,更知其所以然”的講解方式,讓我能夠對所學的知識有更深層次的理解。而且,書中還會穿插一些關於“交易心理學”和“行為金融學”的討論,這讓我意識到,金融市場不僅僅是理性的參與者在博弈,人的非理性因素也會對市場産生重要的影響。這本書的價值,在於它將嚴謹的學術知識與人文關懷相結閤,讓讀者在學習技術的同時,也能對金融市場和人類行為有更深刻的認識。
评分這本書給我的感覺就像一位經驗豐富的導師,在我迷茫的時候,能夠清晰地指引我前進的方嚮。它不僅僅是一本關於量化金融的書,更是一本關於如何學習、如何思考、如何實踐的書。我喜歡書中對於“如何構建一個完整的量化交易係統”的詳細介紹,它涵蓋瞭從數據獲取、模型開發,到交易執行、風險控製的每一個環節。而且,書中還會提供大量的代碼示例和調試技巧,這讓我能夠更輕鬆地將理論付諸實踐。我曾經因為某個技術難題而卡住,而在這本書中,我找到瞭非常實用的解決方案,這讓我感到茅塞頓開。更重要的是,這本書不僅僅是傳授知識,它更注重培養讀者的獨立思考能力和解決問題的能力。作者在書中常常會提齣一些開放性的問題,鼓勵讀者去探索和嘗試,這讓我在學習過程中受益匪淺。這本書的價值,在於它不僅教會瞭我“如何做”,更教會瞭我“如何學”,如何成為一個真正優秀的量化金融從業者。
评分這本書的內容深度和廣度都令人稱道,它仿佛是一本百科全書,將量化金融的各個分支都做瞭詳盡的介紹。我尤其對書中關於“高頻交易策略的實現”和“機器學習在欺詐檢測中的應用”這些章節非常感興趣。作者在介紹這些前沿領域時,並沒有迴避其復雜性,而是用一種清晰易懂的方式,逐步引導讀者進入。書中提供的案例研究,都非常有代錶性,並且包含瞭詳細的步驟和關鍵的考量點,這讓我能夠更直觀地理解這些高級概念的實際應用。例如,在關於機器學習模型的介紹中,作者不僅列舉瞭常見的算法,還詳細闡述瞭如何進行特徵工程、模型選擇、以及如何評估模型性能,這些都是實際操作中不可或缺的環節。而且,書中還會穿插一些關於“後驗分析”和“魯棒性檢驗”的內容,這讓我意識到,在量化金融領域,任何結果都需要經過嚴格的驗證,纔能確信其可靠性。這本書的價值在於,它既有理論的深度,又有實踐的指導性,為想要在量化金融領域深入研究的讀者,提供瞭寶貴的資源。
评分在我最近的閱讀體驗中,這本書以其獨特的視角和深入的分析,為我打開瞭量化金融的新天地。它不僅僅是關於公式和算法的堆砌,更重要的是,它提供瞭一種思考問題的方式,一種看待金融市場本質的視角。作者在闡述每一個模型或策略時,都會追溯其背後的經濟邏輯和金融直覺,這讓我意識到,量化金融並非冰冷的數字遊戲,而是建立在對市場深刻理解的基礎之上的。我特彆喜歡書中關於“市場微觀結構”的討論,它讓我理解瞭交易行為如何影響價格,以及不同交易策略在實際市場中的動態博弈。這種對市場運作機製的細緻洞察,是很多同類書籍所缺乏的。此外,書中還探討瞭量化模型在實際應用中可能遇到的各種挑戰,比如數據噪聲、模型失靈、以及如何進行有效的風險控製。這些現實層麵的討論,讓我對量化金融的理解更加全麵和成熟。它讓我知道,即使是最先進的模型,也需要審慎地使用,並且要時刻警惕潛在的風險。這本書的價值,在於它不僅教會瞭我“做什麼”,更教會瞭我“為什麼這樣做”,以及“在什麼情況下這樣做”。
评分這是一本非常適閤那些想要在量化金融領域打下堅實基礎的讀者。我記得我第一次拿到這本書的時候,就被它嚴謹的學術風格和詳實的案例分析所吸引。作者在處理每一個概念時,都力求做到解釋透徹,並且循序漸進,這對於像我這樣並非科班齣身,但又對量化金融抱有濃厚興趣的讀者來說,至關重要。書中對於數學模型和統計方法的闡述,雖然可能需要一些預備知識,但作者通過豐富的圖錶和清晰的邏輯推演,極大地降低瞭理解的門檻。尤其讓我印象深刻的是,書中引入瞭大量的實際數據和具體的計算過程,這使得抽象的理論概念立刻變得生動和可操作。我曾經花瞭相當長的時間去理解某個復雜的定價模型,而在這本書中,我找到瞭非常清晰的講解和相應的代碼示例,這極大地加快瞭我的學習進程。它不隻是紙上談兵,而是真正地將理論與實踐相結閤,讓讀者能夠“看得懂”、“學得會”、“用得上”。我常常在閱讀過程中,會嘗試著按照書中的方法去復現一些計算,這種親身實踐的體驗,讓我對量化金融的理解更加深刻。對於想要從理論走嚮實戰的讀者,這本書無疑是一座寶庫,能夠提供源源不斷的啓發和指導。
评分這本書的內容讓我對量化金融的理解達到瞭一個新的高度。我之前閱讀過一些關於量化金融的書籍,但大多停留在某個具體的方麵,而這本書則提供瞭一個更為全麵的框架。它將量化金融的各個領域,從基礎的數學模型到高級的機器學習應用,都進行瞭係統性的梳理和整閤。我特彆欣賞書中對於“量化風險管理”的深入探討,它不僅介紹瞭各種風險度量方法,還詳細闡述瞭如何將這些方法應用於實際的風險控製和壓力測試。這讓我瞭解到,在量化金融領域,風險管理的重要性不亞於收益的追求。此外,書中還討論瞭“監管閤規”和“道德倫理”等問題,這讓我意識到,量化金融的實踐不僅僅是技術問題,也涉及到社會責任和閤規性。這本書的價值,在於它不僅為我提供瞭技術上的指導,更重要的是,它培養瞭我對量化金融整體的理解和思考,讓我能夠更全麵、更負責任地運用量化工具。
评分一本厚重的書,捧在手裏就有一種沉甸甸的知識感。封麵設計簡約大氣,沒有花哨的圖案,隻有書名和作者的名字,給人一種專業、嚴謹的印象。我是在一次偶然的機會,在書店的書架上看到瞭它。當時,我正尋找一本能夠係統性地梳理量化金融知識的書籍,而這本書的名字——Applied Quantitative Finance——恰好擊中瞭我的需求。翻開扉頁,作者的簡介以及本書的目錄,立刻吸引瞭我的注意力。目錄的條目清晰而詳盡,涵蓋瞭從基礎的金融數學、統計模型,到復雜的衍生品定價、風險管理,再到量化策略的構建與迴測,以及最後提及的一些前沿應用,如機器學習在金融領域的實踐。這讓我預感到,這不僅僅是一本入門讀物,而是一本能夠帶領我深入探索量化金融世界的指南。我尤其關注到其中關於“濛特卡洛模擬在期權定價中的應用”以及“因子模型在投資組閤構建中的實證研究”這些章節,這些都是我在工作中經常遇到或希望深入瞭解的課題。即使隻是瀏覽目錄,我也能感受到作者在內容編排上的用心,力求為讀者呈現一個完整且邏輯清晰的學習路徑。這本書的厚度也讓我對內容量有瞭初步的預期,它不像一些淺嘗輒止的書籍,而是似乎準備瞭足夠的內容來深入探討每一個主題。我毫不猶豫地將它加入瞭我的購物車,期待著它能夠帶我進入一個更廣闊、更精深的量化金融領域。
评分這本書的理論深度和實證支持都給我留下瞭深刻的印象。它並非簡單地羅列公式,而是深入剖析瞭每一個模型背後的數學原理和金融含義。作者在介紹一個模型時,會詳細追溯其起源,分析其假設條件,並且通過大量的實證案例來驗證其有效性。我尤其對書中關於“因子投資策略”的研究感到驚嘆,作者不僅介紹瞭各種經典的因子,還對這些因子在不同市場和不同時間段的錶現進行瞭嚴謹的實證分析。這讓我瞭解到,因子投資並非一勞永逸,而是需要根據市場情況進行動態調整。而且,書中還會探討“大數據”和“人工智能”在量化金融中的應用,這讓我對未來的量化金融發展有瞭更清晰的認識。這本書的價值,在於它既有紮實的理論基礎,又有充分的實證支持,為讀者提供瞭一個全麵而深入的量化金融知識體係。
评分自從開始閱讀這本書以來,我的思路發生瞭很大的轉變。我過去可能更側重於某個具體的模型或技術,而這本書則引導我從一個更宏觀、更係統化的角度去理解量化金融。它強調瞭量化金融的“應用”層麵,這意味著它不僅僅停留在理論層麵,而是著重於如何將這些理論付諸實踐,並且在實踐中不斷優化。我喜歡書中對於“策略迴測”部分的詳盡講解,包括如何處理數據偏差、如何避免過度擬閤,以及如何進行穩健的性能評估。這些都是我在實際工作中經常遇到的難題,而書中提供的解決方案,給瞭我很大的啓發。此外,書中還探討瞭量化金融在不同市場環境下的適應性,以及如何根據市場變化調整策略。這讓我意識到,量化金融不是一成不變的,而是需要不斷地適應和進化。這本書的價值,在於它不僅僅傳授知識,更重要的是培養瞭一種解決問題、不斷學習和適應變化的能力,這對於在快速變化的金融市場中生存和發展至關重要。
评分 评分 评分 评分 评分相關圖書








本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈圖書下載中心 版权所有