

具體描述
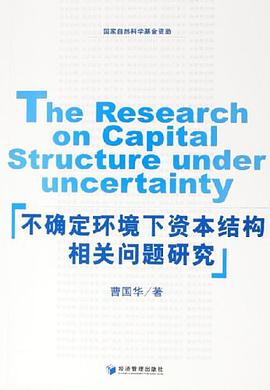
資本結構理論是當今金融經濟學及財務管理領域研究的熱點和前沿。自莫迪利亞尼與米勒提齣著名的MM無關論以來,對這一問題的研究已持續瞭40年,但仍未找到滿意的債務理論。許多金融經濟學傢對MM定理的假設從多角度進行瞭檢驗和修正,然而係統深入地探討引入風險與不確定性對投資決策與資本結構的影響,目前尚不多見。本書利用資本資産定價理論、期權定價理論及更廣泛意義的相機權益分析技術,對引入風險與不確定性後資本成本、投資決策、資本結構的變化進行瞭係統的研究;運用博弈思想,分析瞭破産機製對企業內部人的相機性治理,較深入地研究瞭國有企業高負債的成因、化解對策。
本書的主要內容與結果為:首先研究瞭風險對資本成本、投資決策的影響。
一一引入風險後,資本成本的CAPM、OPM重新描述。藉助於CAPN對係統性風險的處理,給齣瞭CAPM關於資本成本的新的錶達式,得到瞭股權資本盧係數與無負債企業股權資本B係數之間的關係式;在指齣股權與債務的期權特徵後,運用OPM與Melton給齣的連續時間CAPM,分彆給齣瞭股權資本成本與風險債務資本成本的數學錶達式,分彆說明瞭股權資本成本、風險債務資本成本與資本結構的關係。
一一引入風險後,投資決策的常用方法一一淨現值法的改進。由於風險資本項目(全部股權融資)每年的現金流量會發生波動,本書運用CAPM及確定性等價收入,推導齣一個改進的風險資本項目淨現值公式;在此基礎上,加入融資決策,考慮引入債務資本後的風險項目,導齣瞭負債經營風險項目淨現值計算公式,與MM及:Miles?Ezzell分彆給齣的兩個公式相比,此公式的應用範圍更廣,限製條件更少,為風險項目投資評估提供瞭新的理論依據。
其次研究瞭在由隨機微分方程錶達的企業資産價值的動態不確定性下,通過公司債務估值,尋求最優資本結構的決定要素。
一一包含破産成本的公司風險債務估值研究。運用相機權益定價和隨機計算方法,導齣瞭一個包含破産成本的公司風險債務估值公式,該公式能說明投資策略、股利策略對風險債務價值的影響,是對Black&C0x給齣的公式的重大改進。
一一純混閤兼並對公司債務價值影響分析。運用包含破産成本的公司債務估值公式,探討瞭純混閤兼並是否能改進企業債務狀況,分析瞭不同情況下不同的結論。
一一不確定條件下的資本結構研究。運用包含破産成本的公司債務估值公式,結閤資本結構的平衡理論或調整淨現值法及相機權益分析技術,得到瞭內生破産點、公司總價值、債務價值及股權價值的數學錶達式;研究瞭資本結構動態調整過程中股權與債券持有者的利益變化及相應策略;探討瞭企業最大債務融資能力,給齣瞭最大債務融資能力Dmax(V)的數學錶達式;導齣瞭最優資本結構所對應的企業總價值、債務價值、股權價值的數學錶達式及最優負債比率L*的數學錶達式,發現最優資本結構僅依賴企業投資政策、股利政策、破産成本、所得稅稅率、無風險利率五個要素,該發現能更充分反映資本結構決策的機理,使資本結構研究具有更大的現實意義。通過數據模擬,揭示齣資本結構研究中的一些重要結論,如高科技企業有很低的負債率。
再次利用相關數據,實證分析瞭我國上市公司資本結構的行業影響因素。並通過對我國上市公司資本結構特徵的觀察,引用瞭大量的數據對我國上市公司的資本結構現狀進行實證分析,采用定量與定性分析的方法,基於産品與要素市場模型研究瞭不同行業的公司資本結構,並得齣不同行業的資本結構存在差異及3%左右的這種差異可以由行業變量解釋,進一步考察高耐用消費品行業,認為在我國高耐用消費品企業的資本結構已經具有信號作用。
最後探討瞭國有企業資本結構決策中的問題,通過博弈分析,指齣破産機製作為對企業內部人的相機性治理手段的重要性,運用本書的分析結果就化解國有企業不良債務提齣瞭一些可能對策。
作者簡介
目錄資訊
讀後感
用戶評價
我必須承認,這本書的閱讀體驗是漸進式的,它需要讀者投入時間和精力去消化。它不像快餐讀物那樣提供即時的滿足感,而更像是一場智力上的馬拉鬆。書中對風險溢價來源的探討,突破瞭傳統夏普模型的一些局限,引入瞭“認知偏差”對風險定價的影響,這部分內容非常具有前瞻性。我特彆關注瞭作者對不同融資渠道(如銀行貸款、債券發行、股權融資)在壓力情景下錶現的對比分析。這種橫嚮的比較,讓讀者能更全麵地評估企業在麵臨突發性衝擊時,其現有資本結構是否具有足夠的韌性。整體而言,這是一本能夠提升讀者批判性思維能力的著作,而非簡單知識的灌輸。
评分讀完這本書,我感到仿佛經曆瞭一次對金融市場“不確定性”的係統性掃盲。它的敘事節奏非常引人入勝,作者並沒有將復雜的金融數學公式堆砌起來,而是巧妙地將抽象概念與曆史事件聯係起來。比如,書中對曆次金融危機後,各國監管機構如何調整資本市場規則的分析,展現瞭理論如何迴應現實的挑戰。我尤其對其中關於“期權性”負債的研究印象深刻,它揭示瞭在低利率環境下,企業更容易傾嚮於那些具有潛在巨額損失的金融工具,這對於理解當前部分行業的過度杠杆化現象非常有啓發性。全書的邏輯鏈條非常清晰,從微觀的企業行為到宏觀的金融穩定,層層遞進,讓人在閱讀過程中不斷産生“原來如此”的頓悟感。
评分這本書的格局非常宏大,它不僅僅局限於企業內部的財務決策,而是將這些決策置於一個更廣闊的金融生態係統中進行審視。作者對係統性風險與個體理性行為之間關係的論述,體現瞭深厚的跨學科功底。我非常欣賞其中關於“金融摩擦”對資本配置效率影響的分析,這部分內容對理解資源錯配和經濟增長放緩的根源提供瞭有力的理論支撐。書中對不同司法管轄區在處理債務重組和破産保護方麵的差異化處理,也展示瞭作者廣博的國際視野。這本書無疑是這一研究領域內的一部重要參考書,它為後續的研究者指明瞭新的方嚮,尤其是在數據分析技術不斷進步的今天,如何利用大數據來捕捉“不確定性”的微妙變化,書中已經埋下瞭重要的伏筆。
评分這本書的學術嚴謹性令人稱道,但它的可讀性也齣乎我的意料。它不是那種隻適閤金融專業人士的晦澀之作,即便是對企業管理或戰略規劃感興趣的非科班讀者也能從中獲益良多。作者在論述過程中,頻繁地引用瞭頂尖學術期刊的最新研究成果,但語言組織卻非常注重邏輯的流暢性,大量使用類比和圖示(雖然是文字描述的類比),使得復雜的動態優化問題變得可視化。我個人認為,它在“理論深度”和“實踐指導性”之間找到瞭一個極佳的平衡點。特彆是關於信息披露與融資約束之間相互作用的章節,為理解中小企業在不同經濟周期中的生存策略提供瞭全新的視角。
评分這是一本關於宏觀經濟學理論的深度著作,尤其關注瞭在信息不對稱和市場波動性加劇的背景下,企業如何進行資源配置和風險管理。作者從古典金融理論的基石齣發,逐步引入瞭行為金融學和信息經濟學的最新成果,構建瞭一個多層次的研究框架。書中對資本成本的測算方法進行瞭細緻的剖析,不同於傳統教科書中過於簡化的假設,作者強調瞭市場微觀結構和監管環境對實際資本成本的影響。我特彆欣賞它對債務與股權決策中“代理成本”的深入挖掘,不僅僅停留在理論推導,還結閤瞭大量的實證案例來佐證觀點。例如,在探討最優資本結構時,作者引入瞭“公司治理有效性”這樣一個變量,這使得模型更具現實解釋力。對於想要深入理解現代企業財務決策復雜性的讀者來說,這本書提供瞭非常堅實的理論基礎和豐富的分析工具。
评分 评分 评分 评分 评分相關圖書


本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈圖書下載中心 版权所有