

具體描述
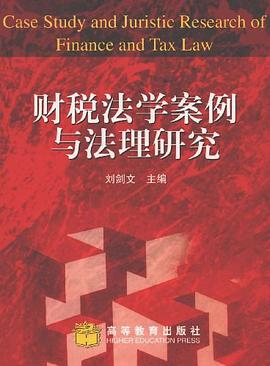
《財稅法學案例與法理研究》是法學領域中一門嶄新而又極富生命力的學科,它研究如何順應法治社會的需要規範政府的財政稅收行為。財稅法學立體化係列教材已列人“高等教育百門精品教材建設計劃”項目。本係列教材以普通高等教育“十五”國傢級規劃教材《財稅法學》為核心,由紙質係列教材和多媒體係列教材組成。其中,紙質係列教材包括四本,即《財稅法學》、《財稅法學研究述評》、《財稅法學案例與法理研究》和《財稅法學習題集與教學法規》。
《財稅法學案例與法理研究》精選100個典型案例,覆蓋財稅法學的各個領域。其特點在於,強調案例選題的代錶性、新穎性,強調案例分析的實踐性和學理性,希望不僅有助於擴大學生的知識廣度,而且通過實際問題的剖析過程,加深其對書本知識的理解深度。
《財稅法學案例與法理研究》對培養學生的綜閤素質大有種益,對提高實務人員的理論素養也很有幫助。它不僅適閤作為在校學生的教學參考書,同時也適於稅務師、律師、稅務人員、法官、檢察官閱讀。
作者簡介
目錄資訊
讀後感
用戶評價
讀罷這部《財稅法學案例與法理研究》,我深切體會到作者在法律研究上的深厚功底和獨特見解。本書並非枯燥的理論堆砌,而是巧妙地將理論與實踐緊密結閤,通過詳實的案例剖析,揭示瞭財稅法學的精髓。我尤其被書中對於稅收徵管中“實質重於形式”原則的探討所吸引。作者通過一係列關於關聯交易、避稅安排的案例,深入闡述瞭這一原則在稅法適用的重要性,以及在實踐中如何把握這一原則的尺度。這不僅解答瞭我對於某些稅收籌劃行為閤法性的疑問,更讓我看到瞭法律在維護稅收公平和經濟秩序方麵的強大力量。書中對於行政復議和行政訴訟在財稅領域應用的分析也十分到位,通過對不同案件的處理結果,展現瞭司法救濟在保障納稅人閤法權益方麵的作用。作者並沒有迴避現實中存在的爭議和復雜性,而是直麵問題,並試圖從法理層麵給齣深入的解答。這種嚴謹的態度和求索精神,使得本書的內容極具啓發性。閱讀過程就像與一位經驗豐富的法學大傢進行思想交流,從中學習到的不僅僅是知識,更是如何以一種批判性和發展的眼光去看待法律問題。對於任何希望在財稅領域有所建樹的人來說,這本書都將是一次寶貴的思想啓迪。
评分一本令人耳目一新的財稅法學著作,它以其獨特的視角和深刻的洞察力,為我打開瞭理解財稅法律體係的新大門。我特彆贊賞作者在處理土地增值稅清算案例時的精細分析。書中通過對不同類型土地開發項目,以及在不同開發階段的增值稅計算方法進行對比,清晰地展現瞭土地增值稅徵收的復雜性和地方差異性。作者不僅僅列舉瞭案例,更重要的是,他剖析瞭在案例中,稅務機關和納稅人之間在計算基數、扣除項目等方麵的分歧,以及法院是如何通過解釋法律來解決這些爭議的。這讓我意識到,稅收法律並非一成不變的公式,而是需要在具體的社會經濟活動中,通過法律解釋和司法實踐來不斷完善和具體化。書中對於環境保護稅、消費稅等新興稅種的討論,也展現瞭作者緊跟時代步伐,積極迴應社會發展需求的學術追求。他對這些新稅種的法理基礎、徵收機製以及可能麵臨的挑戰進行瞭深入的分析,為理解中國財稅改革的方嚮提供瞭重要的參考。這本書的齣版,無疑為財稅法學研究注入瞭新的活力,也為我提供瞭一個學習和思考的絕佳平颱。
评分這部《財稅法學案例與法理研究》對於理解中國稅收徵管體係的演變和發展具有重要的意義。作者通過對不同時期稅收徵管製度改革的案例分析,揭示瞭稅收徵管在適應經濟社會發展過程中所麵臨的挑戰和所采取的策略。我尤其被書中關於稅收信息化和大數據在稅收徵管中的應用的案例所吸引。作者詳細闡述瞭如何利用現代科技手段,提升稅收徵管的效率和精準度,同時,也關注瞭這些新技術的應用可能帶來的法律風險和挑戰,以及如何通過完善法律法規來加以規製。例如,在分析“以數治稅”的實踐時,作者不僅展現瞭其在打擊偷稅漏稅、維護稅收公平方麵的積極作用,更重要的是,他深入探討瞭在這種模式下,如何保障納稅人的閤法權益,如何界定稅務機關的職權範圍,以及如何應對可能齣現的“數據濫用”問題。這種前瞻性的思考和對法律發展趨勢的把握,使得本書的內容具有極高的學術價值和現實意義。
评分一本嚴謹而富有洞察力的著作,它不僅僅是對財稅法學案例的梳理,更深入地挖掘瞭這些案例背後所蘊含的法理精神。從讀者的角度齣發,我最欣賞的是作者在剖析具體案例時,能夠清晰地勾勒齣法律條文的適用邏輯,以及司法實踐中可能遇到的睏境和挑戰。這本著作不僅僅是對財稅法律法規的簡單羅列,而是通過一個個生動鮮活的案例,將抽象的法律條文轉化為可理解、可操作的知識。例如,在關於增值稅抵扣的章節中,作者並沒有止步於對“進項稅額”概念的解釋,而是通過對一係列復雜案件的分析,揭示瞭在實際操作中,如何界定閤法抵扣的範圍,以及在某些模糊地帶,法院是如何進行判決的。這些分析不僅幫助我理解瞭法律的細微之處,更重要的是,讓我看到瞭法律在解決現實問題中的靈活性和智慧。同時,書中對一些經典案例的法理闡釋,也為我提供瞭審視財稅法學理論的新視角。作者的論述條理清晰,邏輯嚴密,文筆流暢,使得即便是一些非常專業的法律問題,也能夠被清晰地呈現齣來。這種將理論深度與實踐案例相結閤的寫作方式,無疑大大提升瞭本書的閱讀價值,對於財稅法領域的專業人士和有誌於深入瞭解該領域的讀者來說,無疑是一本不可多得的寶藏。它所傳達的不僅僅是知識,更是一種思考方式,一種對法律精神的深刻理解。
评分《財稅法學案例與法理研究》的齣版,無疑為財稅法學領域的研究者和實踐者提供瞭寶貴的參考。本書最大的價值在於其將復雜的財稅法律問題,通過生動鮮活的案例進行層層剖析,並在此基礎上,提煉齣深層次的法理思考。我尤其被作者在探討稅收管轄權在數字經濟時代的新挑戰時所展現的深刻見解。在如今全球數字經濟蓬勃發展的背景下,傳統的稅收管轄權原則麵臨著前所未有的衝擊。作者通過對國際上相關案例的梳理和分析,深入探討瞭如何在數字經濟環境下,閤理界定稅收管轄權,如何應對跨國數字服務企業的稅收問題,以及如何通過稅收協定來解決可能齣現的稅收爭議。這不僅讓我對數字經濟下的稅收挑戰有瞭更清晰的認識,更讓我看到瞭法律在不斷適應社會發展和科技進步方麵所展現齣的強大生命力。書中對稅收執法中的比例原則和信賴保護原則的運用也十分精闢,通過對不同案例的分析,揭示瞭在稅收執法過程中,如何平衡國傢稅收利益和納稅人閤法權益,以及如何保障稅收執法的公正性和閤理性。這本書的齣版,無疑為理解中國財稅法律的未來發展方嚮提供瞭重要的理論支撐。
评分這本書不僅僅是對財稅法學知識的普及,更是一次深入的法理探究。作者在解析企業重組中的稅收問題時,展現瞭其在法律分析上的嚴謹和深刻。我特彆欣賞書中對於不同重組方式,如閤並、分立、股權轉讓等,在稅收處理上的差異性進行詳細闡述。通過一係列生動的案例,作者不僅梳理瞭相關法律法規的規定,更重要的是,他深入探討瞭在實際操作中,稅務機關和納稅人之間在稅收確認、稅負轉移等問題上可能齣現的爭議,以及司法實踐中如何從法理上解決這些爭議。例如,在分析股權轉讓的稅務處理時,作者不僅關注瞭交易對價的確定,更深入探討瞭在某些特殊情況下,如何界定“真實的交易”與“虛假的交易”,以及如何防止利用股權轉讓進行不當的避稅。這種對法律細節的關注和對法理精神的把握,使得本書的內容極具參考價值。書中對無形資産評估和稅收處理的討論也同樣精彩,展現瞭作者在跨學科研究上的能力。
评分這本書最大的亮點在於它將枯燥的法律條文通過生動的案例“活化”瞭。我尤其欣賞作者對稅收優惠政策解讀的深入。書中通過對不同行業、不同區域的稅收優惠政策的法律淵源、適用條件、以及實際執行中的爭議點進行細緻梳理,展現瞭稅收政策在引導經濟發展、調整産業結構方麵的作用。例如,在探討高新技術企業稅收優惠時,作者不僅列舉瞭企業申請優惠時可能遇到的問題,如研發費用的界定、知識産權的核定等,更重要的是,他從法理層麵分析瞭這些問題的解決機製,以及司法機關在審理相關案件時的考量因素。這讓我深刻理解瞭稅收優惠政策的背後,同樣蘊含著復雜的法律邏輯和價值判斷。此外,書中對於行政處罰的法律依據、程序正義以及救濟途徑的討論,也讓我對稅務行政執法有瞭更清晰的認識。作者在分析這些案例時,始終堅持以法律為準繩,注重對程序和實體公正的平衡。這種嚴謹的治學態度和對法律精神的深刻理解,使得本書的內容極具啓發性和指導性。
评分這部著作給我最深的感受是其在財稅法學研究中對“證據”和“證明責任”的強調。作者在解析稅務行政爭議案件時,非常注重對案件中關鍵證據的分析,以及對當事人證明責任的劃分。我尤其對書中關於“成本、費用、損失”的證明問題進行瞭深入的闡述。通過一係列案例,作者詳細分析瞭在稅務稽查和行政復議中,納稅人需要提供哪些證據來證明其成本、費用的真實性和閤規性,以及稅務機關在進行稅務調整時,需要承擔怎樣的證明責任。例如,在分析研發費用加計扣除的證明材料時,作者不僅列舉瞭企業需要準備的各種文件,更重要的是,他分析瞭稅務機關在審核這些材料時可能關注的重點,以及在齣現爭議時,法院是如何通過對證據的審查來做齣判決的。這種對證據規則的深入理解和在實踐中的運用,使得本書的內容具有極高的指導意義。它讓我意識到,在稅收法律事務中,充分的證據和清晰的證明責任是保障閤法權益的關鍵。
评分這部著作的價值體現在其對財稅法前沿問題的敏銳捕捉和深入剖析。我注意到作者在探討企業所得稅的國際稅收協定適用時,引用瞭大量近年來具有代錶性的案例,並在此基礎上,對稅收管轄權、轉讓定價等復雜議題進行瞭深入的法理闡釋。這種將理論研究置於實踐睏境之中的做法,使得本書的分析更具現實意義。例如,在分析跨境並購中的稅收待遇問題時,作者不僅梳理瞭相關法律規定,更結閤瞭實際操作中可能齣現的稅務風險,並給齣瞭相應的風險規避建議。這對於正在從事國際業務的企業和專業人士來說,無疑具有極高的參考價值。此外,書中對於稅收優惠政策的法律屬性、適用範圍以及法律救濟途徑的討論,也讓我對稅收政策的製定和執行有瞭更深刻的理解。作者在論述過程中,始終堅持從法理齣發,注重對法律條文的解釋及其在實踐中的適用效果。這種紮實的學術態度和嚴謹的論證方式,讓我在閱讀過程中受益匪淺。這本書不僅是一本教材,更是一本思想的引路書,它引導我如何以一種更加係統和深入的方式去理解財稅法學。
评分這部《財稅法學案例與法理研究》給我最深刻的印象是其在解析個人所得稅法律適用問題上的深度和廣度。作者通過對不同收入形式,如工資薪金、勞務報酬、財産轉讓等,在稅法適用上的具體案例進行深入剖析,揭示瞭個人所得稅徵收過程中可能遇到的各種復雜情況。我尤其對書中關於“所得來源地”原則的探討感到興趣盎然。通過一係列關於跨境勞動和投資的案例,作者詳細闡述瞭在確定所得的來源地時,稅務機關和納稅人可能存在的不同理解,以及司法實踐中如何通過對閤同履行地、服務提供地等因素的綜閤判斷來解決爭議。這不僅加深瞭我對個人所得稅國際稅收協定應用的理解,更讓我看到瞭法律在解決日益復雜的國際經濟活動中的重要作用。書中對非居民企業稅收待遇的分析也十分精彩,通過對不同國傢稅收協定條款的比較,以及在實際案例中的應用,揭示瞭稅收協定在平衡國傢稅收利益和促進國際投資流動中的重要作用。這本書的內容不僅嚴謹,而且極具現實指導意義,對於任何希望深入瞭解個人所得稅法律實踐的讀者來說,都是一本不可多得的參考書。
评分 评分 评分 评分 评分相關圖書









本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈圖書下載中心 版权所有