
具体描述
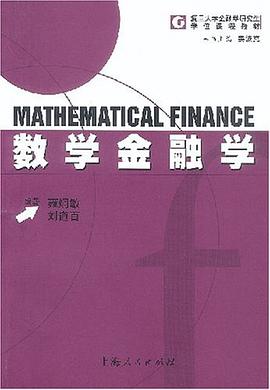
本书可以分为三个部分,第一部分包括一至四章,主要介绍数学金融学中的一些基本概念和若干基本思想。第二部分包括第五章至七章,着重讲述了单时段市场中的两个基本问题:未定权益定价问题和期望效用最优化问题。第三部分包括第八章至十一章,这部分可以称作为“连续理论”。这一部分在随机微分方程的框架下讨论连续时间证券市场,包括投资组合的自融资性、市场的完备性和无套利性,等价鞅测度、Black-Scholes欧式期权定价公式、美式期权定价、最优投资组合和均值方差问题、利率期限结构,等等。
作者简介
目录信息
读后感
用户评价
这本书绝对是金融界的一股清流,作者在探讨复杂概念时,那种深入浅出的功力让人拍案叫绝。我记得最清楚的是他讲解期权定价模型的部分,那些原本让我望而却步的公式和假设,经过他的笔触,仿佛都有了生命力。他没有简单地堆砌数学符号,而是巧妙地将现实世界中交易员的决策过程融入其中,让你在理解公式背面的逻辑时,也能感受到市场波动的脉搏。特别是对于波动率的研究,作者不仅回顾了经典的布莱克-斯科尔斯模型,更是在探讨其局限性时,展现了极高的批判性思维。他引用的案例都是近些年来华尔街的热点事件,这使得整本书的讨论既有扎实的理论基础,又紧跟时代前沿,让人感觉自己不是在啃一本枯燥的教科书,而是在跟随一位高明的导师进行实战演练。对于那些想从底层逻辑上理解金融衍生品的读者来说,这本书提供了无可替代的视角。
我必须承认,这本书的阅读体验非常独特,它更像是一部关于金融世界运行规律的“史诗”。作者的笔力非常老练,他仿佛拥有一种魔力,能将最枯燥的数学推导转化为充满张力的叙事。书中对于金融市场微观结构的探讨,尤其让我着迷。他没有停留在宏观的资产定价层面,而是深入到交易所的订单簿、高频交易的机制等细节,这些内容是其他主流教材鲜少提及的。读到这些部分,我仿佛置身于交易大厅,能感受到报价和成交瞬间带来的信息冲击。这种细节的丰富性和洞察的深刻性,让这本书超越了一般的参考书的范畴,成为了一部带有个人印记的金融思想录。它教会了我用更细致、更具结构性的眼光去看待金融市场的每一个报价、每一次波动,极大地拓宽了我对“金融”二字的理解边界。
拿到这本书时,我原本以为会是一本晦涩难懂的学术专著,但阅读后才发现,这简直是为我这种非科班出身的量化爱好者量身定做的指南。书中对随机过程的介绍,简直是化繁为简的典范。作者似乎深知读者在接触高阶数学时常有的恐惧感,所以他用大量的类比和图形化解释来铺垫,比如用散步的醉汉来比喻布朗运动,这种接地气的讲解方式,一下子拉近了理论与实践的距离。更让我印象深刻的是它对风险管理部分的阐述,不同于市面上很多只关注收益最大化的书籍,这本书非常强调风险的度量和控制。作者用细致的笔触描绘了在极端市场条件下,各种风险模型可能失效的场景,这对于建立审慎的投资观至关重要。它教会我的不仅仅是如何计算,更是如何敬畏市场,如何构建能够抵御“黑天鹅”的稳健投资组合。
说实话,这本书的深度远超出了我的预期。我原本是抱着学习一些基础金融工程知识的目的来的,没想到它在深入探讨资产定价理论时,展现出了一种近乎哲学的思辨性。作者对“套利”概念的界定和探讨,给我带来了巨大的启发。他没有将套利视为一个必然存在的现象,而是将其置于一个动态、不完全信息构成的市场环境中进行审视,这使得整个理论框架显得更加真实和有弹性。阅读过程中,我反复停下来,思考书中提出的关于市场效率的争议性观点。作者的论证过程非常严谨,引用了大量的前沿学术论文作为支撑,但叙述的流畅性却一点没有打折扣。整本书就像一场精彩的辩论赛,正反双方的论点都被充分展现,留给读者足够的空间去形成自己的判断。对于想要挑战自我,深入挖掘金融理论内核的资深读者来说,这本书无疑是一座宝库。
这本书的排版和结构设计也值得称赞。它在章节之间设置了许多“知识点回顾”和“实务应用拓展”的小栏目,这种设计极大地帮助了我梳理思路。很多时候,读完一个复杂的数学推导后,总感觉抓不住重点,但作者总能在关键时刻用几句话帮你总结出核心思想。我特别喜欢它关于利率模型的章节,那种层层递进的介绍方式,从最初的简单利率演变到后来复杂的随机微分方程模型,每一步都有清晰的动机和解释,让人很容易跟上作者的思路。而且,书中附带的那些经典案例分析,比如对某个大型对冲基金破产事件的侧面解析,更是让那些抽象的数学工具变得鲜活起来,展示了理论在现实中是如何被运用,以及是如何在面对意想不到的复杂性时被挑战的。这本书的实用性和学术性找到了一个完美的平衡点。
大学教材
大学教材
大学教材
大学教材
大学教材