
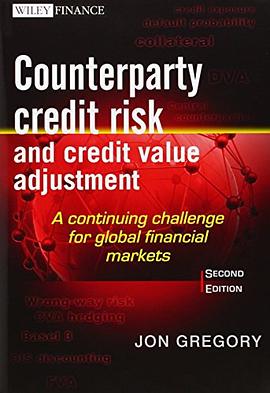
Counterparty Credit Risk and Credit Value Adjustment pdf epub mobi txt 电子书 下载 2026
- 金融
- 信用
- 交易对手风险
- Counterparty Credit Risk
- Credit Value Adjustment
- CVA
- CRR
- XVA
- 金融风险管理
- 信用风险
- 衍生品定价
- 量化金融
- 风险建模

具体描述
A practical guide to counterparty risk management and credit value adjustment from a leading credit practitioner Since the collapse of Lehman Brothers and the resultant realization of extensive counterparty risk across the global financial markets, the subject of counterparty risk has become an unavoidable issue for every financial institution. This book explains the emergence of counterparty risk and how financial institutions are developing capabilities for valuing it. It also covers portfolio management and hedging of credit value adjustment, debit value adjustment, and wrong-way counterparty risks. In addition, the book addresses the design and benefits of central clearing, a recent development in attempts to control the rapid growth of counterparty risk. This uniquely practical resource serves as an invaluable guide for market practitioners, policy makers, academics, and students.
作者简介
目录信息
读后感
用户评价
作为一名在金融市场中长期工作的交易员,我对风险管理,特别是对手方信用风险的认识,经历了从初步理解到深刻体会的转变。这本书的名称,"Counterparty Credit Risk and Credit Value Adjustment",直接击中了我工作中一个反复出现且极其重要的主题。我非常期待能够在这本书中找到关于如何更精准地识别、度量和管理交易对手信用风险的实用方法。在日常交易中,我们不仅要考虑市场风险,还需要时刻关注交易对手的信用状况,因为他们的违约可能导致我们蒙受巨额损失。我希望这本书能够提供关于如何量化信用风险敞口,以及如何评估交易对手违约概率和违约损失率的详细指南。更吸引我的是“Credit Value Adjustment”(CVA)这一概念。CVA是对衍生品交易中交易对手信用风险进行定价和调整的必要步骤,它能够帮助我们更准确地评估交易的真实价值。我希望这本书能深入探讨CVA的计算方法,例如如何使用蒙特卡洛模拟来捕捉风险的动态性,以及如何将信用曲线和违约事件的发生概率纳入到估值过程中。在交易领域,速度和准确性同样重要。因此,我非常希望这本书不仅能提供理论指导,还能包含一些关于CVA计算效率和模型校准的实践经验。我希望这本书能帮助我更好地理解CVA在交易定价、风险对冲和盈亏分析中的作用,并为我优化交易策略提供新的视角。
评分作为一名对金融市场风险管理有着高度关注的行业观察者,我一直在寻找能够深入阐释复杂风险管理工具的书籍。这本书的名字,"Counterparty Credit Risk and Credit Value Adjustment",立刻抓住了我的注意力,因为它直接触及了金融市场中一个日益重要且极具挑战性的领域。我非常期待能够从这本书中获得关于如何系统性地理解和管理对手方信用风险的知识。这可能包括对信用风险敞口的量化,对交易对手信用质量的评估,以及对可能引发损失的各种因素的分析。更令我感兴趣的是“Credit Value Adjustment”(CVA)这一概念。CVA是用来对冲交易对手信用风险的一种重要工具,它的计算和管理对于金融机构来说至关重要。我希望这本书能够提供关于CVA计算方法的详细解释,包括如何构建信用曲线,如何进行蒙特卡洛模拟以捕捉风险的动态性,以及如何将CVA纳入到交易定价和风险报告中。在当今复杂多变的金融环境中,有效管理CVA风险是确保金融机构稳健运营的关键。因此,一本能够提供清晰指导和实践建议的书籍,将极大地帮助我深入了解这一领域。我希望这本书能包含一些关于CVA对冲策略的讨论,以及如何通过结构性产品设计来降低CVA的风险敞口。
评分作为一名对金融市场结构和风险定价有着浓厚兴趣的研究生,我一直在寻找一本能够系统性地阐述信用风险管理,特别是与衍生品交易相关的方面。这本书的名字,"Counterparty Credit Risk and Credit Value Adjustment",精准地命中了我的研究方向。我尤其被“Counterparty Credit Risk”这个概念所吸引,因为它触及了金融交易中一个常常被低估但又至关重要的风险维度。在许多复杂的金融安排中,交易对手的违约不仅会导致直接的经济损失,还会引发连锁反应,对整个市场的稳定构成威胁。这本书的标题暗示着它将深入探讨这一风险的产生机制、衡量方法以及管理策略。我非常期待能够在这本书中找到对信用风险敞口(credit exposure)的量化方法的详细介绍,包括如何计算潜在的未来暴露(potential future exposure, PFE)以及如何考虑交易组合的整体风险。同时,“Credit Value Adjustment”(CVA)作为一种重要的风险对冲工具,我也希望这本书能够提供关于其估值模型,如基于蒙特卡洛模拟的CVA计算,以及如何将CVA纳入交易定价和风险管理的具体指导。在学术研究中,清晰的理论框架和严谨的数学推导是必不可少的。我希望这本书能够在我理解这些复杂概念的同时,也为我未来的研究提供坚实的理论基础和新的研究思路。我特别想了解,在不同的市场环境下,例如利率波动、信用利差变化以及宏观经济因素的影响下,CVA是如何变化的,以及如何进行有效的敏感性分析。
评分我一直对金融工程领域中那些能够解决实际问题的复杂模型和方法深感兴趣。这本书的名字,“Counterparty Credit Risk and Credit Value Adjustment”,立刻吸引了我,因为它触及了金融衍生品交易中一个至关重要但又常常被忽视的风险维度。我希望这本书能够深入剖析“Counterparty Credit Risk”的形成机制,以及如何通过“Credit Value Adjustment”(CVA)来有效地管理和量化这一风险。从量化分析的角度来看,我尤其对CVA的计算模型感到好奇。我希望这本书能够提供关于CVA计算的详细介绍,包括如何构建和使用信用曲线,如何进行蒙特卡洛模拟以捕捉风险的动态性,以及如何考虑诸如交易组合效应和违约关联性等因素。此外,我对CVA的敏感性分析和对冲策略也充满期待。在不确定的市场环境中,理解CVA对不同风险因子的敏感度,并据此制定有效的对冲计划,是风险管理的关键。我希望这本书能够提供这方面的见解,帮助我更全面地理解和管理CVA风险。我特别希望能够在这本书中找到关于CVA在不同金融产品(如利率掉期、外汇期权、信用衍生品等)中的具体应用和差异。这对于我构建和优化金融风险管理模型非常有帮助。
评分我对金融衍生品交易和市场风险管理有着多年的从业经验,期间我多次面临并需要处理对手方信用风险带来的挑战。这本书的名字,"Counterparty Credit Risk and Credit Value Adjustment",无疑抓住了我工作中最核心的痛点之一。在日常交易中,我们必须时刻关注交易对手的信用状况,因为一旦对手方违约,即使交易本身是盈利的,我们仍然可能遭受巨大的损失。这本书的标题预示着它将提供一种系统性的方法来理解和管理这种风险。我非常感兴趣的是,作者将如何具体地阐述如何识别、衡量和监控交易对手的信用风险。这可能包括对信用评分模型、信用违约互换(CDS)市场信息以及其他信用指标的运用。更重要的是,我对“Credit Value Adjustment”(CVA)这一概念的深入探讨充满了期待。CVA本质上是对交易对手信用风险进行定价和风险管理的工具,它能够帮助我们量化交易对手违约的潜在成本。我希望这本书能够提供关于CVA计算的实际方法,例如如何构建和使用信用曲线,如何进行蒙特卡洛模拟以捕捉风险的动态性,以及如何将CVA纳入到交易的定价和利润分配中。在实际操作中,CVA的计算和管理往往是一个复杂且耗时的过程,因此,一本能够提供清晰指导和实用建议的书籍,将极大地帮助我优化现有的风险管理流程。我希望这本书能包含一些实际案例,展示不同类型的衍生品交易中CVA的计算和管理,以及如何通过交易结构的设计或对冲工具的使用来降低CVA的风险敞口。
评分作为一名量化金融的爱好者,我对金融市场中那些能够揭示市场深层运作机制的理论和模型尤为着迷。这本书的标题,“Counterparty Credit Risk and Credit Value Adjustment”,立刻吸引了我,因为它涉及到金融工程和风险管理领域中最具挑战性也最令人兴奋的部分。我一直对如何将统计模型和概率论应用于金融风险量化感到好奇。这本书的名字暗示着它将深入探讨对手方信用风险的量化,这意味着需要对信用违约概率、违约损失率等关键参数进行建模。我非常期待能够在这本书中找到关于这些模型构建的详细介绍,比如如何利用历史数据、市场数据以及宏观经济变量来估计信用风险参数。此外,“Credit Value Adjustment”(CVA)作为对冲对手方信用风险的常用方法,我也对其背后的数学原理和计算方法充满兴趣。我希望这本书能够清晰地解释CVA是如何计算的,特别是其与期权定价、利率模型和信用模型之间的联系。例如,如何将违约事件的发生概率以及违约时的损失金额整合到期权或掉期等衍生品的估值中,从而产生一个调整值。在量化研究中,模型的稳健性和可解释性至关重要。我希望这本书不仅能提供复杂的计算模型,还能对其背后的逻辑进行深入剖析,帮助我理解这些模型是如何在复杂的金融环境中工作的。我特别想了解,在不同类型的衍生品交易中,CVA的计算和影响是否存在显著差异,以及如何进行更精细化的CVA管理。
评分我对金融市场风险管理,特别是信用风险的管理,有着持续的关注和深入的研究。这本书的名字,"Counterparty Credit Risk and Credit Value Adjustment",恰好是我目前研究和工作中非常看重的两个方面。我一直在寻找一本能够系统性地解释这两个概念,并提供实际应用指导的书籍。我尤其对“Counterparty Credit Risk”的量化和管理方法感兴趣。在复杂的金融产品交易中,交易对手的违约可能带来巨大的经济损失,因此,准确地评估和管理这种风险至关重要。我希望这本书能详细介绍如何识别和量化交易中的信用风险敞口,包括如何考虑交易的久期、标的资产的波动性以及交易对手的信用质量。此外,“Credit Value Adjustment”(CVA)作为对冲交易对手信用风险的核心工具,我也对其计算方法和实际应用充满了好奇。我期待在这本书中找到关于CVA估值模型的详细解释,例如如何使用蒙特卡洛模拟来捕捉风险的动态性,以及如何将信用违约事件和违约损失率纳入到模型中。在学术研究领域,对于复杂模型的数学推导和理论基础的要求很高。我希望这本书能够在我学习CVA计算方法的同时,也能提供严谨的理论支持,帮助我理解这些模型的内在逻辑。我特别希望了解,在不同的监管环境下,CVA的计算和管理是否需要进行调整,以及如何应对新兴的风险管理挑战。
评分我的职业生涯很大程度上与金融市场的波动和风险管理息息相关,而对手方信用风险一直是其中的一个核心难题。这本书的名字,"Counterparty Credit Risk and Credit Value Adjustment",直接切中了这一核心。我一直致力于寻找能够提供更深入理解和更有效应对这一风险的资源。这本书的标题预示着它将不仅讨论理论,更会深入到“Credit Value Adjustment”(CVA)这一具体实践层面,这对我来说极具吸引力。我希望这本书能够详细阐述CVA的计算方法,包括如何识别和量化交易中的信用敞口,如何估计交易对手的违约概率和违约损失率,以及如何利用蒙特卡洛模拟来计算CVA。在实际操作中,CVA的计算往往涉及复杂的模型和大量的数据,因此,一本能够提供清晰的指导,甚至包括一些实用的算法实现和案例分析的书籍,将会是无价的。我尤其关注的是,这本书将如何处理CVA的动态性。在金融交易中,交易对手的信用状况和市场的风险敞口是不断变化的,因此CVA也需要随之调整。我希望这本书能提供关于如何进行动态CVA计算和风险管理的见解,以及如何将其集成到日常的交易决策和风险报告中。此外,CVA的对冲也是一个非常重要的话题。我希望这本书能讨论如何有效地对冲CVA风险,例如通过使用信用衍生品或调整交易结构。
评分这本书的名字让我对它充满了期待,尤其是“Counterparty Credit Risk”和“Credit Value Adjustment”这两个术语,无疑触及了金融领域的核心挑战之一。作为一名长期在风险管理部门工作的专业人士,我深知在复杂的衍生品交易和复杂的金融工具组合中,理解和量化对手方信用风险的潜在影响是多么至关重要。这本书的标题表明,它将深入探讨这个关键领域,从理论基础到实践应用,希望能为我提供更深入的洞察和更实用的工具。我尤其感兴趣的是,作者将如何阐述信用风险转移的机制,以及如何通过各种对冲和估值策略来减轻这些风险。在当前市场环境下,金融机构需要不断地优化其风险管理框架,以应对日益增长的监管要求和市场波动性。因此,一本能够提供清晰、深入分析的书籍,将极大地有助于我们更好地理解和管理这些复杂问题。我希望这本书能够提供丰富的案例研究,展示不同市场情景下对手方信用风险的演变,以及如何通过CVA(Credit Value Adjustment)模型来量化和管理这些风险。此外,对于CVA的计算方法,包括基础的DCF模型、蒙特卡洛模拟,以及更高级的如利率曲线和信用曲线的建模,我都充满了好奇。我希望能在这本书中找到对这些方法的详细解释,以及它们在实际操作中的局限性和改进空间。总而言之,这本书的标题本身就具有强大的吸引力,预示着它将成为我案头必备的参考书之一,帮助我更有效地应对金融市场中的挑战。
评分作为一个在金融业摸爬滚打多年的资深人士,我深知理解和量化对手方信用风险的复杂性,尤其是在衍生品交易日益普及的今天。这本书的名字,“Counterparty Credit Risk and Credit Value Adjustment”,立刻引起了我的注意,因为它触及了我在实际工作中遇到的一个关键挑战。我非常期待能够从这本书中学习到如何更有效地识别、衡量和管理交易对手的信用风险。这可能涉及到对市场数据的分析,对交易对手信用评级的解读,以及对复杂衍生品合约中信用风险敞口的精确计算。更吸引我的是“Credit Value Adjustment”(CVA)这一概念。CVA是用来反映交易对手信用风险对衍生品价格影响的调整项,理解和计算CVA对于准确定价和风险对冲至关重要。我希望这本书能够提供关于CVA计算方法的详细解释,包括不同的模型选择(例如,基于蒙特卡洛模拟的方法),以及如何处理诸如信用违约互换(CDS)利差、债务资本结构等影响CVA的因素。此外,我也对如何将CVA纳入到交易的整体估值和风险管理框架中感兴趣。在实践中,CVA的管理常常需要跨部门的协作,包括交易部门、风险管理部门和合规部门。因此,一本能够提供全面的视角,并解释CVA在整个金融机构运营中的作用的书籍,对我来说非常有价值。我希望这本书能包含一些实际案例,展示不同交易对手和不同类型的衍生品如何影响CVA,以及如何通过有效的对冲策略来降低CVA的风险敞口。
评分comprehensive introduction to the concepts of credit risk, less or almost not mathematical contents,,,, insightful on the market conventions
评分comprehensive introduction to the concepts of credit risk, less or almost not mathematical contents,,,, insightful on the market conventions
评分2014-5
评分2014-5
评分2014-5
相关图书





本站所有内容均为互联网搜索引擎提供的公开搜索信息,本站不存储任何数据与内容,任何内容与数据均与本站无关,如有需要请联系相关搜索引擎包括但不限于百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈图书下载中心 版权所有