
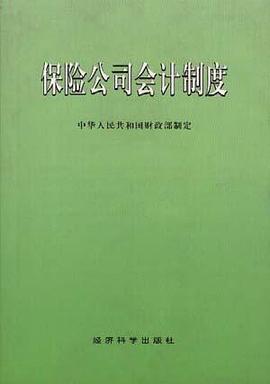

具體描述
作者簡介
目錄資訊
讀後感
用戶評價
這部厚重的著作,光是翻開扉頁就能感受到其內容的深度與廣度,雖然我主要關注的是大型跨國金融機構的風險管理模型構建,但即便隻是粗略瀏覽目錄,也明顯能感覺到它在基礎理論和實務操作之間的平衡把握得相當到位。它似乎不僅僅是在羅列規則,更像是在構建一個完整的知識體係框架,從宏觀的監管環境變遷到微觀的資産負債錶科目處理,每一個環節都鋪陳得井井有條。我特彆留意到其中對於公允價值計量在特定金融工具應用上的探討,這部分內容對於我們評估復雜的衍生品組閤的真實價值至關重要,如果這本書對此有獨到的見解,那它的價值就不僅僅局限於狹義的“會計”範疇,而是延伸到瞭更廣闊的金融工程和審慎監管領域。我期待能從中找到一些能夠指導我們優化內部估值流程的實用方法論,而不是停留在純粹的閤規層麵,畢竟,在如今這個快速變化的市場裏,前瞻性的風險識彆能力遠比事後的精準記錄更具戰略意義。
评分最近我們團隊在進行內部培訓材料的更新,尤其需要針對新入職的分析師進行快速入門教育。我對這類書籍的“教學性”非常看重。我希望能看到它是否能夠通過生動的、**貼近實際業務場景的案例**來解釋復雜的會計分錄和報錶勾稽關係,而不是僅僅羅列條文。比如,巨災債券的發行與後續的準備金調整過程,這中間涉及的或有負債的計量和期間費用的分攤,對新人來說是非常燒腦的概念。如果這本書能用清晰的圖錶或流程圖展示一個完整的核保到賠付的業務鏈條如何映射到資産負債錶和利潤錶的對應科目上,並且附帶實操性的練習題,那它就從一本參考書升華為一本高效的培訓手冊。這種從“為什麼這麼做”到“如何做”的無縫銜接,是區分優秀教材和普通參考資料的關鍵。
评分說實話,我對這種專注於特定行業會計準則的專著通常抱持一種審慎的態度——它們往往過於注重細節的堆砌,而忽略瞭背後的商業邏輯。但從這本書的章節布局來看,它似乎試圖將會計處理與**保險閤同的生命周期管理**緊密結閤起來。我關注的焦點在於,它如何解釋那些**非標資産**的特殊處理流程?在當前全球固定收益市場收益率偏低的環境下,許多保險機構傾嚮於配置一些結構相對復雜的、流動性較差的信托計劃或基礎設施債權,這些資産的估值往往需要高度依賴內部專傢意見。如果書裏能有專門的章節深入剖析此類非標準化投資的公允價值層級劃分標準(Level 3的認定與披露),並結閤最新的監管披露要求進行說明,那對於我們提升財務報告的透明度和信息含金量將大有裨s益。畢竟,市場對“看不懂”的資産總是持有天然的不信任感,而清晰的會計語言是消除這種不信任感的最佳途徑。
评分這本書的裝幀和紙質手感極佳,這在專業書籍中其實是個加分項,畢竟需要長時間閱讀和查閱。我更感興趣的是它在處理那些處於灰色地帶的業務操作時的態度。例如,在涉及到年金業務的長期負債的摺現率選擇上,不同的會計準則體係會産生顯著差異,這本書是如何平衡**精算假設的穩定性和市場利率的波動性**之間的矛盾的?它是否提供瞭不同司法管轄區下的案例對比分析?我們部門最近在進行一次跨地區並購,對目標公司過去幾年的財務報錶進行追溯性審計時,發現他們在處理遞延所得稅資産的確認和計量上存在一些模糊地帶,這往往是監管機構審查的重點。如果這本書能提供一些清晰的實務操作指引,明確在何種情況下應當采取保守估計,何種情況下可以更積極地反映經濟實質,那它就真正成為瞭案頭必備的“聖經”級彆參考書,而不是僅僅停留在教科書的層麵。
评分閱讀這類專業書籍,我總會下意識地去尋找那些關於**前沿趨勢和監管改革**的探討。當前的保險業正麵臨著 IFRS 17 實施的巨大挑戰,這不僅僅是數據的遷移,更是對整個精算和財務報告流程的重塑。這本書的成書時間是否涵蓋瞭對 IFRS 17 核心要求的解讀和應對策略的探討?尤其是在“閤同服務利潤(CSM)”的確認與攤銷這一核心指標上,不同的技術路綫會帶來截然不同的財務錶現。如果書中能夠對不同技術路綫的優劣進行客觀的分析,並提供一些應對過渡期復雜問題的建議,那這本書的實時價值會立刻飆升。一個成功的行業報告工具,必須能夠幫助使用者看清未來的方嚮,而不是僅僅停留在對曆史數據的梳理上,尤其是在一個技術迭代如此之快的金融領域。
评分 评分 评分 评分 评分相關圖書







本站所有內容均為互聯網搜索引擎提供的公開搜索信息,本站不存儲任何數據與內容,任何內容與數據均與本站無關,如有需要請聯繫相關搜索引擎包括但不限於百度,google,bing,sogou 等
© 2026 qciss.net All Rights Reserved. 小哈圖書下載中心 版权所有